デリバティブ投資分析 ― 先物・オプション・スワップの実務
理論編で学んだ評価理論を、実務でのヘッジ・スペキュレーション・裁定に落とし込む。
🎯 この章でマスターしておきたいこと
- デリバティブ 3 大カテゴリ:先物・オプション・スワップ
- 先物の損益曲線とキャリー公式(理論編との接続)
- 金利スワップの CF 構造と固定金利の算出
- オプションの合成戦略:スプレッド・ストラドル・ストラングル
- 転換社債 (CB) の価格特性 ― 債券下限+株式オプション
- デリバティブを使った 3 つの目的:ヘッジ・スペキュレーション・裁定
- プロテクティブ・プットなど保険型ヘッジの設計
📚 本章の流れ
1. デリバティブの体系 ― 先物・オプション・スワップ
1.1 デリバティブとは
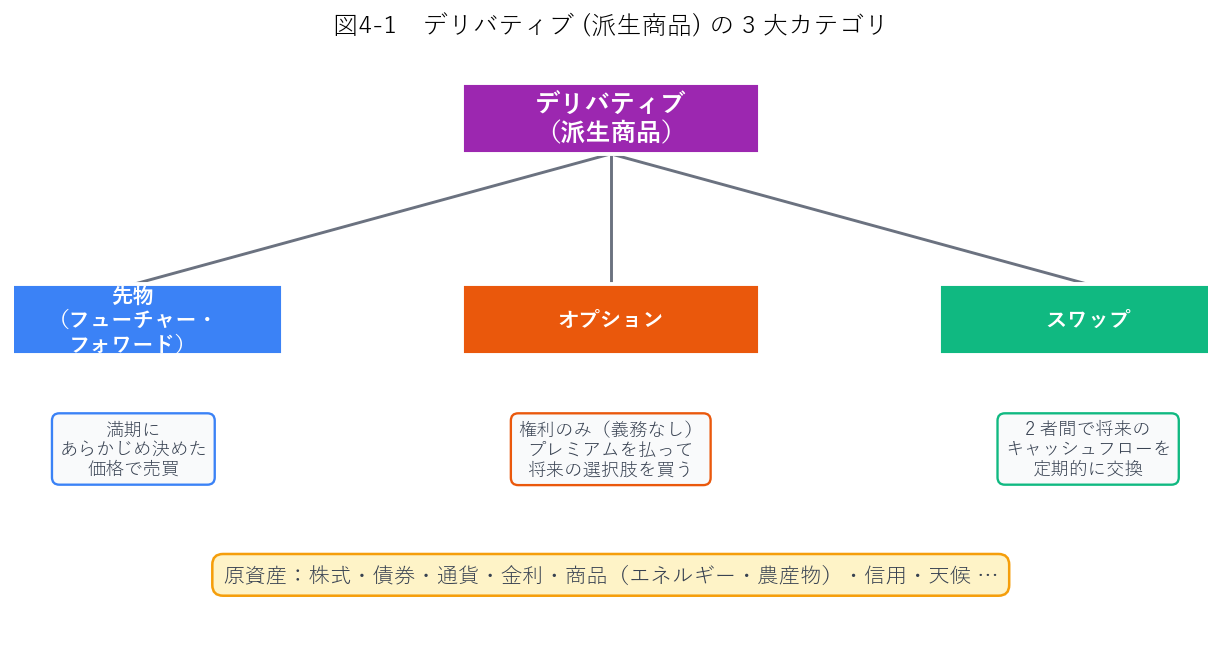
デリバティブ(派生商品、derivatives)は、株式・債券・通貨・金利・商品などの原資産(underlying)から派生する形で価値が決まる金融商品の総称です。契約自体には実体がなく、原資産の将来価格を参照して損益が確定する「価格の影」のような存在。
1.2 3 大カテゴリの違い
| 先物(フューチャー・フォワード) | オプション | スワップ | |
|---|---|---|---|
| 契約内容 | 満期に決めた価格で売買する義務 | 売買できる権利(行使は任意) | 将来 CF の定期的な交換 |
| 対価 | ゼロ(開始時の契約価値はゼロ) | プレミアム支払い | ゼロ(フェアなスワップ・レート設計) |
| 損益の形 | 線形(直線) | 非線形(折れ曲がり) | 線形 |
| 典型的な取引形態 | 取引所 or OTC | 取引所 or OTC | 主に OTC(店頭) |
1.3 取引形態 ― 取引所と OTC
- 取引所取引:規格化された契約(数量・満期・受渡条件がすべて統一)。清算機関が介在するため、相手方リスクが実質ゼロ。値洗い・証拠金制度あり。流動性が高い。
- OTC(店頭、相対取引):当事者間で自由に契約条件を決める。カスタマイズ性高いが、相手方信用リスクがある。スワップや一部のエキゾチック・オプションはほぼ OTC。
2. 先渡・先物取引 ― 損益とキャリー公式
2.1 先物の損益曲線
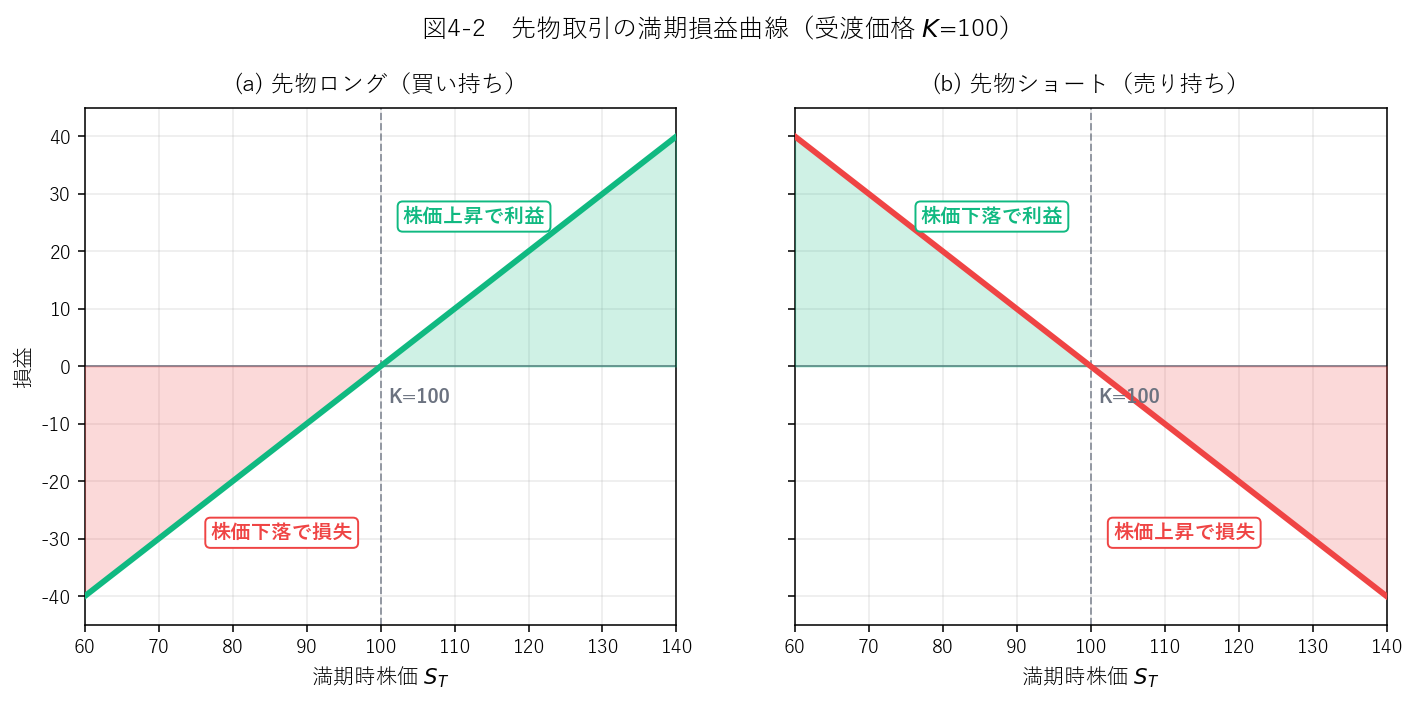
先物契約のロング(買い持ち)・ショート(売り持ち)の満期損益は、受渡価格 $K$ を基準に直線で表せます。理論編・第 7 章でも触れた図ですね。
2.2 株価指数先物・債券先物・金利先物
| 種類 | 原資産 | 主な用途 |
|---|---|---|
| 株価指数先物 | 日経 225、TOPIX、S&P 500 など | ポートフォリオ全体のヘッジ・アセットアロケーション調整 |
| 債券先物(国債先物) | 長期国債(受渡適格銘柄のうち最割安債で決済) | 金利リスクのヘッジ・デュレーション調整 |
| 金利先物 | 3 ヶ月 TIBOR や SOFR など短期金利 | 短期金利変動のヘッジ |
2.3 キャリー公式(復習)
2.4 保有コストがある場合と、債券先物・為替先渡
キャリー公式は「現物を持ち続けるのにいくらかかり、いくら得するか」を先物価格に織り込む式です。したがって、保有に費用がかかるならその分だけ先物価格は高くなります。
配当や利息のように持っていると受け取れるものは逆にマイナスで効きます($F = S(1+r-q)$)。
債券先物の理論価格
債券先物は「どの銘柄で受渡してもよい」仕組みのため、ひと工夫あります。
コンバージョン・ファクター(交換比率):クーポンや残存年数の違う銘柄を、標準物に換算するための係数。
手順は「①最割安銘柄の価格からクーポンの現在価値を引く → ②リスクフリー・レートで受渡日まで割り増す → ③コンバージョン・ファクターで割る」の 3 段階です。
為替の先渡レート ― カバー付き金利平価
なお実務の短期金利は単利・日数計算で扱います。ドルなど多くの通貨は360 日ベース(実日数/360)、円は 365 日ベースが基本です。$T$ に何を入れるかで答えが変わるので、問題文の日数条件を必ず確認してください。
2.5 ベーシス(現物と先物の差)
実際の市場では、先物価格と現物価格の差をベーシスと呼びます。
3. スワップ取引 ― 金利スワップを中心に
3.1 スワップとは
スワップは、2 者間で将来のキャッシュフローを定期的に交換する契約です。金利スワップ(IRS)、通貨スワップ、CDS(クレジット・デフォルト・スワップ)、トータル・リターン・スワップなど多種多様ですが、最も取引量が大きいのは金利スワップ。
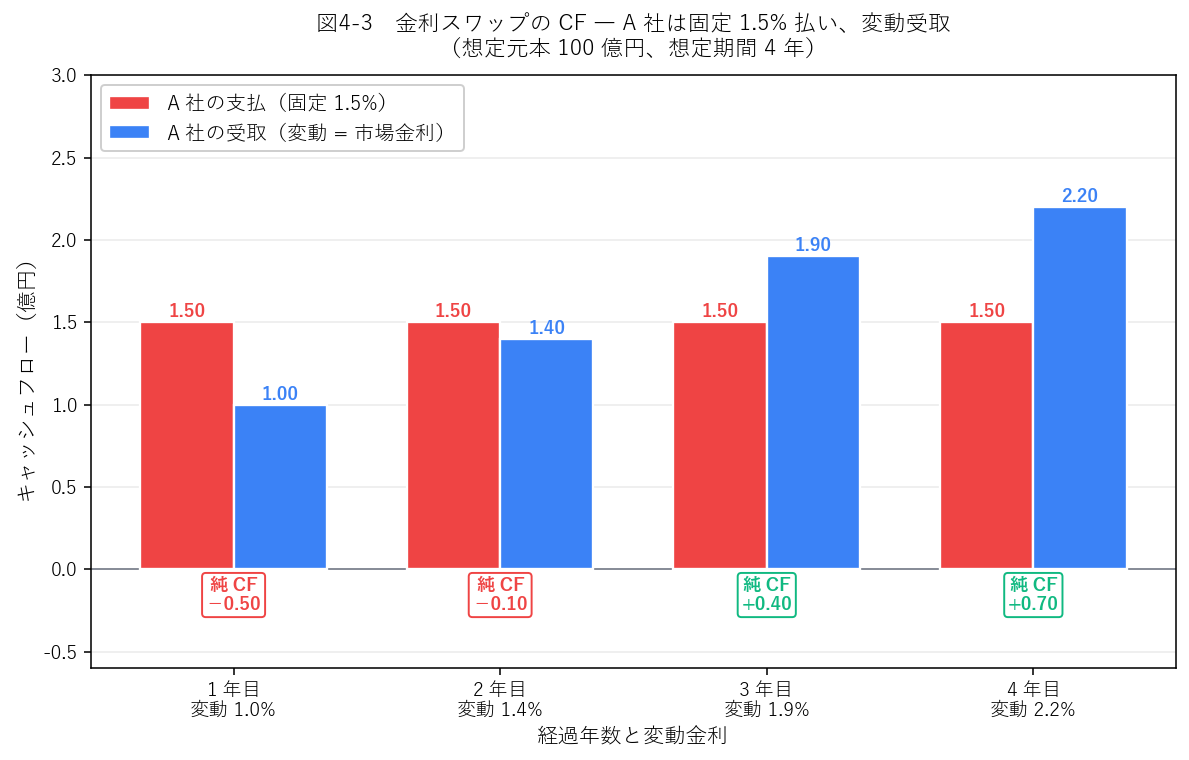
3.2 金利スワップの CF 構造
- A 社:毎期 $N \times$ 固定金利 を B 社に支払う
- B 社:毎期 $N \times$ 変動金利(TIBOR、SOFR 等)を A 社に支払う
3.3 金利スワップが使われる理由
- 変動金利借入 + 固定払い IRS = 実質的に固定金利借入
(銀行からは変動金利で借りるしかない企業が、金利変動リスクを避けたいとき) - 固定金利負債 + 変動受取 IRS = 実質的に変動金利負債
(金利低下局面で固定高金利の負債を実質的に引き下げたいとき)
3.4 フェアな固定金利(スワップ・レート)の決まり方
新規に結ぶスワップは、契約時点の価値がゼロになるように固定金利(スワップ・レート)が決まります。これは理論編・第 4 章のノー・フリーランチと同じ考え方ですね。
3.5 その他のスワップ
| 種類 | 交換する CF | 用途 |
|---|---|---|
| 通貨スワップ | 異なる通貨の金利+元本 | 為替リスクのヘッジ、有利な海外市場での資金調達 |
| CDS (信用デフォルト・スワップ) | 保険料 ↔ デフォルト時の損失補填 | 社債の信用リスク・ヘッジ、倒産への賭け |
| TRS (トータル・リターン・スワップ) | 原資産のトータル・リターン ↔ 固定金利 | 保有せずに特定資産のリターンを取得 |
3.6 スワップの期中時価評価
スワップは契約時点では時価ゼロ(フェアな固定金利で組むため)ですが、その後金利が動くと時価が発生します。評価の考え方は「2 本の債券の差」です。
この性質のおかげで、スワップの期中評価は「固定側を素直に割引現在価値で計算し、変動側は次回利払いまでの 1 本だけ見る」という手順に落ちます。実務でも試験でもこの順で解きます。
4. オプションの戦略 ― スプレッド・ストラドル
ここからは、理論編・第 7 章で学んだオプションを組み合わせた戦略を見ていきます。単独ポジションだけでは表現できない「特定の相場観」を、スプレッド・ストラドル・ストラングルといった合成ポジションで表現します。
4.1 基本の単独ポジション(復習)
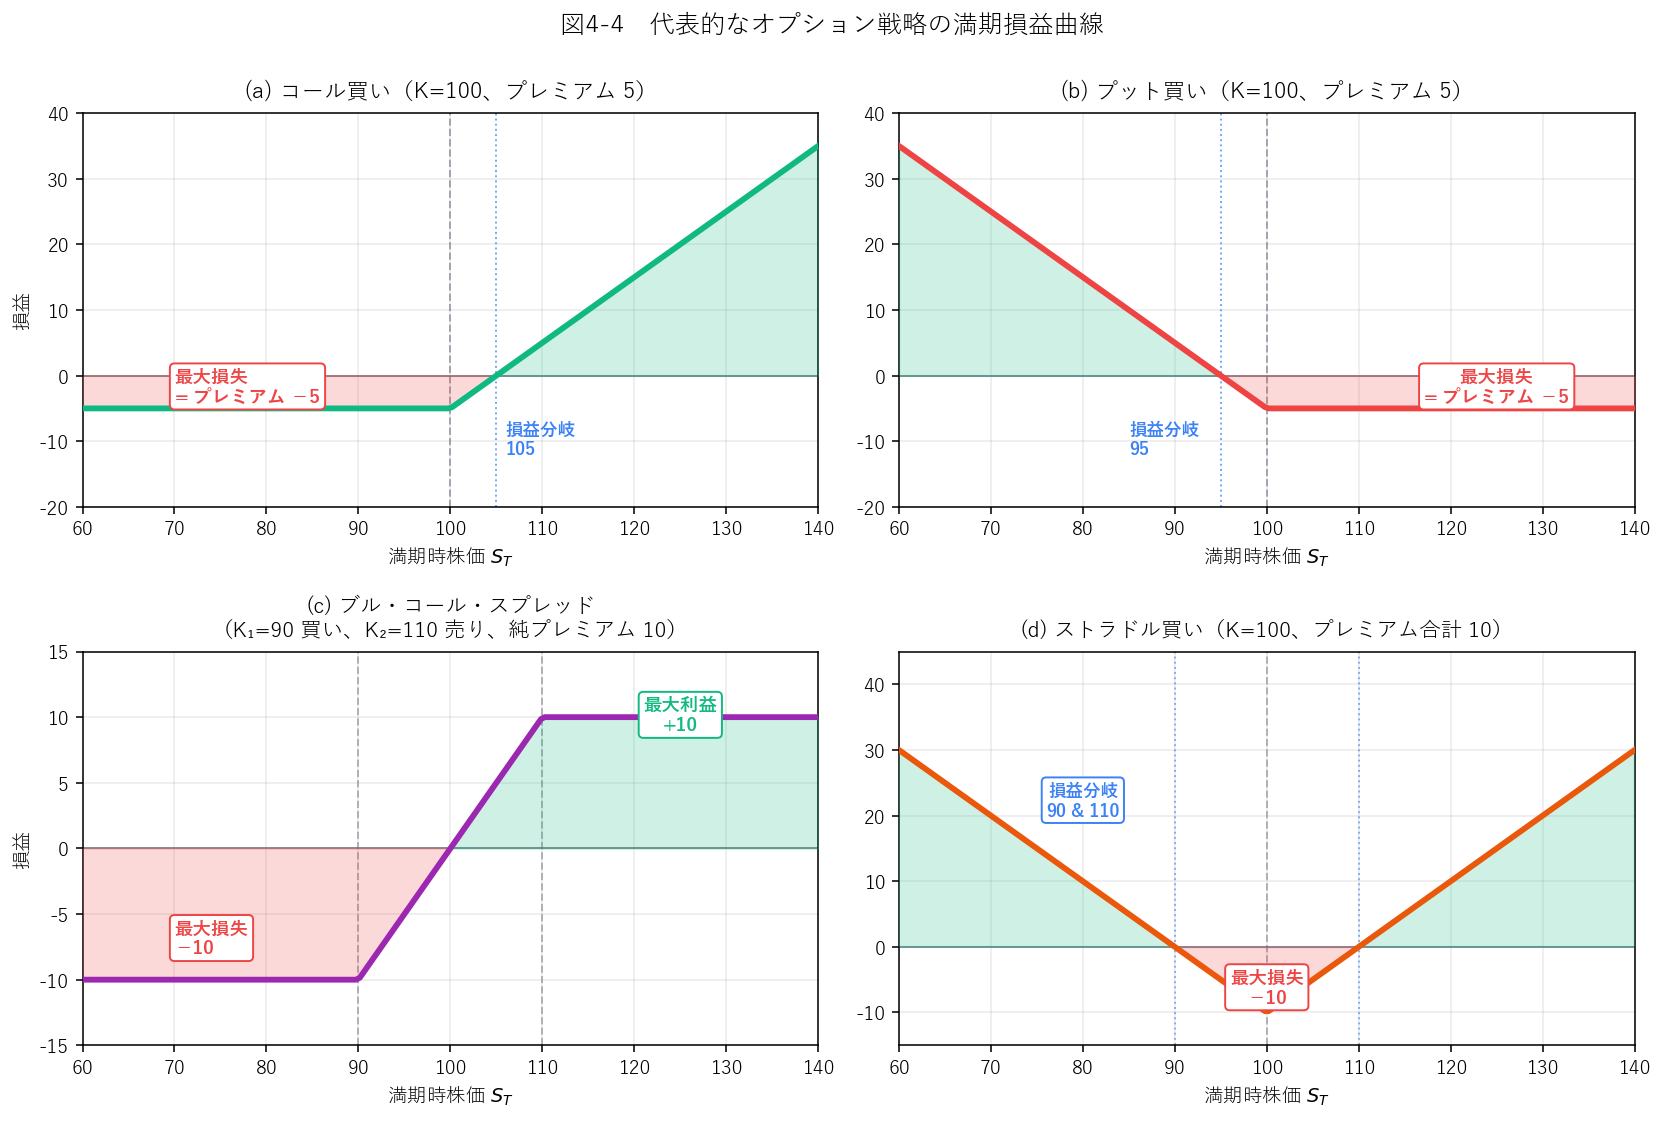
理論編で扱った単一ポジションの満期損益を、プレミアムまで含めて再確認します。
4.2 ブル・スプレッド(緩やかな強気)
- 権利行使価格の低いコール $K_1$ を買い(プレミアム $c_1$)
- 権利行使価格の高いコール $K_2$ を売り(プレミアム $c_2$)、$K_1 \lt K_2$
最大損失:$-(c_1 - c_2)$(純プレミアム)
純プレミアム:$13 - 3 = 10$ 円の支払い。
最大利益:$(110 - 90) - 10 = \mathbf{+10}$ 円
最大損失:$\mathbf{-10}$ 円
損益分岐:$K_1 + (c_1 - c_2) = 90 + 10 = \mathbf{100}$ 円
4.3 ストラドル(大相場予想・方向不明)
最大損失:$-(c + p)$(プレミアム合計)
損益分岐:$K \pm (c + p)$(2 点)
利益は上下どちらにも無限大。
- 満期株価 $S_T = 100$:0 + 0 − 10 = $\mathbf{-10}$ 円(最大損失)
- $S_T = 90$:0 + 10 − 10 = $\mathbf{0}$ 円(下の損益分岐)
- $S_T = 110$:10 + 0 − 10 = $\mathbf{0}$ 円(上の損益分岐)
- $S_T = 130$:30 + 0 − 10 = $\mathbf{+20}$ 円
4.4 プット・コール・パリティ(試験で出題される・再掲)
理論編・第 7 章で詳しく扱ったこの公式は、オプション戦略を評価するときも頻繁に登場します。たとえば「コール買い+株ショート+リスクフリー貸出」=「プット買い」のように、ポジションの等価書き換えに使えます。
5. 転換社債・ワラント債・仕組み債・エキゾチック・オプション
債券とオプションを組み合わせたハイブリッド商品の代表格。
5.1 転換社債(CB, Convertible Bond)
転換社債は、社債の機能に加えて「一定の条件下で発行体の株式に転換する権利(コール・オプション相当)」がついた商品です。投資家視点では:
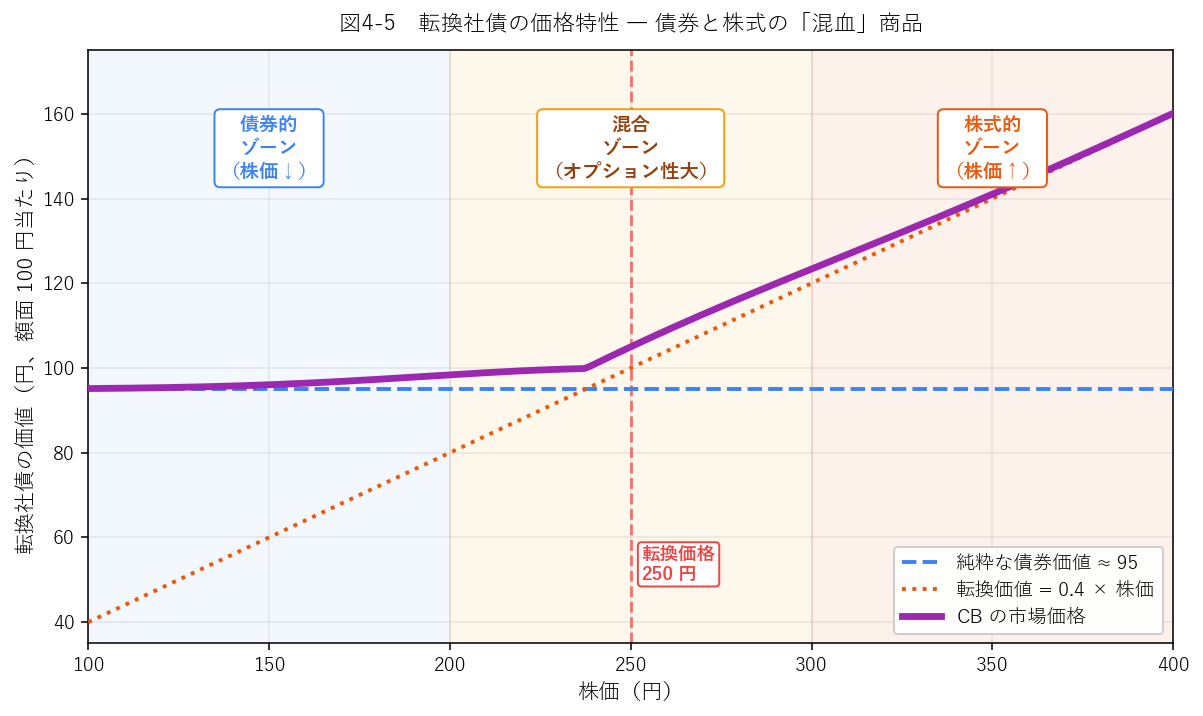
5.2 転換価格と転換比率
転換比率:$100 / 250 = \mathbf{0.4}$ 株
転換価値:$0.4 \times 400 = \mathbf{160}$ 円(> 額面 100 円なので、転換した方が得)
この場合、CB は株式に近い動き(株式的ゾーン)をし、価格は転換価値 ≈ 160 円の近辺で推移。
5.3 ワラント債と仕組み債
| 商品 | 構造 | 特徴 |
|---|---|---|
| ワラント債 | 普通社債 + 発行企業株式の新株予約権(ワラント) | CB と違い、ワラント部分が分離可能。行使しても社債部分は残る |
| 仕組み債 | 社債 + 各種デリバティブ(為替・株価・金利など) | 「日経 225 が 20,000 円を下回らなければ高クーポン」等。複雑でリスク理解困難なことが多い |
5.4 エキゾチック・オプション
仕組み債の中身にもよく使われるのがエキゾチック・オプションです。ここまで扱ってきたコール・プット(プレーン・バニラと呼びます)に対して、条件を付け足した特殊なオプションの総称です。
| 種類 | 仕組み | 性質 |
|---|---|---|
| バリア・オプション | 原資産価格があらかじめ決めた水準(バリア)に触れたかどうかで、権利が発生(ノックイン)または消滅(ノックアウト)する | ノックアウト型は権利が消える可能性がある分、同条件のバニラ以下の価格になる。到達したかどうかという経路に依存する |
| アジアン・オプション (アベレージ・オプション) |
満期時点の価格ではなく、期間中の平均価格を使ってペイオフを決める。平均を原資産価格の代わりに使う平均価格型(アベレージ・レート型)と、平均を行使価格に使う平均行使価格型(アベレージ・ストライク型)がある | 平均価格型は、平均をとるぶん実効的なばらつきが小さくなるため、同条件のバニラより安くなるのが通常。満期直前の価格操作の影響も受けにくい。経路依存 |
| バイナリー・オプション (デジタル・オプション) |
条件を満たせばあらかじめ決めた固定額を受け取り、満たさなければゼロ(キャッシュ・オア・ナッシング型) | ペイオフが階段状。イン・ザ・マネーの深さは受取額に影響しない |
| コンパウンド・オプション | オプションを原資産とするオプション | 原資産側と権利側の組合せで「コール・オン・コール」「プット・オン・コール」など 4 種類。段階的に判断を先送りできる |
| ルックバック・オプション | 期間中の最高値・最安値を使ってペイオフを決める | 標準型では、後知恵で最も有利な点を選べるためバニラより高い。経路依存 |
・経路依存(途中の値動きが効く):バリア・アジアン・ルックバック
・満期の値だけで決まる:バイナリー、そしてバニラのコール・プット
・コンパウンド・オプションは、原資産となるオプションの性質しだい(原資産オプションが経路依存なら、こちらも経路依存になります)
ノックアウト型のバリアは「せっかく利益が乗っても、途中でバリアに触れたら消える」ので買い手に不利 → バニラ以下。平均価格型のアジアンは「平均をとられて極端な値が薄まる」ので、大きく当てたい買い手には不利 → 通常はバニラより安い。ルックバックは「期間中のいちばん良い値を選べる」ので買い手に有利 → 高い。
ただし、これは「同条件で比べたら」という但し書きつきです。バリアの水準やアジアンの平均の取り方によっては単純な大小関係にならない場合もあるので、まずは仕組みの違いを正確に言えることを優先してください。
なお、こうした特殊な条件はブラック・ショールズの公式をそのままでは使えないことが多く、実務ではモンテカルロ法や数値解法で評価します。バリア・オプションのように解析解が知られているものもあります。
6. リアル・オプション
最後にもう一つ、事業の評価に使う考え方を扱います。リアル・オプションとは、金融オプションの発想を実物投資の意思決定に持ち込んだものです。
6.1 NPV 法に足りないもの
従来の NPV 法は「いま投資するか、しないか」を一度きりで判断します。しかし現実の経営者は、状況を見ながら途中で判断を変えられます。この柔軟性の価値を NPV は拾えていません。
権利であって義務ではないから、都合が良ければ行使し、悪ければ放棄すればよい ―― だから価値は必ずゼロ以上になる。
6.2 リアル・オプションの種類
| 種類 | 内容 | 対応する金融オプション |
|---|---|---|
| 延期オプション | すぐ着手せず、不確実性が晴れるまで待つ権利 | コール(権利行使を遅らせる) |
| 拡張オプション | うまくいったら追加投資して規模を広げる権利 | コール |
| 縮小オプション | 不調なら規模を縮める権利 | プット |
| 撤退(放棄)オプション | 事業をやめて資産を売却する権利 | プット(売却価額が行使価格) |
| 段階投資オプション | 投資を数段階に分け、各段階で継続可否を判断する | コールの連鎖(コンパウンド・オプション) |
| 転用オプション | 設備や原材料を別の用途に切り替える権利 | 交換オプション |
金融オプションと同じ性質もある程度そのまま効きます。ペイオフが「都合が良ければ行使、悪ければ放棄」という非対称な形をしているので、ばらつきが大きいほど、柔軟性の価値(オプション部分の価値)は大きくなるのが基本です。「見通しが立たないうちは、決め打ちせずに待てること自体が財産」というわけですね。
ここで気をつけたいのは、「不確実性」と一口に言っても中身が違うことです。CAPM の考え方では、割引率を押し上げるのは市場と連動する部分のリスクだけで、その事業に固有のばらつき(技術が成功するか、など)は割引率を動かしません。一方でオプションの価値はばらつきの大きさそのものに反応します。だから「不確実性が増すと事業価値は下がるがオプション価値は上がる」と単純に対にはできず、どちらの種類の不確実性が増えたのかを分けて考える必要があります。
※ 正確に言えば「NPV 法が柔軟性を扱えない」のではなく、将来の分岐を織り込まずに一度きりで判断する静学的な使い方が拾えないだけです。意思決定ツリーを組んで各分岐で最適に振る舞う前提を置けば、NPV の枠内でも柔軟性を評価できます。
- 原資産の価格やボラティリティを観測できない(推定に頼るしかない)
- 無裁定による評価の根拠が弱くなる
- 前提の置き方しだいで評価額が大きく動くため、投資を正当化する道具に使われかねない
7. デリバティブを使った 3 つの目的
最後に、デリバティブの実務的な使い方を3 つの目的で整理します。
7.1 ヘッジ(保有資産のリスク削減)
- 株価指数先物ショート:株式ポートフォリオの下落リスクを相殺
- 金利スワップ:変動金利負債を固定化
- プロテクティブ・プット:保有株にプット買いを加え、保険として機能
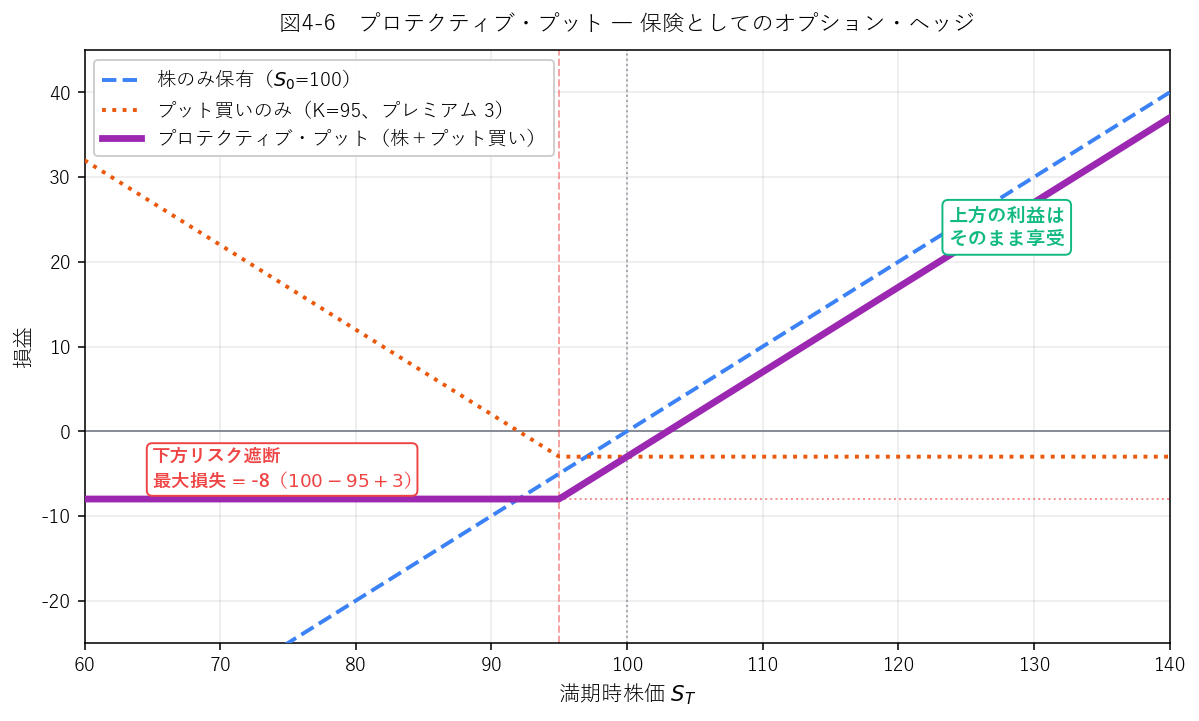
現在株価 $S_0 = 100$ 円の株を 1 株保有、同時に $K = 95$ のプットをプレミアム 3 円で買う。満期時の損益:
- $S_T \geq 95$:$(S_T - 100) + 0 - 3 = S_T - 103$ → 上昇ぶんはほぼそのまま(プレミアム分だけ目減り)
- $S_T \lt 95$:$(S_T - 100) + (95 - S_T) - 3 = \mathbf{-8}$ → 下方は −8 円で固定
カバード・コール ― プロテクティブ・プットの裏返し
| プロテクティブ・プット | カバード・コール | |
|---|---|---|
| 組み方 | 原資産保有 + プット買い | 原資産保有 + コール売り |
| プレミアム | 支払う | 受け取る |
| 下落 | 損失が限定される | プレミアム分だけ緩和されるが限定はされない |
| 上昇 | ほぼそのまま享受 | 行使価格より上は放棄(利益が頭打ち) |
| 狙い | 下方リスクの保険 | 横ばい相場でのインカム上乗せ |
保険の比喩で言えば、プロテクティブ・プットは保険を買う側、カバード・コールは保険を売る側です。売り手は平時に保険料を受け取り、大きく動いたときに取り損なう。この非対称性を理解しておいてください。
最適ヘッジ比率 ― 先物を何枚売ればよいか
目標ベータ $\beta_{\text{target}}$ まで下げたい(ゼロにしきらない)場合は $$N^{*} = (\beta_P - \beta_{\text{target}}) \times \frac{V_P}{F \times \text{乗数}}$$
また、ベータは推定値なのでヘッジ後もぴったりゼロにはなりません。この残差がベーシス・リスクです。
LDI ― 負債を基準にした運用
具体的な手段は実務編・第 1 章で学んだイミュニゼーション(資産と負債のデュレーションを合わせる)が中心で、そこに金利スワップなどのデリバティブを組み合わせて負債の金利感応度に寄せていきます。長期の負債に合う超長期債が市場に十分ないことも多いため、デリバティブの活用が現実的な解になるわけですね。
7.2 スペキュレーション(投機)
小さな資金(プレミアム or 証拠金)で大きなポジションを取れるため、レバレッジ投資の手段として使われます。
- 上昇を予想 → コール買い or 先物ロング
- 下落を予想 → プット買い or 先物ショート
- ボラティリティ上昇を予想 → ストラドル買い
- ボラティリティ低下を予想 → ストラドル売り(無制限損失に注意)
7.3 裁定取引(アービトラージ)
裁定とは、価格の歪みを利用してリスクなく利益を得る取引のこと。
- 現物先物間裁定:先物価格がキャリー公式より上方乖離 → 先物売り・現物買いで確定利益
- プット・コール・パリティの歪み:$P \ne C - S_0 + K/(1+r_f)^T$ なら差額を確定利益として取得
- カバード・インタレスト裁定(為替):2 通貨金利差 ≠ フォワード・プレミアムの歪み
7.4 ダイナミック・ヘッジとポートフォリオ・インシュアランス
ヘッジには、最初にポジションを組んで放置する静的ヘッジと、相場の動きに合わせて持ち高を機動的に変える動的ヘッジ(ダイナミック・ヘッジ)があります。
ブラック・ショールズ式の導出そのものが「連続的にデルタ・ヘッジすれば無リスクになる」という論理なので、理論と実務が直結しているのがこの手法です。
ポートフォリオ・インシュアランスは、この考え方を運用に応用したものです。プロテクティブ・プットを実際に買う代わりに、株式と安全資産の配分を動かしてプットを買ったのと同じ効果を作ります。
| 相場 | 動き | ねらい |
|---|---|---|
| 下落局面 | 株式を売って安全資産を増やす | あらかじめ決めた下限(フロア)を割り込まないようにする |
| 上昇局面 | 株式を買い増す | 上昇には可能なかぎりついていく |
- 順張りになる:下がったら売り、上がったら買う。相場の動きを増幅する方向に働く
- 複製誤差:連続的に調整できることが前提だが、実際には離散的にしか売買できない。取引コストもかかる
- 急変時にフロアを割りうる:価格が飛ぶ(ギャップ・ダウン)と、売り切る前に下限を突破してしまう
💡 第 3 章 要点まとめ
- デリバティブ 3 大カテゴリ:先物(線形・双方義務)・オプション(非線形・買い手の権利)・スワップ(CF 定期交換)
- 先物の損益:ロング $S_T - K$、ショート $K - S_T$。最大損益は無限大
- キャリー公式:$F^\ast = S_0(1+r_f)^T$(配当なし)、理論編第 5・7 章と共通
- ベーシス:$S_0 - F$。満期でゼロ収束。ベーシスリスクに注意
- 金利スワップ:固定 vs 変動の CF 交換、元本は動かない
- オプション戦略:ブル・スプレッド(緩やかな強気)、ストラドル(方向不明の大相場)、プロテクティブ・プット(保険型ヘッジ)
- プット・コール・パリティ(モデル非依存):$P = C - S_0 + K/(1+r_f)^T$
- 転換社債:債券価値(下限)+ 株式コール。株価帯により性格変化
- 仕組み債:高クーポンの裏で下方リスクを引き受ける構造
- エキゾチック・オプション:バリア(ノックイン/アウト)・アジアン(平均)・バイナリー(固定額)・コンパウンド(オプションのオプション)・ルックバック(最高安値)。経路依存はバリア/アジアン/ルックバック
- デリバティブの 3 用途:ヘッジ・スペキュレーション・裁定(試験で出題される分類)
✍️ 演習(クリックで解答表示)
問 1 現物株価 $S_0 = 2{,}000$ 円、配当利回り $q = 1.5\%$、リスクフリー・レート $r_f = 0.5\%$、満期 $T = 0.5$ 年の株価指数先物の理論価格を求めてください。
解答を見る
キャリー公式(配当あり): $$F^\ast = S_0 (1 + r_f - q)^T = 2{,}000 \times (1 + 0.005 - 0.015)^{0.5} = 2{,}000 \times 0.99^{0.5}$$
$0.99^{0.5} \approx 0.99499$
$$F^\ast \approx 2{,}000 \times 0.99499 \approx \mathbf{1{,}990\ \text{円}}$$
配当利回りが金利を上回るため、先物は現物より安い(バックワーデーション)。
問 2 権利行使価格 $K_1 = 180$ のコールを買い(プレミアム 8 円)、$K_2 = 220$ のコールを売り(プレミアム 2 円)のブル・コール・スプレッドを組んだ。
(a) 純プレミアム
(b) 最大利益・最大損失・損益分岐点
解答を見る
(a) 純プレミアム:$8 - 2 = \mathbf{6}$ 円(支払い)
(b) 最大利益:$(K_2 - K_1) - 純プレミアム = (220 - 180) - 6 = \mathbf{+34}$ 円
最大損失:$\mathbf{-6}$ 円(純プレミアムのみ)
損益分岐:$K_1 + 純プレミアム = 180 + 6 = \mathbf{186}$ 円
問 3 $K = 500$ 円のコール買い(プレミアム 30 円)、$K = 500$ 円のプット買い(プレミアム 25 円)のロング・ストラドルを組んだ。
(a) 2 つの損益分岐点
(b) 満期株価 $S_T = 600$ のときの損益
解答を見る
合計プレミアム:$30 + 25 = 55$ 円
(a) 損益分岐:$K \pm 55 = \mathbf{445}$ 円と $\mathbf{555}$ 円
(b) $S_T = 600$ のときのペイオフ:コール $(600-500) = 100$、プット 0、プレミアム控除 $-55$
損益 $= 100 + 0 - 55 = \mathbf{+45}$ 円
問 4 現在株価 $S_0 = 3{,}000$ 円の銘柄。$K = 2{,}800$ のプットをプレミアム 80 円で買うプロテクティブ・プットを組む(株 1 株+プット 1 枚)。
(a) 満期株価 $S_T$ に対する損益関数を場合分けで表せ
(b) 最大損失と、その金額が発生する $S_T$ の範囲
(c) 損益分岐となる $S_T$
解答を見る
(a)
$S_T \geq 2{,}800$:$損益 = (S_T - 3{,}000) + 0 - 80 = S_T - 3{,}080$
$S_T \lt 2{,}800$:$損益 = (S_T - 3{,}000) + (2{,}800 - S_T) - 80 = -280$
(b) 最大損失:$\mathbf{-280}$ 円。発生範囲:$S_T \leq 2{,}800$ の全域で固定。
(c) 損益分岐:$S_T - 3{,}080 = 0$ → $S_T = \mathbf{3{,}080}$ 円(ブレークイーブン)
問 5 額面 100 円、残存 5 年、クーポン 0.5% の転換社債があり、転換価格は 800 円。現在の株価は 1,000 円。純粋な社債部分の YTM は 1.5%。
(a) 転換比率
(b) 現在の転換価値
(c) 純粋な社債価値(おおよそ)
(d) 株価が 500 円に下落したらどうなるか
解答を見る
(a) 転換比率:$100 / 800 = \mathbf{0.125}$ 株
(b) 転換価値:$0.125 \times 1{,}000 = \mathbf{125}$ 円
(c) 社債価値(近似、年金+元本): $$B \approx \sum_{t=1}^{5} \frac{0.5}{1.015^t} + \frac{100}{1.015^5} \approx 0.5 \times 4.783 + 100 \times 0.9283 \approx 2.39 + 92.83 \approx \mathbf{95.2\ \text{円}}$$
(d) 株価 500 円 → 転換価値 $0.125 \times 500 = 62.5$ 円。これは社債価値 95.2 円より低いので、CB は社債価値でほぼ下支えされる(債券的ゾーン)。実際の CB 価格は 95 円近辺。
問 6 想定元本 500 億円、期間 5 年、固定金利 2% 支払い・変動金利受取の金利スワップを A 社が締結。1 年目終了時、1 年目の変動金利は 1.3%、2 年目の変動金利は 2.4% と確定した。
(a) 1 年目の A 社の純キャッシュフロー
(b) 2 年目の A 社の純キャッシュフロー
解答を見る
固定金利支払:$500 \times 0.02 = 10$ 億円(毎年)
(a) 1 年目:変動受取 $500 \times 0.013 = 6.5$ 億円 → 純 CF = $6.5 - 10 = \mathbf{-3.5\ \text{億円}}$(A 社は支払超)
(b) 2 年目:変動受取 $500 \times 0.024 = 12$ 億円 → 純 CF = $12 - 10 = \mathbf{+2.0\ \text{億円}}$(A 社は受取超)
1 年目は変動金利が固定を下回ったため A 社に不利、2 年目は上回ったため有利に転じる。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
