株式投資分析 ― 配当・利益・資本コストで株価をひも解く
株式の本源的価値を 4 つの視点で評価し、運用戦略につなげる。
🎯 この章でマスターしておきたいこと
- 効率的市場仮説(EMH)の 3 つの型と、代表的な市場アノマリー
- 配当割引モデル (DDM)、ゴードン・モデル $P_0 = D_1/(r-g)$
- 2 段階・3 段階成長モデル(高成長期+永久成長期)の計算
- 残余利益モデルとDCF(FCF 割引)の関係
- 資本コストのCAPM 推定 $r = r_f + \beta (\text{MRP})$
- PER・PBR・配当利回りの分解式と使いどころ
- アクティブ運用とパッシブ運用、Information Ratio
📚 本章の流れ
1. 株式投資と効率的市場仮説
1.1 株式と債券はここが違う
前章で学んだ債券と、本章で学ぶ株式の最大の違いは、キャッシュフローの性質です。
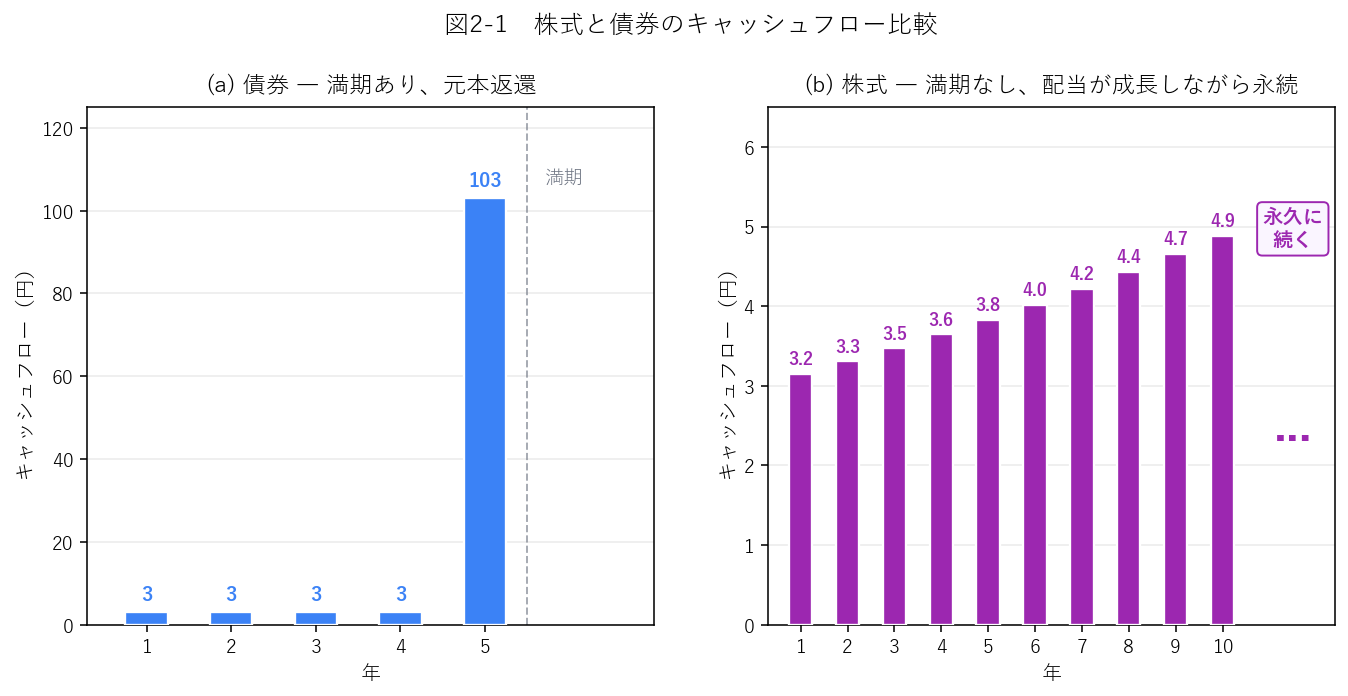
| 債券 | 株式 | |
|---|---|---|
| 満期 | あり(償還日) | なし(無限期間) |
| キャッシュフロー | クーポン(固定額)+元本 | 配当(金額・支払有無とも不確実) |
| 成長 | 原則なし | 企業成長とともに増える可能性 |
| 優先度 | 高い(先取り) | 低い(残余請求権) |
| 評価の難しさ | 低(将来 CF が契約で確定) | 高(配当と割引率の両方が不確実) |
1.2 効率的市場仮説(EMH)
株式投資を語るとき、必ず登場する概念が効率的市場仮説(Efficient Market Hypothesis, EMH)です。ユージン・ファーマが 1970 年に体系化し、2013 年ノーベル経済学賞の対象にもなりました。
- ウィーク型:過去の価格データには、将来価格を予測するための情報は残っていない。テクニカル分析は無効。
- セミストロング型:公表されているすべての情報(決算、ニュース)が価格に即時反映される。ファンダメンタル分析も無効。
- ストロング型:未公表のインサイダー情報も含め、すべての情報が価格に反映されている。インサイダー取引でも超過利益は得られない。
1.3 代表的な市場アノマリー
| アノマリー | 内容 |
|---|---|
| 小型株効果 | 時価総額の小さい企業の株式は、CAPM で説明できる以上のリターンを示す傾向 |
| バリュー効果 | PBR や PER が低い「割安株」の方が、「割高株(グロース)」より長期的に優位 |
| モメンタム効果 | 過去 3〜12 ヶ月間リターンが高かった銘柄は、その後も高リターンを継続しやすい |
| リバーサル効果 | 3〜5 年単位での長期反転。勝者株が敗者になり、敗者株が勝者になる |
| カレンダー効果 | 月初・週初・年末などに特定のパターン(1 月効果など) |
2. 配当割引モデル (DDM) ― 将来配当の割引現在価値
では、株式の理論価格はどう求めるのでしょうか。最も基本となるのが配当割引モデル(Dividend Discount Model, DDM)です。
2.1 DDM の基本式
※ $\sum$(シグマ記号)の使い方は数学の基礎を参照。
2.2 「株価売却益はどこ?」という疑問
ここで「でも実際、株は配当目当てじゃなくて値上がり益狙いで買いません?」という声が聞こえてきそうですね。実は、値上がり益は DDM に織り込み済みなんです。
$P_0 = (D_1 + P_1)/(1+r)$ に $P_1 = (D_2 + P_2)/(1+r)$ を代入 → 代入を繰り返すと、売却価格が消え、将来配当だけが残るという巧妙な構造になっています。つまり「値上がり期待」も究極的には配当を織り込んだ結果なんですね。
2.3 無限和の困難
さて、DDM は美しい式ですが実務では困ったことに無限項を足さないといけません。これをどう扱うか。2 つのアプローチがあります:
- 一定成長を仮定する(次節のゴードン・モデル)
- 有限期間の配当 + ターミナル・バリュー(§3 の多段階モデル)
3. ゴードン・モデルと多段階成長モデル
3.1 ゴードン・モデル(定率成長モデル)
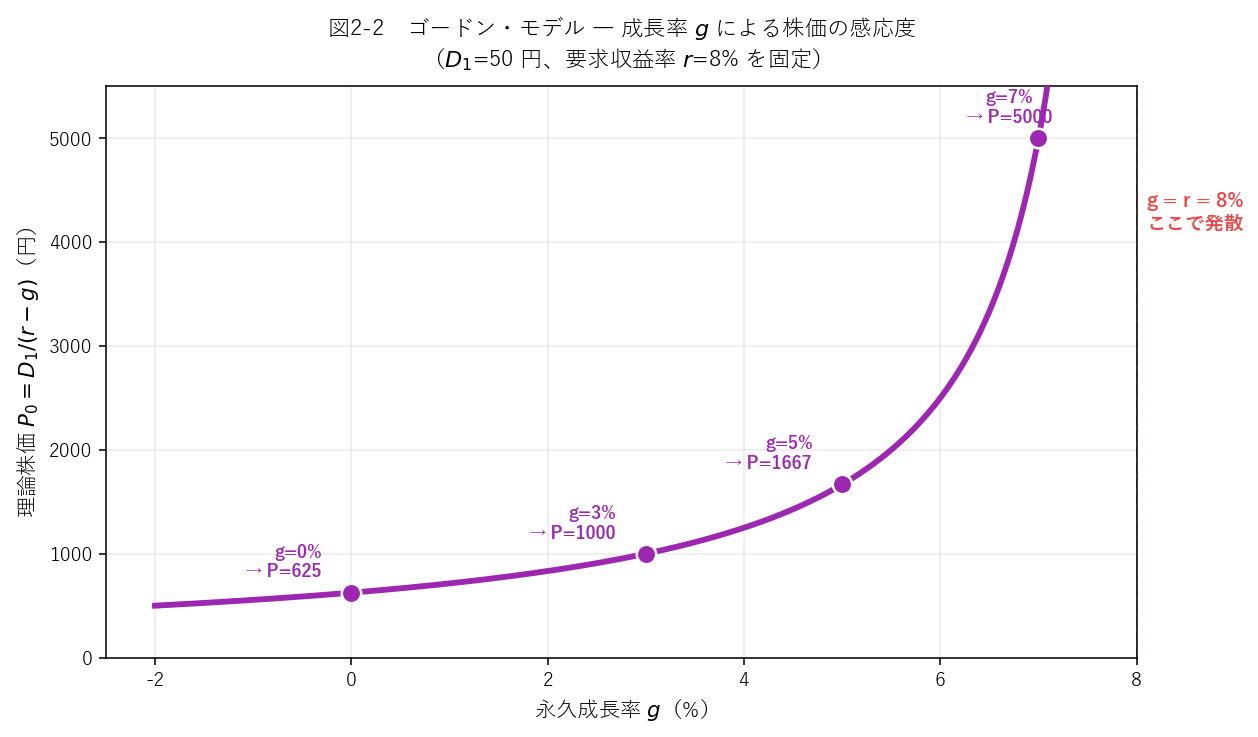
配当が「毎年一定の成長率 $g$ で永久に伸びる」と仮定すると、DDM の無限和がきれいな閉じた形になります。
3.2 計算例 ― 配当割引モデル
$$P_0 = \frac{50}{0.08 - 0.03} = \frac{50}{0.05} = \mathbf{1{,}000\ \text{円}}$$ この株式の理論価格は 1,000 円。もし市場価格が 900 円なら「割安」と判断し買いシグナル、1,100 円なら「割高」として売りシグナル、という使い方。
3.3 多段階成長モデル
成長企業の多くは「最初の数年は高成長、その後は安定成長」という 2 段階の姿になります。これを2 段階成長モデルで評価します。
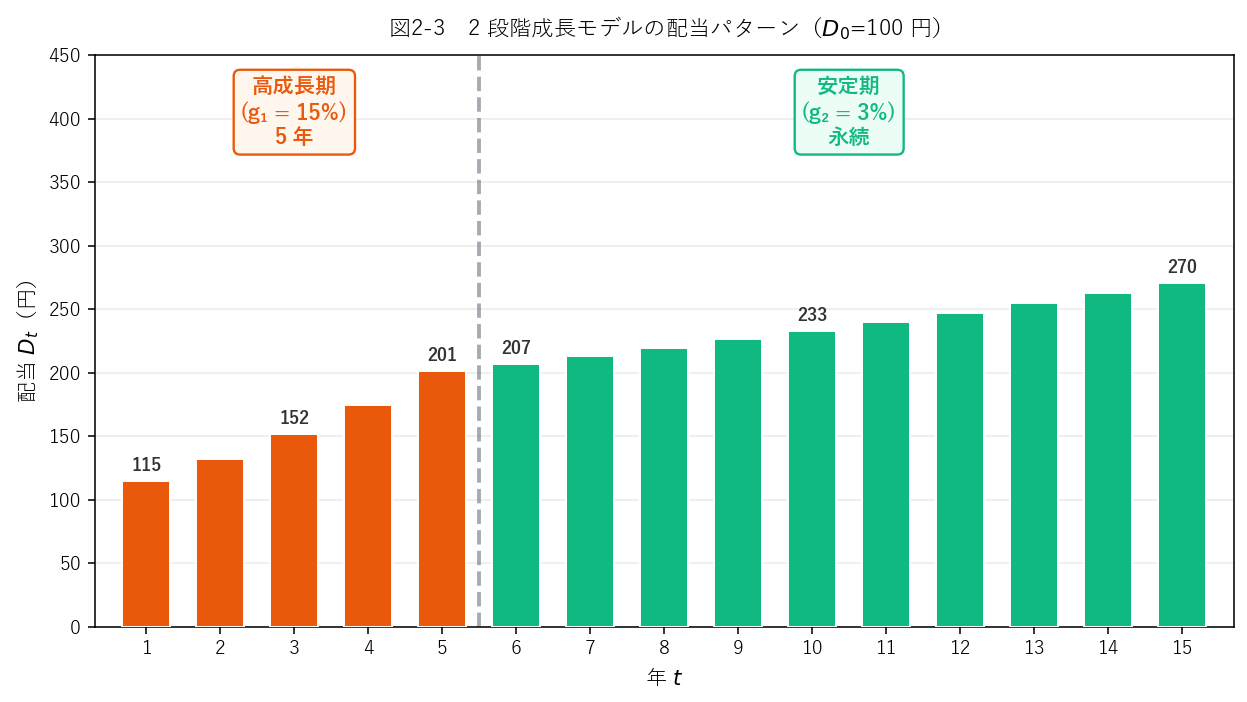
ステップ 1:高成長期配当の PV
| 年 $t$ | $D_t$(円) | $D_t / 1.10^t$(円) |
|---|---|---|
| 1 | $100 \times 1.15 = 115.00$ | $104.55$ |
| 2 | $132.25$ | $109.30$ |
| 3 | $152.09$ | $114.27$ |
| 4 | $174.90$ | $119.46$ |
| 5 | $201.14$ | $124.89$ |
| 合計 | $572.46$ | |
4. 残余利益モデル (RIM) と DCF 法
4.1 DDM の弱点と代替モデル
DDM は美しい理論ですが、実務では弱点があります:
- 配当を出さない成長企業(GAFA・ベンチャーなど)には使えない
- 配当政策は経営判断で変わる(自社株買いで配当代替、など)
そこで、株主に帰属する「配当可能な利益の源泉」を割り引く別系統のモデルが使われます。代表は以下の 2 つ。
4.2 残余利益モデル (Residual Income Model, RIM)
- $\mathrm{BV}_0$:今日の 1 株あたり自己資本簿価(Book Value)
- $\mathrm{RI}_t = (\mathrm{ROE}_t - r) \times \mathrm{BV}_{t-1}$:$t$ 期の残余利益(要求収益率を上回る超過利益)
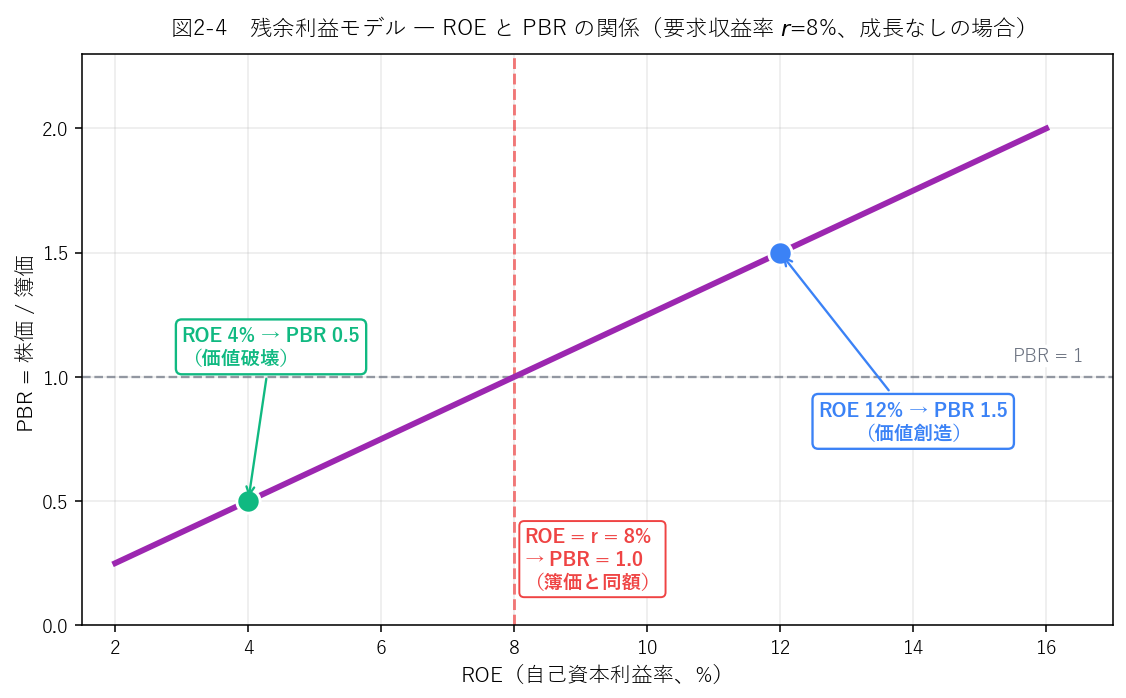
- $\mathrm{ROE} = r$ なら、株価は簿価通り(PBR = 1)
- $\mathrm{ROE} \gt r$ なら、超過利益を生み続けるのでPBR $\gt$ 1(価値創造)
- $\mathrm{ROE} \lt r$ なら、超過利益がマイナスなのでPBR $\lt$ 1(価値破壊)
4.3 計算例 ― 残余利益モデル
毎年の残余利益: $$\mathrm{RI} = (0.12 - 0.08) \times 1{,}000 = 40\ \text{円/年}$$ これが永続するので、永久年金の公式で: $$P_0 = 1{,}000 + \frac{40}{0.08} = 1{,}000 + 500 = \mathbf{1{,}500\ \text{円}}$$ PBR $= 1{,}500 / 1{,}000 = \mathbf{1.5}$。「ROE 12% という超過収益力が、簿価にプレミアム 50% を上乗せしている」と解釈できます。
4.4 DCF 法(フリー・キャッシュフロー割引)
もう一つの主流モデルがDCF 法。企業全体が生み出すフリー・キャッシュフロー (FCF) を加重平均資本コスト (WACC) で割り引いて企業価値を求め、そこから有利子負債を差し引いて株式価値を得る手法です。
- 安定配当の成熟企業 → DDM が手軽
- 会計情報が豊富な上場企業 → RIM(ROE と簿価が軸)
- M&A・事業再編の評価 → DCF(事業 CF を直接評価)
4.5 NOPAT・投下資本・FCF ― DCF を計算するための道具
DCF 法を実際に計算するには、いくつかの定義を正確に押さえる必要があります。ここが曖昧だと数値問題は解けません。
4.6 ROIC・EVA・MVA ― 価値を「創ったか」で測る
- ROIC > WACC … 投資するほど価値が増える(EVA > 0、MVA > 0)
- ROIC = WACC … 投資しても価値は変わらない
- ROIC < WACC … 投資するほど価値を壊す
4.7 EBITDA と EV/EBITDA 倍率
- 資本構成(負債の多寡)が違う企業どうし
- 税率や減価償却方法が違う国の企業どうし
一方で設備投資の重さを無視するため、装置産業では実力を過大に見せる点に注意が必要です。
4.8 サステイナブル成長率
外部から資金調達せずに、内部留保だけで達成できる利益成長率です。これを超える成長を目指すなら、増資か借入れが必要になります。
4.9 フランチャイズ価値モデル
株価を「いまの収益力の価値」と「これから成長で生み出す価値」に分けて見るのがフランチャイズ価値モデルです。
- ROE > $r$ … 成長するほど価値が増える → フランチャイズ価値は正
- ROE = $r$ … 成長しても価値は変わらない → ゼロ
- ROE < $r$ … 成長するほど価値を壊す → 負
PER の形で書くと、分解がはっきりします。
- FF(フランチャイズ・ファクター):新規投資 1 単位がどれだけ価値を生むか $$\mathrm{FF} = \frac{R - r}{R\,r}$$ ($R$ は新規投資の期待収益率=ROE、$r$ は要求収益率)
- G(成長等価・成長ファクター):資本コストを上回る収益をあげられる投資機会が、現在の資本規模に対してどれだけあるか
FF の式は $R = r$ のときちょうど 0 になります。資本コストと同じ収益率でしか運用できない会社は、いくら成長してもPER が $1/r$ から動かない。ゴードン・モデルで「ROE = $r$ なら成長は株価に無関係」と学んだのと同じ結論です。 PER が高くなる理由を「収益力」と「成長機会」に切り分けて説明できるのがこのモデルの利点です。
5. 資本コスト (CAPM) と株式評価尺度
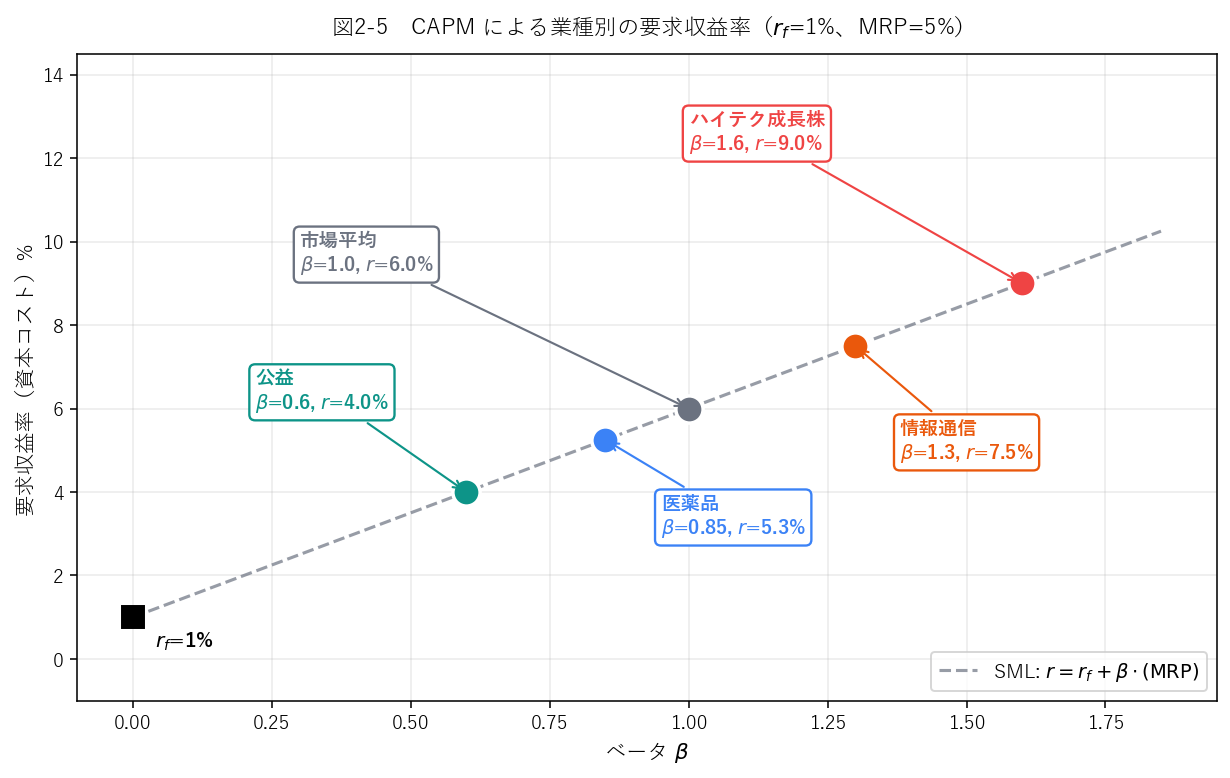
上のモデルはどれも「割引率 $r$(要求収益率=資本コスト)」を必要とします。これをどう決めるか? 答えは理論編・第 3 章のCAPM です。
5.1 CAPM による資本コストの推定
- $r_f$:リスクフリー・レート(通常、長期国債利回り)
- $\beta$:当該銘柄の市場に対する感応度(回帰分析で推定)
- $\mathrm{MRP}$:マーケット・リスクプレミアム(通常 4〜6%)
5.2 計算例 ― 業種別資本コスト
- 公益(β=0.6)の資本コスト:$r = 1 + 0.6 \times 5 = \mathbf{4.0\%}$
- 医薬品(β=0.85):$r = 1 + 0.85 \times 5 = \mathbf{5.3\%}$
- 市場平均(β=1.0):$r = 1 + 1 \times 5 = \mathbf{6.0\%}$
- 情報通信(β=1.3):$r = 1 + 1.3 \times 5 = \mathbf{7.5\%}$
- ハイテク成長株(β=1.6):$r = 1 + 1.6 \times 5 = \mathbf{9.0\%}$
5.3 ファクター・モデル ― ベータだけでは足りない
理論編・第 3 章で、CAPM では説明しきれないアノマリー(小型株効果・バリュー株効果)を見ました。「ベータ以外のリスク要因も価格に効いているのではないか」という発想を形にしたのがマルチファクター・モデルです。
- 市場ファクター $(R_M - r_f)$ … マーケット・ポートフォリオの超過リターン
- SMB (Small Minus Big) … 小型株ポートフォリオと大型株ポートフォリオのリターン格差
- HML (High Minus Low) … 簿価時価比率(B/P)の高いポートフォリオと低いポートフォリオのリターン格差
なお、ファクターでリターンを説明するという発想そのものは、APT(裁定価格理論)にさかのぼります。APT は「無裁定条件のもとで、リターンは複数の共通ファクターの線形結合で表せる」と述べるもので、ファクターの中身を理論が指定しない点がCAPMとの違いです。
5.4 株式評価尺度(PER・PBR・配当利回り)
DDM や RIM を厳密に計算する代わりに、市場価格と会計指標の比率でざっくり相対評価する指標群。実務では圧倒的によく使われます。
| 指標 | 定義 | 分解式(ゴードン・モデル由来) |
|---|---|---|
| PER (株価収益率) | $\dfrac{\text{株価}}{\text{1 株当たり利益 (EPS)}}$ | $\dfrac{1 - \text{内部留保比率}}{r - g}$ |
| PBR (株価純資産倍率) | $\dfrac{\text{株価}}{\text{1 株当たり純資産 (BPS)}}$ | $1 + \dfrac{\mathrm{ROE} - r}{r - g}$ |
| 配当利回り | $\dfrac{\text{1 株当たり配当}}{\text{株価}}$ | $r - g$ |
- PER 低 ≒ 割安 or 成長低
- PBR 低 ≒ 割安 or ROE 低
- 配当利回り高 ≒ 割安 or 成長低
6. アクティブ運用とパッシブ運用
6.1 パッシブ運用(インデックス運用)
パッシブ運用は、TOPIX や S&P 500 などの株価指数をそのまま複製することを目指す運用です。理論編・第 3 章で学んだ CAPM の教え「マーケット・ポートフォリオが効率的」を素直に実践した戦略ですね。
- 運用コスト:極めて低(年 0.05〜0.2% 程度)
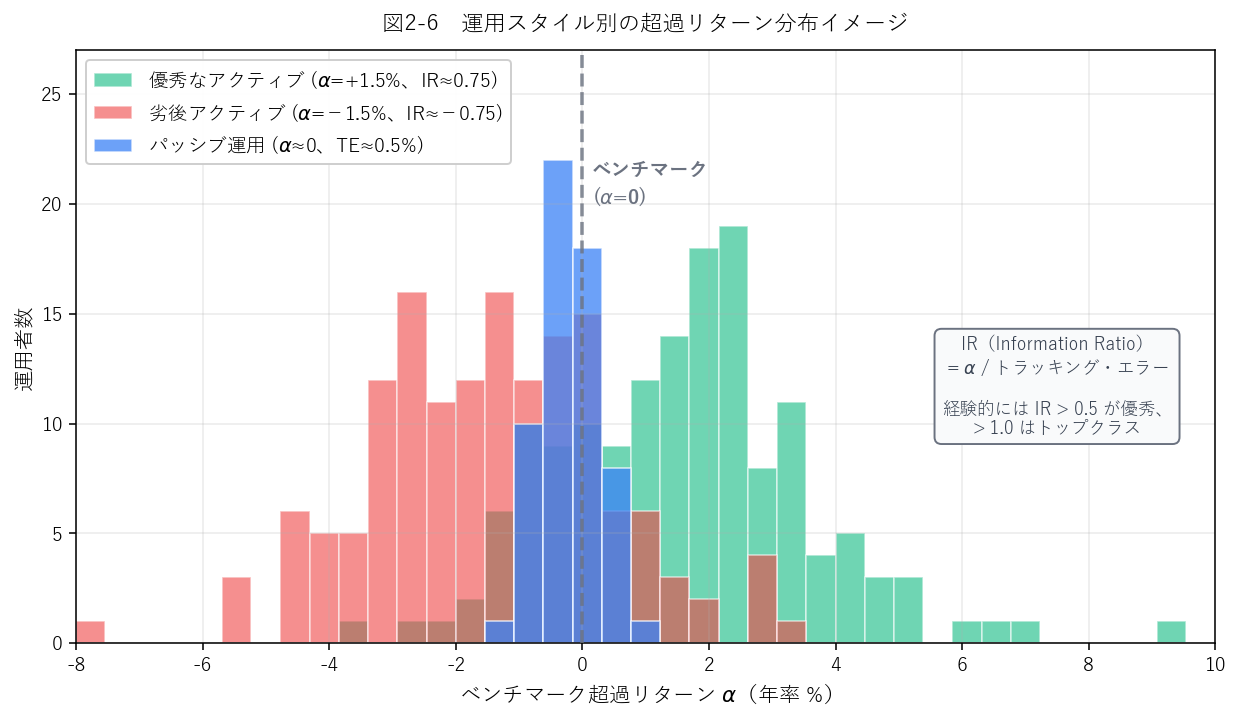
- アルファ ($\alpha$):基本的にゼロ
- トラッキング・エラー (TE):極小(0.1〜0.5%)
ここで一段細かい話をします。「指数を複製する」といっても、指数の全銘柄をそのまま買うとは限りません。複製のやり方には次の 3 つがあり、名前と中身の対応が問われます。
| 手法 | やり方 | 長所 | 短所 |
|---|---|---|---|
| 完全法 (完全複製法) |
指数の全構成銘柄を、指数と同じ構成比で保有する | 原理的には指数とのずれが最も小さい | 銘柄数が多いと売買コスト・管理コストが重い。流動性の低い銘柄まで買う必要があり、コストがかさむとかえって誤差が広がることもある |
| 層化抽出法 (層別抽出法) |
指数を業種・規模などの層(セル)に分け、各層から代表銘柄を選んで層の構成比を再現する | 銘柄数を絞れてコストが軽い。考え方が直感的 | 層の切り方に恣意性が残り、完全法よりは誤差が出る |
| 最適化法 | リスクモデルを使い、推定トラッキング・エラーを最小化するように、銘柄数などの制約のもとで数理計画で銘柄と比率を決める | 少ない銘柄数で誤差を抑えられる | 推定したリスクモデルに依存する。モデルの前提が現実と食い違うと誤差が広がりうる |
なお、実際の運用では指数と完全に一致させることはできません。売買コスト・配当の再投資タイミングのずれ・指数入替時の売買などが原因です。あわせて、投資家が受け取るリターンは信託報酬などのコストのぶん指数を下回りやすくなりますが、こちらは平均的な差(リターンの水準の話)であり、トラッキング・エラー(ずれのばらつき)とは別の概念である点に注意してください。コスト控除前で見れば、指数を上回る年があっても不思議ではありません。
6.2 アクティブ運用
アクティブ運用は、ベンチマーク(指数)を上回るリターンを狙う運用です。セミストロング型 EMH を完全には信じない立場に立ちます。
- $\mathrm{IR} \gt 0.5$ :優秀な運用者
- $\mathrm{IR} \gt 1.0$ :トップクラス(稀)
- $\mathrm{IR} \lt 0$ :運用費差し引き後で負ける(多数派)
アクティブ運用には、銘柄を選ぶ道筋の違いによる 2 つのアプローチがあります。
| アプローチ | 考える順序 | 中身 |
|---|---|---|
| トップダウン・アプローチ | マクロ → 個別銘柄 | 景気・金利・為替などのマクロ経済環境の見通しをまず立て、そこからリターンに影響する要素(業種・投資スタイルなど)の予想を行い、ポートフォリオの属性を意図的に傾ける |
| ボトムアップ・アプローチ | 個別銘柄 → 全体 | 個々の企業の業績・財務・競争力を調べて割安な銘柄を積み上げる。結果としての業種構成は銘柄選択の副産物になる |
6.3 どちらを選ぶべきか ― 実務の判断
一方で、市場効率性が低い新興国株や中小型株、あるいは特殊な戦略(統計的裁定、オルタナティブ)ではアクティブの余地が残ります。実務ではコア(パッシブ)+サテライト(一部アクティブ)の混合戦略が一般的です。KKT 試験でも「パッシブとアクティブの選択基準」は論述で問われやすい論点です。
6.4 執行コストとインプリメンテーション・ショートフォール
運用の巧拙は銘柄選択だけで決まりません。売買を実際に執行する過程で失われるコストも成績を左右します。
| コストの種類 | 内容 | 見えるか |
|---|---|---|
| 手数料・税 | 売買委託手数料など | 明示的(見える) |
| スプレッド・コスト | 買値と売値の差の半分 | 暗黙的 |
| マーケット・インパクト・コスト | 自分の注文が価格を動かしてしまう分 | 暗黙的 |
| タイミング・コスト | 執行を待つあいだに価格が動いてしまう分 | 暗黙的 |
| 機会コスト | 約定できずに買い逃した/売り逃した分 | 暗黙的 |
だから執行アルゴリズムの設計は「インパクトとタイミングのどこで折り合いをつけるか」という最適化問題になります。アクティブ運用で $\alpha$ を 1% 稼いでも、執行コストで 1% 失えば差し引きゼロ。IS は「絵に描いた餅」と実際の成績の差を測る物差しだと考えてください。
6.5 代表的な投資スタイル
| スタイル | 狙い | 典型的な指標 |
|---|---|---|
| バリュー | 割安株の底値買い | 低 PER、低 PBR、高配当利回り |
| グロース | 高成長企業のプレミアム | 高 EPS 成長率、高 ROE |
| モメンタム | 上昇トレンドに乗る | 過去 6〜12 ヶ月の高リターン |
| クオリティ | 財務健全・安定成長 | 高 ROE、低負債比率、収益安定 |
| 低ボラティリティ | 低リスクでも同等リターン | 低標準偏差、低 β |
7. 資本構成の理論 ― MM理論とトレードオフ理論
ここまでは「株式をどう評価するか」でした。最後に視点を発行体に移して、企業が資金を負債で集めるか株式で集めるかによって、企業価値は変わるのかを考えます。
7.1 MM理論 ― 「資本構成は企業価値に関係ない」
モジリアーニとミラーが 1958 年に示した命題です。まず完全資本市場という強い前提を置きます。
- 法人税・所得税がない
- 取引コスト・倒産コストがない
- 情報が対称(経営者と投資家が同じ情報を持つ)
- 個人も企業と同じ金利で借入れできる
※ $r_D$ が一定であるうちは $r_E$ は $D/E$ の一次式(直線)になります。負債が増えて負債自体もリスクを帯びると $r_D$ が上がりはじめ、そのぶん $r_E$ の上昇は緩やかになります。それでも WACC が $r_U$ で一定であることは変わりません。
「でも、負債は金利が安いのだから、負債を増やせば資本コストが下がって企業価値が上がるのでは?」と思いますよね。第2命題がその反論に答えています。負債を増やすと、残された株主が背負うリスクが増えるため株主の要求リターンがちょうど相殺するだけ上がる。だから加重平均は変わらない、というわけです。
証明の要は自家製レバレッジという考え方です。企業が借金してくれなくても、投資家は自分で借金して株を買えば同じ状態を作れる。だから投資家は「借金してくれる企業」に割増しを払いません。前提に「個人も同じ金利で借りられる」が入っているのは、このためです。
7.2 法人税を入れると ― 節税効果
前提のうち「法人税がない」を外します。支払利息は損金に算入できるので、負債を使う企業は税金が減ります。これが節税効果(タックス・シールド)です。
※ この $T_c D$ という簡潔な形は、負債が永久債で額が一定、利息を確実に払い切れ、節税分を負債コスト $r_D$ で割り引くという前提のもとで出てきます($T_c r_D D / r_D = T_c D$)。負債を返済していく場合や、赤字で節税効果を使い切れない場合には、節税効果の現在価値はこれより小さくなります。
7.3 トレードオフ理論 ― 節税効果と財務破綻コストの綱引き
足りなかったのは倒産・財務的困難のコストでした。負債を増やせば増やすほど、返済に行き詰まる確率が上がります。
| 負債を増やすと | 内容 |
|---|---|
| + 節税効果 | 支払利息の損金算入で法人税が減る。負債に比例して増える |
| − 財務破綻コスト | 直接コスト:倒産手続の弁護士費用・裁判費用など 間接コスト:取引先が離れる、優秀な人材が流出する、有利な投資機会を見送らざるを得なくなる。負債が増えると加速度的に増える |
なお、資本構成の説明にはもう一つペッキング・オーダー理論があります。情報の非対称性のもとでは、企業は資金調達手段を内部資金(内部留保や手元資金)→ 負債 → 新株発行の順に選ぶ、という考え方です(増資は「株価が割高だから出すのだろう」と受け取られ、株価が下がりやすいため)。トレードオフ理論が「最適点がある」と言うのに対し、こちらは「順序がある」と言っており、着眼点が違います。
8. リアル・オプション(実務編 第3章へ移動)
💡 第 2 章 要点まとめ
- 株式 = 満期なし・配当成長が特徴。DCF の対象として債券より難しい
- 効率的市場仮説 (EMH):ウィーク/セミストロング/ストロングの 3 型。実証的にはストロング型は否定
- 市場アノマリー:小型株・バリュー・モメンタム・リバーサル・カレンダー効果
- DDM:$P_0 = \sum_{t=1}^\infty D_t / (1+r)^t$
- ゴードン・モデル(試験で出題される):$P_0 = D_1 / (r-g)$、ただし $r \gt g$ が必須
- 多段階成長モデル:高成長期配当の PV + ターミナル・バリューの PV
- 残余利益モデル:$P_0 = \mathrm{BV}_0 + \sum \mathrm{RI}_t/(1+r)^t$、$\mathrm{RI} = (\mathrm{ROE}-r)\mathrm{BV}$
- ROE vs r:ROE が $r$ を上回れば PBR $\gt 1$、下回れば $\lt 1$
- 資本コストは CAPM で推定:$r = r_f + \beta(\mathrm{MRP})$
- 株式評価尺度:PER・PBR・配当利回り。ゴードン・モデルから導出可能
- アクティブ vs パッシブ:手数料控除後はパッシブが優位。Information Ratio で巧拙を測定
- インデックス運用の 3 手法:完全法(全銘柄)/層化抽出法(層ごとに代表)/最適化法(TE 最小化)
- MM理論:完全市場なら $V_L = V_U$、WACC 一定。法人税ありなら $V_L = V_U + T_c D$
- トレードオフ理論:節税効果 − 財務破綻コスト が最大の点が最適資本構成
- リアル・オプション:延期・拡張・縮小・撤退・段階投資・転用。不確実性が大きいほど価値が大きい
- NOPAT=営業利益×(1−t)、FCF=NOPAT+減価償却−設備投資−運転資本増
- WACC=$ rac{E}{D+E}r_E+ rac{D}{D+E}r_D(1-t)$。負債コストは税引後
- EVA=NOPAT−投下資本×WACC=(ROIC−WACC)×投下資本、MVA=将来EVAの現在価値
- EBITDA=営業利益+減価償却費。EV=時価総額+有利子負債−現金
- サステイナブル成長率 $g=\mathrm{ROE} imes(1-配当性向)$
- フランチャイズ価値:$P/E = 1/r + \mathrm{FF} imes G$、$\mathrm{FF}=(R-r)/(Rr)$
- 執行コスト:インプリメンテーション・ショートフォール。インパクトとタイミングはトレードオフ
✍️ 演習(クリックで解答表示)
問 1 ある株式の次期予想配当 $D_1 = 30$ 円、配当成長率 $g = 2\%$、要求収益率 $r = 7\%$ のとき、ゴードン・モデルによる理論株価を求めてください。
解答を見る
$P_0 = \dfrac{D_1}{r - g} = \dfrac{30}{0.07 - 0.02} = \dfrac{30}{0.05} = \mathbf{600\ \text{円}}$
問 2 問 1 の銘柄について、$r$ は 7% のまま、$g$ が 2% から 3% に上昇したとします。理論株価はいくらになり、何% 上昇しますか?
解答を見る
$P_0' = \dfrac{30}{0.07 - 0.03} = \dfrac{30}{0.04} = \mathbf{750\ \text{円}}$
上昇率:$(750 - 600)/600 = \mathbf{+25\%}$
成長率 1%pt の上昇で株価 +25%。ゴードン・モデルは $r-g$ という分母に敏感で、小さな変化が大きな株価変動を生む。
問 3 ある企業の株式ベータ $\beta = 1.2$、リスクフリー・レート $r_f = 2\%$、マーケット・リスクプレミアム $\mathrm{MRP} = 6\%$。
(a) CAPM による資本コストはいくらか?
(b) この企業の次期予想配当 $D_1 = 100$ 円、配当成長率 $g = 4\%$ のとき、理論株価を求めよ。
解答を見る
(a) $r = r_f + \beta \times \mathrm{MRP} = 2 + 1.2 \times 6 = \mathbf{9.2\%}$
(b) $P_0 = \dfrac{D_1}{r - g} = \dfrac{100}{0.092 - 0.04} = \dfrac{100}{0.052} \approx \mathbf{1{,}923\ \text{円}}$
問 4 簿価 $\mathrm{BV}_0 = 500$ 円、予想 ROE = 15%、要求収益率 $r = 10\%$、成長はなく毎年全額配当とする。残余利益モデルで理論株価と PBR を求めてください。
解答を見る
残余利益:$\mathrm{RI} = (0.15 - 0.10) \times 500 = 25$ 円/年
$P_0 = 500 + \dfrac{25}{0.10} = 500 + 250 = \mathbf{750\ \text{円}}$
$\mathrm{PBR} = 750 / 500 = \mathbf{1.5}$
「ROE が要求収益率を 5%pt 上回る超過収益力が、簿価に対して 50% のプレミアムとして評価されている」と解釈。
問 5 2 段階成長モデルで評価する。$D_0 = 20$ 円、高成長期 $g_1 = 10\%$(3 年間)、安定期 $g_2 = 2\%$、要求収益率 $r = 8\%$。理論株価を求めてください。
解答を見る
ステップ 1:高成長期の配当
$D_1 = 20 \times 1.10 = 22$、$D_2 = 24.2$、$D_3 = 26.62$
各年の PV:
$22/1.08 = 20.37$
$24.2/1.08^2 = 24.2/1.1664 = 20.75$
$26.62/1.08^3 = 26.62/1.2597 = 21.13$
合計 = $\mathbf{62.25}$
ステップ 2:ターミナル・バリュー
$D_4 = 26.62 \times 1.02 = 27.15$
$\mathrm{TV}_3 = \dfrac{27.15}{0.08 - 0.02} = \dfrac{27.15}{0.06} = 452.55$
$\mathrm{PV}(\mathrm{TV}) = 452.55 / 1.2597 = 359.25$
ステップ 3:合算
$P_0 = 62.25 + 359.25 = \mathbf{421.50\ \text{円}}$
問 6 あるアクティブ運用ファンドは過去 5 年の年率超過リターン $\alpha = 2.4\%$、トラッキング・エラー $\mathrm{TE} = 4\%$ であった。
(a) Information Ratio は?
(b) このファンドの運用は「優秀」と評価できるか?
解答を見る
(a) $\mathrm{IR} = \alpha / \mathrm{TE} = 2.4 / 4.0 = \mathbf{0.60}$
(b) IR 0.60 は「優秀」の基準(0.5 以上)を満たす。ただし 5 年では統計的有意性が不十分との指摘もあり、通常は10 年以上のトラックレコードで判断。また、手数料控除後の $\alpha$ で評価することが重要。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
