債券投資分析 ― 利回りとデュレーションの世界
将来のキャッシュフローを割り引く。この 1 つの原則から、債券の値段・利回り・金利感応度がすべて導かれます。
🎯 この章でマスターしておきたいこと
- 債券価格=将来キャッシュフローの割引現在価値という基本式
- 最終利回り (YTM) の定義と、価格との逆相関関係
- マコーレー・デュレーション / 修正デュレーション / コンベクシティの意味と計算
- 金利のスポット・レートとフォワード・レート、ブートストラッピング
- 信用スプレッドとリスク中立デフォルト確率
- イミュニゼーション(負債マッチング)の考え方
📚 本章の流れ
1. 債券の基本 ― キャッシュフローと割引現在価値
1.1 債券って、そもそも何でしょう?
皆さん、「国債」や「社債」という言葉は聞いたことがありますよね。これらは総称して債券(bond)と呼ばれる金融商品で、発行体(国や企業)が投資家からお金を借りるときに発行する借用証書です。
お金を貸すわけですから、投資家は見返りとして:
- 定期的なクーポン(coupon、利払い)を受け取る
- 満期に元本(額面、face value)を返してもらう
というキャッシュフローを得ます。株式と違って「将来いくらの配当が出るか分からない」ではなく、発行時点で将来キャッシュフローが契約上決まっているのが最大の特徴です。
1.2 債券の種類
| 種類 | 説明 | 例 |
|---|---|---|
| 固定利付債 | クーポンが発行時に固定。最も基本的な形 | 10 年利付国債、社債の大半 |
| ゼロクーポン債(ZCB) | クーポンなし。満期に額面を受け取るだけ | 割引国債、STRIPS 債 |
| 変動利付債 | クーポンが市場金利に連動して変動 | FRN、15 年変動金利国債 |
| オプション内包型債券 | コーラブル(繰上償還)・プッタブル(途中売戻し)など | コーラブル債、転換社債(CB) |
| インフレ連動債 | 元本・クーポンが消費者物価指数に連動 | 物価連動国債(JGBi) |
1.3 キャッシュフローと債券価格
具体例でいきましょう。額面 100 円、クーポン年 2%、残存 3 年の固定利付債があるとします。これは、次のような毎年のキャッシュフローを約束する契約です:
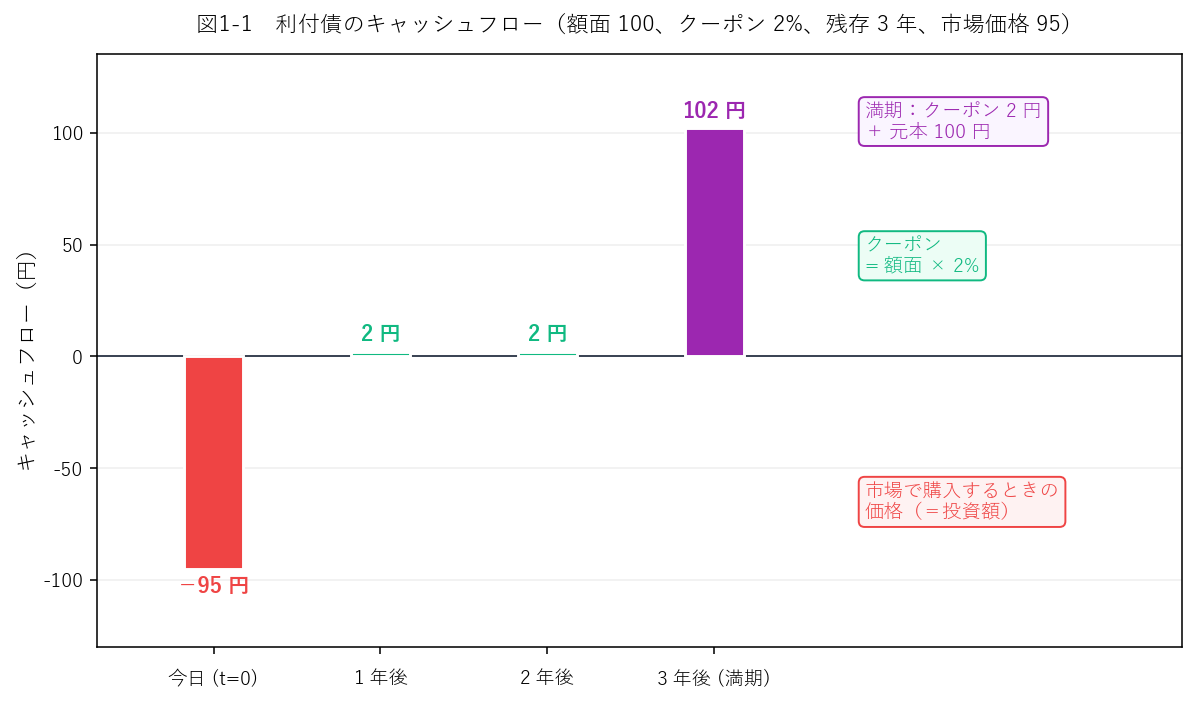
この債券を、投資家が市場で 95 円で購入したとしましょう。すると投資家のキャッシュフローは次のとおり:
- $t=0$(今日):$-95$ 円(購入)
- $t=1$(1 年後):$+2$ 円
- $t=2$(2 年後):$+2$ 円
- $t=3$(満期):$+102$ 円
1.4 債券価格の基本式 ― 割引現在価値
ここで登場するのが理論編で繰り返し出てきた割引現在価値(Present Value, PV)の考え方です。将来のキャッシュフローを、割引率で現在価値に引き直して合計したものが、そのキャッシュフローの「今日の価値」でしたね。
※ $\displaystyle\sum_{t=1}^{T}$ は「$t=1$ から $T$ までの和をとる」記号です。初めて見る方はシグマ記号の意味と使い方をどうぞ。
2. 最終利回り (YTM) と債券価格の関係
2.1 最終利回り (Yield to Maturity) とは
前節の基本式で、実務で最もよく使われる割引率 $y$ を最終利回り(Yield to Maturity, YTM)と呼びます。これは、今日の市場価格でこの債券を買って、満期まで持ち続けたときに実現する年換算の投資収益率です。
2.1b 単利最終利回り(日本の実務でよく使う簡便計算)
ここまでの YTM は複利で定義したものです。一方、日本の債券実務では単利で計算した利回りも広く使われます。
分子は「1 年あたりの利子 + 1 年あたりの償還差損益」、分母は投下元本です。
- 直接利回り = $C / P$(償還差損益を考えない)
- 単利最終利回り = 上の式(償還差損益を残存年数で割って均等配分)
- 複利最終利回り(YTM) = 再投資まで考慮した厳密な利回り
2.2 パー債・プレミアム債・ディスカウント債
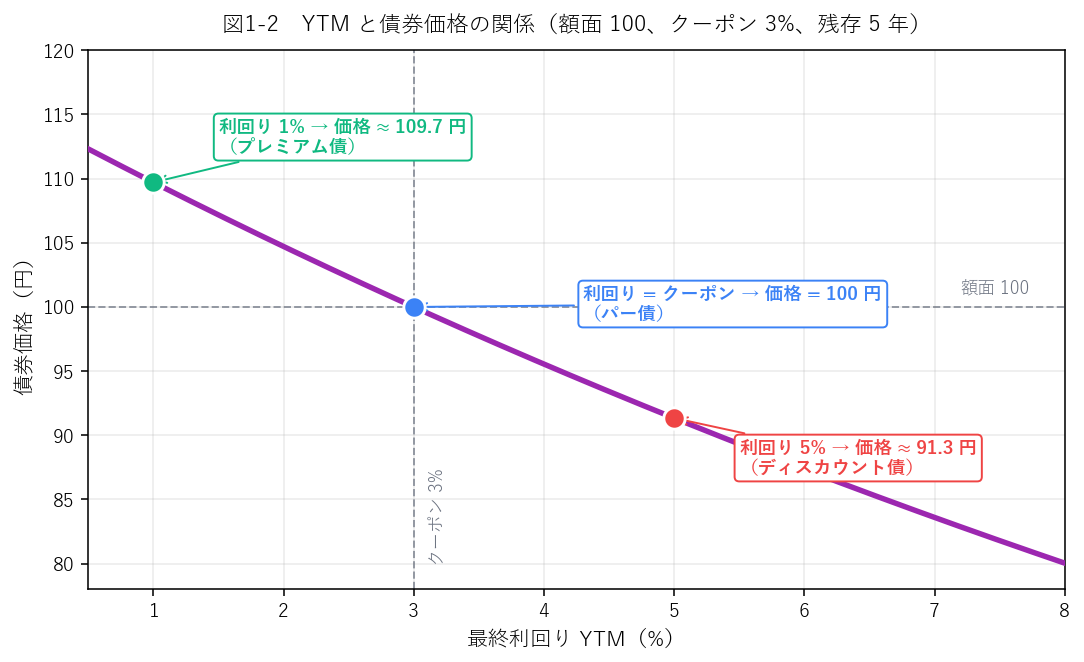
YTM と市場価格には、分かりやすい関係があります。
| 状況 | 呼び方 | 別名 | 例 |
|---|---|---|---|
| YTM $\lt$ クーポン率 | プレミアム債 | オーバーパー債(額面超) | YTM 1% なら価格 ≈ 109.7 円 |
| YTM $=$ クーポン率 | パー債 | ―(額面ちょうど) | YTM 3% なら価格 = 100 円ちょうど |
| YTM $\gt$ クーポン率 | ディスカウント債 | アンダーパー債(額面割れ) | YTM 5% なら価格 ≈ 91.3 円 |
価格と利回りの大小関係もセットで押さえます。オーバーパー債は「クーポン率 > 最終利回り」、アンダーパー債は「クーポン率 < 最終利回り」。 オーバーパー債は満期に額面で償還されるので、額面を超えて買った分だけ償還差損が出る。その分だけ利回りがクーポン率より低くなる、と考えると迷いません(実際の市場価格は金利変動で上下するので、価格が一直線に額面へ向かって下がるという意味ではありません。利回りが変わらないと仮定したときの話です)。
2.3 計算例 ― 3 年利付債の YTM
方程式: $$95 = \frac{2}{(1+y)} + \frac{2}{(1+y)^2} + \frac{102}{(1+y)^3}$$ 試行錯誤で近似解を探します:
- $y = 4\%$ → 右辺 $= 1.923 + 1.849 + 90.667 \approx 94.44$
- $y = 3.5\%$ → 右辺 $= 1.932 + 1.867 + 92.003 \approx 95.80$
- $y = 3.75\%$ → 右辺 $\approx 95.03$
(クーポン率 2% $\lt$ YTM 3.75% なので、価格 95 $\lt$ 額面 100 のディスカウント債、という関係も整合)
2.4 年 $m$ 回複利への拡張
実務では年 2 回のクーポン支払いが一般的なので、割引も半年複利で行います。年換算 YTM を $y$、年間複利回数を $m$ とすると:
3. デュレーションとコンベクシティ ― 金利感応度
債券投資で最も大切なリスク指標がデュレーションとコンベクシティです。「金利が 1% 動いたら、債券価格は何% 動くか?」を予測するツールですね。
3.1 マコーレー・デュレーション
デュレーションには 2 種類あるので最初に区別しましょう。
直感的には「債券のキャッシュフローの重心(平均回収期間)」です。ゼロクーポン債なら、キャッシュフローは満期に 1 回だけなので $D=T$(満期と一致)。利付債は途中で利息が入ってくるぶん $D \lt T$。
3.2 修正デュレーション
3.3 コンベクシティ ― 2 次の補正
修正デュレーションの式は1 次近似(テイラー展開の 1 次項)でした。金利変動が大きくなると 1 次近似では誤差が出るので、2 次補正を加えます。
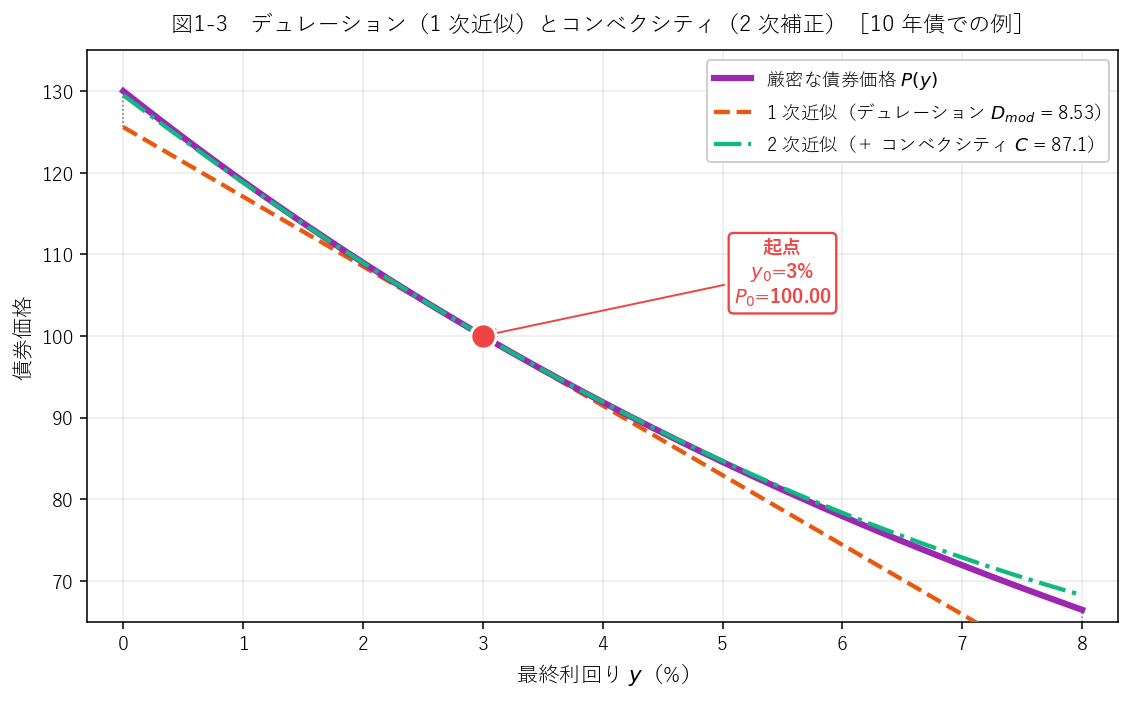
実務でも、パッシブに買って持つ投資家にとってはコンベクシティは味方。だから同じデュレーションなら、コンベクシティが大きい債券のほうが少し高く(利回りは低く)売買されます。
3.4 デュレーションの性質(試験で出題される)
- 満期が長いほどデュレーションは長い
- クーポン率が高いほどデュレーションは短い(利息で早く回収するから)
- YTM が高いほどデュレーションは短い
- ゼロクーポン債では $D = T$(マコーレー)、$D_{\text{mod}} = T/(1+y)$
4. 金利の期間構造 ― スポット・レートとフォワード・レート
これまでの話は「1 つの YTM」で割り引いていました。でも現実の金利は満期によって違います。1 年金利と 10 年金利は同じではないですよね。それを体系化するのが金利の期間構造(Term Structure)です。
4.1 スポット・レート(ゼロクーポン金利)
4.2 フォワード・レート
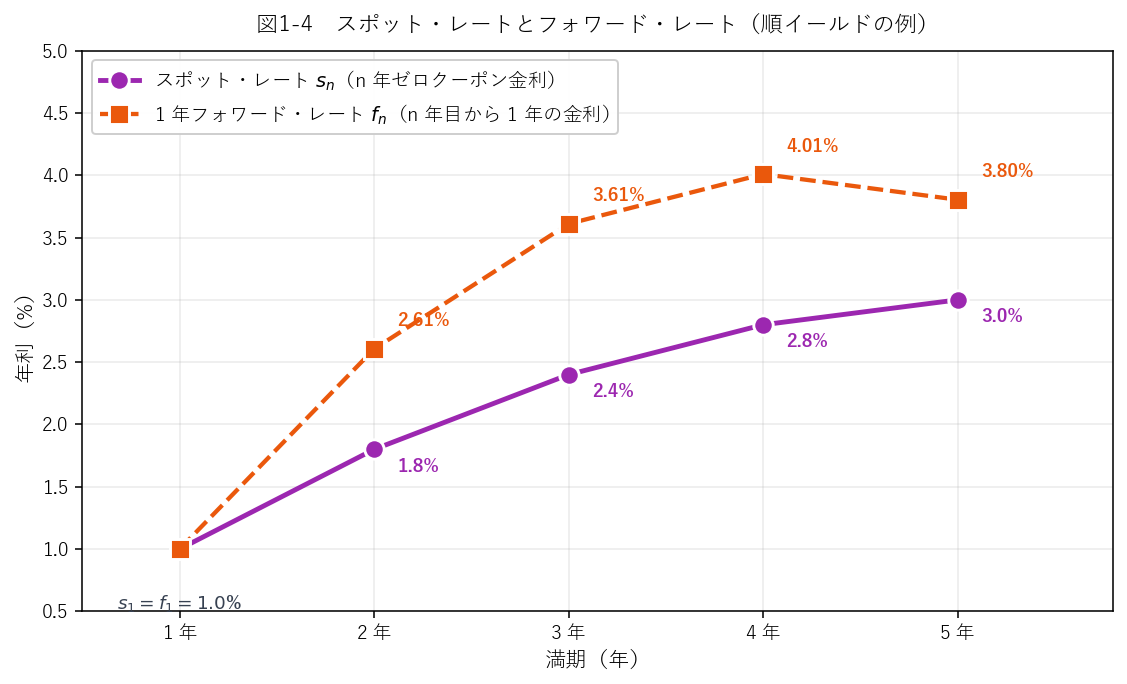
4.3 計算例 ― ブートストラッピング
- 1 年 ZCB:額面 100 円の市場価格 $B_1 = 99.01$ 円
- 2 年 ZCB:額面 100 円の市場価格 $B_2 = 96.47$ 円
4.4 期間構造の理論
| 理論 | フォワード・レートの解釈 |
|---|---|
| 純粋期待仮説 | フォワード・レート=将来の 1 年スポット・レートの予想値 |
| 流動性プレミアム仮説 | フォワード = 予想スポット + 期間が長いほど上乗せされるプレミアム |
| 市場分断仮説 | 各満期市場は独立。需給が期間構造を決める |
| 選好生息地仮説 | 投資家は特定の満期帯を好むが、プレミアム次第で乗り換える |
5. 信用リスクと社債評価
国債は「満期に確実に元本と利息が返ってくる」という前提(=リスクフリー)でしたが、社債は企業が倒産すれば元本が全額戻らない可能性があります。これが信用リスク(credit risk、デフォルト・リスク)です。
5.1 格付けと信用スプレッド
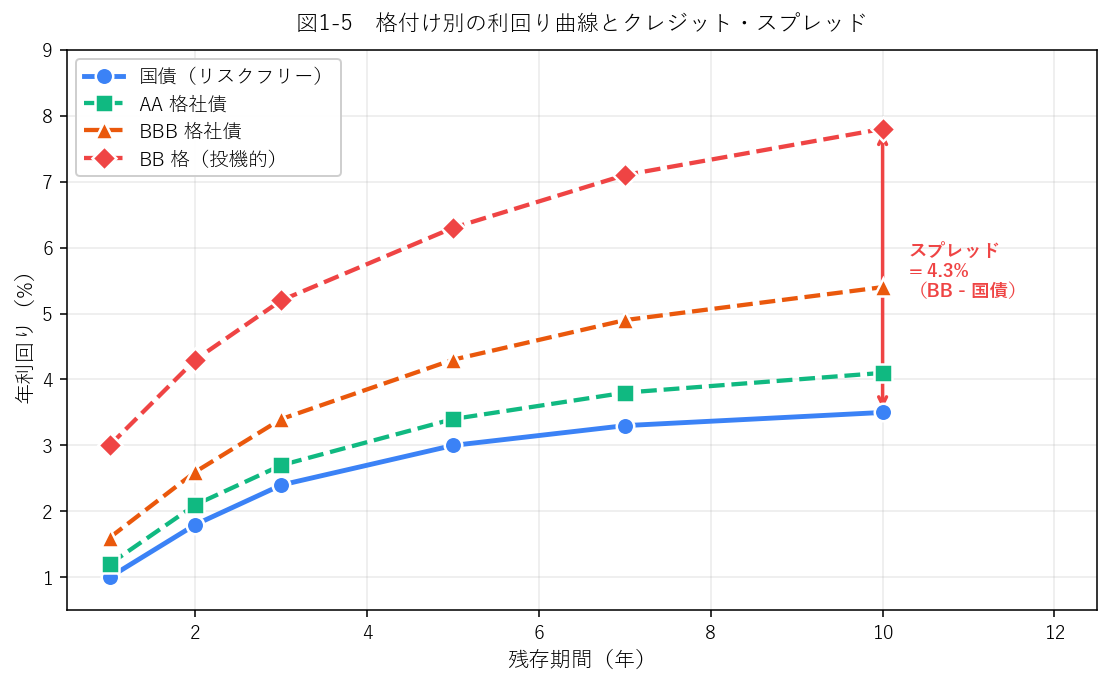
信用リスクは格付け会社(S&P、Moody's、日本では R&I・JCR など)が評価します。格付けが低いほど、同じ満期でも高い利回りを投資家が要求します。その国債利回りとの差がクレジット・スプレッド(信用スプレッド)です。
- Tスプレッド(Treasury スプレッド)… 残存年数が近い国債 1 銘柄の利回りとの差。基準が 1 点なので計算は簡単だが、比較する国債の選び方に左右される
- Iスプレッド(interpolated スプレッド)… 補間した国債利回り曲線との差。残存年数のずれを補正できる
- Zスプレッド(ゼロボラティリティ・スプレッド)… スポット・レート曲線を全体に平行移動させ、社債の市場価格に一致させたときの移動幅。すべてのキャッシュフローを整合的に扱える
- OAS(オプション調整後スプレッド)… Zスプレッドから、コーラブル等のオプション価値の分を取り除いたもの
5.2 スプレッドとデフォルト確率の関係
信用スプレッド $s$ は、リスク中立デフォルト確率 $\lambda$ と回収率 $R$(倒産時に回収できる割合)と、おおよそ次の関係があります。
- 回収率が同じなら、デフォルト確率が高いほどスプレッドは大きい
- デフォルト確率が同じなら、回収率が高いほど同じスプレッドを説明するのに必要な損失は小さい
- $1-R$ はデフォルト時損失率(LGD)。スプレッドは「起きる確率 × 起きたときの損失」で決まる
- クレジット・スプレッド=約束された利回り(満期に全額返ってくる前提の利回り)と国債利回りの差
- リスクプレミアム=期待リターン(デフォルト確率と回収率を織り込んだ平均)とリスクフリー・レートの差
価格が同じなら約束利回りも同じ ―― つまりスプレッドは両社で同じです。ところが回収率の高いA社のほうが、デフォルトしたときに戻ってくる額が大きい。同じ値段で期待キャッシュフローの大きいほうを買っているわけですから、期待リターンはA社のほうが高い。つまりリスクプレミアムもA社のほうが大きくなります。
式で見るとはっきりします。額面 $F$、デフォルト確率 $p$、回収率 $R$、リスクプレミアム $\lambda$ として、価格が等しいなら $$\frac{(1-p) + p R_A}{1 + r + \lambda_A}\,F = \frac{(1-p) + p R_B}{1 + r + \lambda_B}\,F$$ 分子は $R_A > R_B$ のときA社のほうが大きいので、等号を保つには分母もA社のほうが大きい、すなわち $\lambda_A > \lambda_B$ でなければなりません。
「回収率が高い = 安全 = リスクプレミアムは小さいはず」と直感で答えると間違えます。何を固定した比較なのかを必ず確認してください。価格を固定した比較なのか、スプレッドを固定した比較なのかで答えが変わります。
5.3 社債評価のフロー
- 対応する満期の国債利回り(リスクフリー・カーブ)を取得
- 格付け・発行体固有のクレジット・スプレッドを加算
- 合計を割引率として、社債キャッシュフローを割引
5.4 信用リスクモデルの 3 分類
デフォルト確率を「どうやって推定するか」には、考え方の違う代表的な 3 つの系統があります(これですべてを尽くす分類ではなく、実務ではこれらを組み合わせたモデルもあります)。名前と発想の対応を押さえておいてください。
| 分類 | 発想 | 代表例・特徴 |
|---|---|---|
| 構造型モデル (structural model) |
デフォルトを企業の資産価値が負債額を下回る事象として捉える。企業価値の変動をモデル化し、そこからデフォルトを導く | マートン・モデルが原型。株主の持ち分を「企業資産を原資産とするコール・オプション」とみなす。なぜ倒産するかを説明できるが、資産価値が観測しにくい |
| 誘導型モデル (reduced-form model) =誘導形モデル |
デフォルトの原因は問わず、外生的に与えられた強度(ハザード率)$\lambda$ に従って突発的に起きる事象として扱う | 市場のスプレッドに合わせ込みやすい($\lambda$ をスプレッドから較正する)。反面、なぜ倒産するかは説明しない。誘導形モデルとも書く |
| 統計的モデル (信用スコアリング) |
過去の倒産データから、財務指標とデフォルトの統計的な関係を推定する | 判別分析(アルトマンの Z スコア)やロジスティック回帰など。理論的な整合性より当てはまりの良さを重視 |
実務では、社債やクレジット・デリバティブの値付けには市場価格に合わせやすい誘導型が、企業の信用力の分析には構造型や統計型が、といった使い分けをします。どれが正しいという話ではなく、目的が違うわけですね。
もう一点だけ注意を。値付けに使うリスク中立デフォルト確率と、実際に倒産する実確率は別物です(5.2 で触れたとおり)。市場スプレッドから逆算した $\lambda$ は前者であり、そのまま「この会社が倒産する確率」と読んではいけません。統計的モデルが推定するのは通常こちらの実確率のほうです。
5.5 証券化商品
個別の社債とは別に、多数の債権を束ねて作り直した債券があります。これが証券化商品です。
資産を SPC へ真正譲渡することで、元の企業(オリジネーター)が倒産しても原則として影響が及ばないようにするのが狙いです(倒産隔離)。ただし隔離が完全に働くとは限りません。譲渡が真正譲渡と認められなければ倒産手続に巻き込まれますし、オリジネーターが回収業務(サービサー)を担っている場合など、実務上のつながりも残ります。
| 略称 | 正式名 | 裏付けとなる資産 |
|---|---|---|
| MBS | Mortgage-Backed Securities(住宅ローン担保証券) | 住宅ローン債権など。商業用不動産ローンを裏付けとするものは CMBS |
| ABS | Asset-Backed Securities(資産担保証券) | 売掛債権・リース債権・カードローンなど |
| CDO | Collateralized Debt Obligation(債務担保証券) | 社債やローンのポートフォリオ |
証券化商品では、束ねた資産から生じるキャッシュフローをシニア・メザニン・エクイティといった優先順位の違う階層(トランシェ)に切り分けるのが典型的です。損失はエクイティから順に吸収される設計が一般的で、同じ資産プールから格付けの高い部分と低い部分を同時に作り出せるのが特徴です。
- 期限前償還リスク(プリペイメント・リスク):住宅ローンは借換えや繰上返済で前倒しに返済される。金利が下がると繰上返済が増え、投資家は高い利回りの資産を失って低い金利で再投資することになる。逆に金利が上がると返済が鈍り、資金が想定より長く固定される(伸長リスク)。投資家にとって都合の悪い側にキャッシュフローが動きやすいため、コーラブル債と同様にネガティブ・コンベクシティを生じうる。なお期限前償還の権利はコーラブル債にもあり、証券化商品だけのものではない
- 裏付け資産が見えにくい:何段も束ね直すと、最終的に何を保有しているのか把握が難しくなる
6. イミュニゼーション戦略
最後に、債券ポートフォリオ運用の基本戦略、イミュニゼーション(immunization、免疫化)を学びましょう。保険会社や年金基金が必ずお世話になる手法です。
6.1 なぜ免疫化するのか
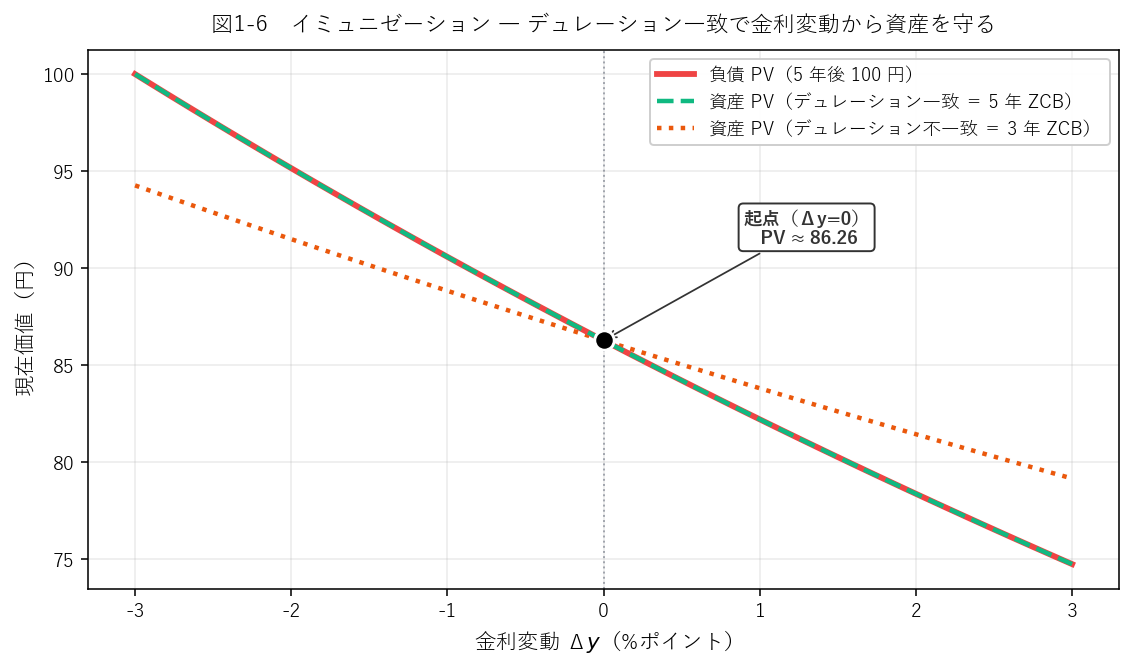
生命保険会社や年金基金は、将来の給付金(=負債)を時期と金額が決まった形で抱えています。たとえば「5 年後に確実に 100 億円支払う必要がある」と。 この負債の現在価値は金利が動くと変動します(金利上昇 → 現在価値下落)。 同時に、手元の債券ポートフォリオ(=資産)の現在価値も金利変動で動きます。
6.2 デュレーション・マッチング
具体的には、「資産の修正デュレーション=負債の修正デュレーション」となるように資産側を組みます。金利が微小に動いたときの価値変動を、1 次近似で揃えるわけですね。
6.3 リバランスが必要な理由
7. イールドカーブ戦略 ― ラダー・バーベル・ブレット
イミュニゼーションが「負債に合わせて金利リスクを消す」戦略だったのに対し、ここでは満期をどう散らすかという運用の型を見ます。同じ平均デュレーションでも、満期の配置を変えるとイールドカーブの形が変わったときの損益が変わるのがポイントです。
| 戦略 | 満期の配置 | 狙い・性質 |
|---|---|---|
| ラダー型 (ladder) |
短期から長期まで均等に並べる(1・2・3・…・10 年を等額) | 毎年一定額が償還され、その資金を最長年限に再投資していく。相場観を持たない中立的な運用。再投資のタイミングが自動的に分散される |
| バーベル型 (barbell) |
短期と長期の両端に集中させ、中期を持たない | 両端に重りを付けたバーベルの形。同じデュレーションならラダー・ブレットよりコンベクシティが大きくなる傾向がある |
| ブレット型 (bullet) |
特定の満期に集中させる(弾丸のように 1 点)。中期債への集中投資が典型 | コンベクシティは 3 つのうち最も小さくなる傾向がある |
ただし、市場はタダでコンベクシティをくれません。コンベクシティの高いポートフォリオは利回りが低めになることが多いとされます。「コンベクシティは金利変動に対する保険のようなもので、保険料は利回りの低さとして払っている」と理解しておくと腑に落ちます(ただしこれは常に成り立つ法則ではなく、そのときのイールドカーブの形に依存します)。
なお、両者の違いはコンベクシティだけではありません。イールドカーブの形が変わったとき、バーベルは短期と長期、ブレットは中期の金利変化を受けるため、同じデュレーションでも損益が変わります。次の「カーブの動き方」と併せて考える必要があります。
7.1 カーブの動き方 ― ブル/ベア と スティープ/フラット
イールドカーブの変化は、金利水準の方向と傾きの変化の 2 軸で呼び分けます。
| 用語 | 意味 |
|---|---|
| ブル (bull) | 金利低下(債券価格は上昇 = 強気相場) |
| ベア (bear) | 金利上昇(債券価格は下落) |
| スティープ (steepening) | 長短金利差が拡大し、カーブの傾きが急になる |
| フラット (flattening) | 長短金利差が縮小し、カーブが平坦になる |
- ブル・スティープ:金利水準が下がりながら、短期金利が長期金利以上に低下する
- ブル・フラット:金利水準が下がりながら、長期金利のほうが大きく低下する
- ベア・スティープ:金利水準が上がりながら、長期金利のほうが大きく上昇する
- ベア・フラット:金利水準が上がりながら、短期金利のほうが大きく上昇する
試験対策としては、まず用語の定義そのもの(どれが短期債・中期債・長期債への投資か、ブル/ベアとスティープ/フラットの組み合わせが何を指すか)を確実に答えられるようにしておくのが先決です。
💡 第 1 章 要点まとめ
- 債券価格 = 将来キャッシュフローの割引現在価値:$P = \sum_{t=1}^T C/(1+y)^t + F/(1+y)^T$
- 最終利回り YTM:市場価格から逆算される「満期まで持ったときの実現利回り」。価格との逆相関
- パー債/プレミアム債(オーバーパー債)/ディスカウント債(アンダーパー債):YTM とクーポン率の大小関係
- マコーレー・デュレーション $D$:キャッシュフローの重心(加重平均回収期間)
- 修正デュレーション $D_{\text{mod}} = D/(1+y)$:$\Delta P/P \approx -D_{\text{mod}} \Delta y$
- コンベクシティ $C$:2 次の補正。常に正で、ホルダーに有利
- スポット・レート $s_n$ とフォワード・レート $f_n$:$(1+s_n)^n = (1+s_{n-1})^{n-1}(1+f_n)$
- 期間構造の 4 理論:純粋期待仮説/流動性プレミアム/市場分断/選好生息地
- クレジット・スプレッド $\approx$ リスク中立デフォルト確率 × (1 − 回収率)
- イミュニゼーション:資産 D = 負債 D で金利リスクを免疫化、定期リバランス必須
- 信用リスクモデル 3 分類:構造型(資産 < 負債で倒産・マートン)/誘導型(強度 λ で突発)/統計型(過去データ)
- 証券化商品:MBS・ABS・CDO。SPC でオリジネーターから切り離し、トランシェで優先劣後を作る。期限前償還リスクに注意
- イールドカーブ戦略:ラダー(均等)/バーベル(両端)/ブレット(1 点)。コンベクシティは バーベル > ラダー > ブレット
✍️ 演習(クリックで解答表示)
問 1 額面 100 円、クーポン年 4%、残存 2 年、市場価格 $P=98$ 円の固定利付債の YTM を求めてください。
解答を見る
$98 = \dfrac{4}{1+y} + \dfrac{104}{(1+y)^2}$。変数変換 $x = 1/(1+y)$ として:
$98 = 4x + 104x^2$ → $104x^2 + 4x - 98 = 0$
$x = \dfrac{-4 + \sqrt{16 + 4 \cdot 104 \cdot 98}}{2 \cdot 104} = \dfrac{-4 + \sqrt{40784}}{208} = \dfrac{-4 + 201.95}{208} \approx 0.9517$
$1+y = 1/0.9517 \approx 1.0508$、YTM $\approx 5.08\%$
問 2 3 年ゼロクーポン債、額面 100 円、YTM 3% の場合の価格とマコーレー・デュレーション、修正デュレーションを求めてください。
解答を見る
価格:$P = 100/1.03^3 = 100/1.092727 \approx \mathbf{91.51\ \text{円}}$
ゼロクーポン債なのでマコーレー・デュレーション $D = \mathbf{3\ \text{年}}$
修正デュレーション $D_{\text{mod}} = 3/1.03 \approx \mathbf{2.91}$
問 3 修正デュレーション 7.5、コンベクシティ 90 の債券ポートフォリオがある。金利が一気に 1% 上昇したとき、価格変動率を 1 次近似と 2 次近似で求めてください。
解答を見る
1 次近似:$\Delta P/P \approx -D_{\text{mod}} \Delta y = -7.5 \times 0.01 = \mathbf{-7.50\%}$
2 次近似(コンベクシティ込み): $\Delta P/P \approx -7.5 \times 0.01 + 0.5 \times 90 \times 0.01^2 = -0.075 + 0.0045 = \mathbf{-7.05\%}$
コンベクシティの効果で、1 次近似より下落幅が 0.45%pt 小さく推定される。
問 4 1 年 ZCB の市場価格 99.50 円、2 年 ZCB の市場価格 97.57 円、3 年 ZCB の市場価格 94.79 円(いずれも額面 100 円)。 (a) $s_1, s_2, s_3$(スポット・レート) (b) $f_2, f_3$(1 年フォワード・レート) を求めてください。
解答を見る
(a) スポット・レート:
$s_1 = 100/99.50 - 1 = 0.00503 \approx \mathbf{0.50\%}$
$s_2 = \sqrt{100/97.57} - 1 = \sqrt{1.02491} - 1 \approx \mathbf{1.24\%}$
$s_3 = (100/94.79)^{1/3} - 1 = 1.05499^{1/3} - 1 \approx \mathbf{1.80\%}$
(b) フォワード・レート:
$f_2 = (1.0124)^2 / (1.0050) - 1 \approx 1.02496/1.0050 - 1 \approx \mathbf{1.99\%}$
$f_3 = (1.0180)^3 / (1.0124)^2 - 1 \approx 1.05499/1.02496 - 1 \approx \mathbf{2.93\%}$
問 5 5 年社債のスプレッドが 2.4%、回収率 $R = 60\%$ と見積もられるとき、リスク中立デフォルト確率 $\lambda$(年率)を簡易式で推定してください。またこのスプレッドが「純粋な信用プレミアム」だけを表すとすると、投資家がこの社債に投資する場合の年率期待リターンは、国債と比べていくら上乗せされているでしょうか?
解答を見る
簡易式 $s \approx \lambda(1-R)$ より: $$\lambda \approx \frac{0.024}{1 - 0.60} = \frac{0.024}{0.40} = \mathbf{6.0\%/\text{年}}$$
「期待デフォルト損失」=$\lambda \times (1-R) = 0.06 \times 0.40 = 2.4\%/\text{年}$。
したがってスプレッド全額 2.4% が期待デフォルト損失を補填する分であり、純粋な信用プレミアムの上乗せは理論上ゼロ(簡易式ではリスク回避による上乗せを織り込んでいないため)。実市場ではさらにリスクプレミアムが上乗せされることが多く、観測スプレッドは期待デフォルト損失より大きいのが一般的。
問 6 ある年金基金は 5 年後に 100 億円の給付債務を抱えている。現時点の YTM はあらゆる満期で一律 3% とする。利用可能な投資手段は「3 年 ZCB」と「10 年 ZCB」の 2 種類のみ。イミュニゼーション(デュレーション・マッチ)を実現するには、それぞれ何%ずつ資金を配分すべきでしょうか?
解答を見る
負債の修正デュレーション:$D_L = 5/1.03 \approx 4.854$(5 年 ZCB 相当)
3 年 ZCB の修正 $D_A = 3/1.03 \approx 2.913$、10 年 ZCB の修正 $D_B = 10/1.03 \approx 9.709$。
3 年 ZCB の配分を $w$、10 年 ZCB を $1-w$ として: $$w \cdot 2.913 + (1-w) \cdot 9.709 = 4.854$$ $$9.709 - 6.796 w = 4.854 \Rightarrow w = \frac{9.709 - 4.854}{6.796} \approx \mathbf{0.714}$$
→ 3 年 ZCB に 71.4%、10 年 ZCB に 28.6%を配分。ただし時間経過とともにデュレーションが変わるため、定期的なリバランスが必要。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
