貸倒れと貸倒引当金
回収できなくなった債権をどう記録するか。そして「まだ倒れていないが備えておく」という見積もりの発想を、差額補充法までていねいに身につけましょう。
🎯 この章でマスターしておきたいこと
- 貸倒れとは何か。当期に発生した債権が回収不能になったときの貸倒損失の仕訳
- 貸倒引当金の考え方 ―― 「まだ倒れていないが、将来に備えて見積もっておく」という発想
- 差額補充法による設定:貸倒引当金繰入(不足を補う)と貸倒引当金戻入(多すぎた分を戻す)
- 貸倒れが起きたときの区別:前期以前の債権(引当金を取り崩す)と当期の債権(貸倒損失)
- 一度あきらめた債権が戻ってきたときの償却債権取立益
- 貸借対照表では、貸倒引当金を売掛金から差し引いて表示すること
📚 本章の流れ
1. 貸倒れとは何か ―― 回収できない債権と貸倒損失
1.1 「貸倒れ」ってどういうこと?
会社が商品を掛けで売ると、売掛金という「あとで代金を受け取る権利」が生まれます。ふつうは期日になれば、この売掛金は無事に現金や預金として回収できます。ところが、取引先が倒産してしまったらどうでしょう。お金を払う相手がいなくなり、売掛金という権利はただの紙切れになってしまいます。このように、売掛金や受取手形などの債権が回収できなくなることを貸倒れと呼びます。
「貸したお金が倒れる(回収できずに消える)」とイメージすると、名前の由来もしっくりきますね。貸倒れが起きると、会社はその金額だけ財産(資産)を失います。この失った分は、もうけを減らす原因、つまり費用として記録する必要があります。
1.2 当期に発生した債権が貸倒れたとき ―― 貸倒損失
まずは一番シンプルなケースから見てみましょう。その期(当期)に発生したばかりの売掛金が、同じ期のうちに回収できなくなった場合です。このとき使う費用の勘定科目が貸倒損失(かしだおれそんしつ)です。
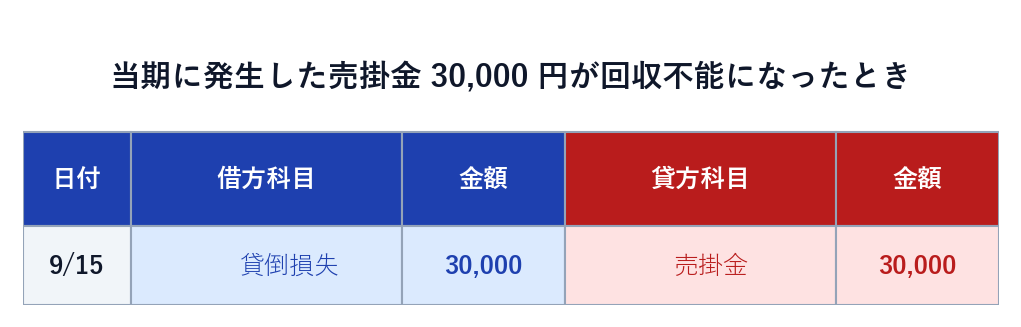
仕訳の考え方はこうです。回収できなくなった売掛金(資産)が減るので、資産の減少は貸方(右)に書きます。その原因である貸倒損失(費用)が発生したので、費用の発生は借方(左)に書きます。左右はもちろん同じ金額でぴったり一致します。
Q. 当期に商品を掛けで売って得意先に対して持っていた受取手形 40,000円が、得意先の倒産により回収不能となりました。この期にはまだ貸倒引当金を設定していません。仕訳を示してください。
A. 回収できなくなったのは当期に発生した債権で、備え(貸倒引当金)もありません。よって全額を貸倒損失とします。
(借)貸倒損失 40,000 / (貸)受取手形 40,000
受取手形(資産)が40,000円減り、その分を貸倒損失(費用)として計上します。売掛金でも受取手形でも、当期発生の債権が貸倒れたときの考え方は同じです。左右とも40,000円で一致しますね。
2. 貸倒引当金 ―― 「まだ倒れていないが、備えておく」発想
2.1 決算日に残っている売掛金への不安
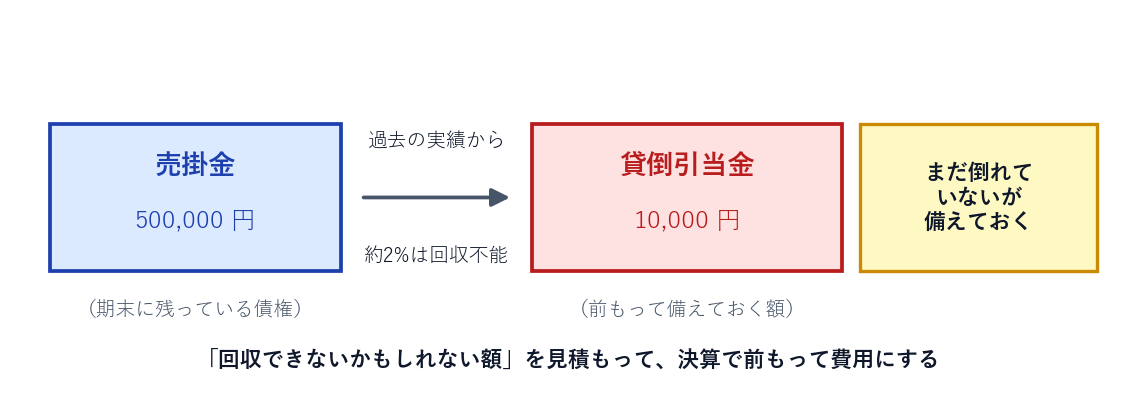
決算日(1年の締めの日)に、会社の帳簿にはたくさんの売掛金が残っています。これらは来期になれば回収される予定のものです。でも、ここで冷静に考えてみましょう。「この売掛金、本当に全額回収できるのだろうか?」。過去の経験からすると、どんなにしっかりした会社でも、売掛金のうち何%かは、残念ながら回収できずに貸倒れてしまうものです。
だとしたら、まだ実際には倒れていなくても、「たぶんこれくらいは回収できないだろう」という金額を前もって見積もって、費用として計上しておくほうが正直な決算になるはずです。この「前もっての備え」が貸倒引当金という考え方です。
2.2 なぜ「前もって」備えるのか
「実際に貸倒れてから費用にすればいいのでは?」と思うかもしれません。でも、それでは少し困ったことが起こります。売上を計上した年と、貸倒れが実際に起こる年がずれてしまうのです。たとえば、今年の売上でつくった売掛金が、来年になって貸倒れたとします。すると「もうけ(売上)は今年、損(貸倒れ)は来年」となり、それぞれの年の成績が正しく写せません。
そこで、売上を計上したのと同じ期に、対応する貸倒れの見積りも費用として計上しておく。こうすれば、その年の成績表(損益計算書)が、その年の実態をより正しく表すことになります。これが「前もって備える」いちばんの理由です。
2.3 貸倒引当金は「資産のマイナス」を表す
ここで少し不思議なのが、貸倒引当金という勘定科目の性格です。貸倒引当金は負債ではありません。かといって資産でもない。実は「売掛金という資産を、うしろからそっと減らすための科目」なのです。こういう役割の科目を評価勘定(ひょうかかんじょう)と呼びます。第8章で学んだ減価償却累計額を思い出してください。あれも「建物や備品という資産を、うしろから減らす」評価勘定でしたね。貸倒引当金は、売掛金版の減価償却累計額だと考えると、すっと理解できます。
3. 貸倒引当金の設定 ―― 差額補充法(繰入と戻入)
3.1 いくら備える? ―― 期末残高 × 見積率
では、具体的にいくら備えればよいのでしょうか。ふつうは決算日に残っている売掛金や受取手形の残高に、過去の実績などから決めた見積率(貸倒実績率)をかけて計算します。
3.2 差額補充法 ―― 足りない分だけ補う
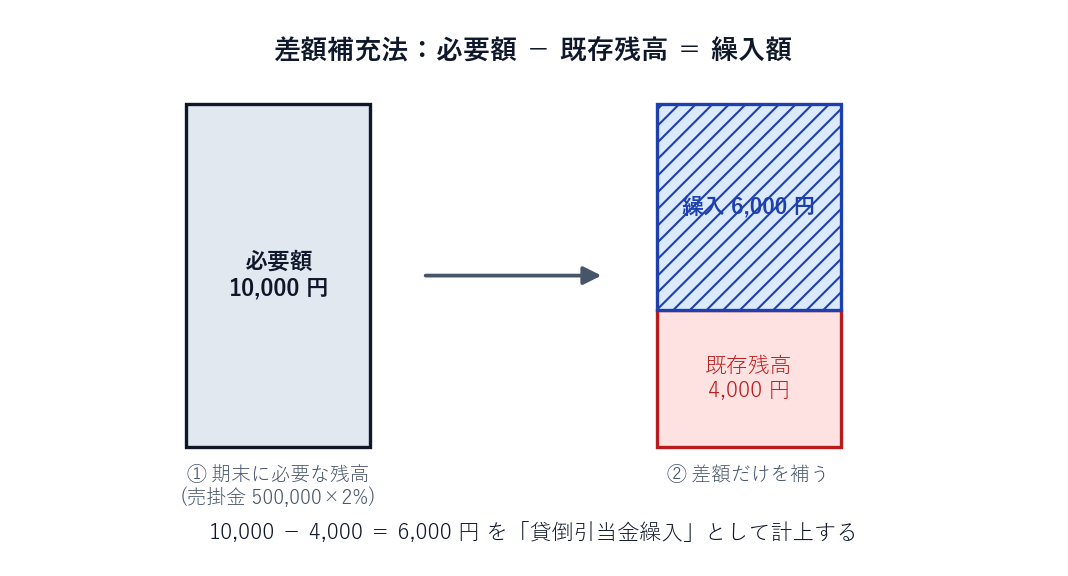
ここがこの章のもう一つの山場です。上の計算で出た10,000円をまるまる費用にすればよい――とは限りません。なぜなら、前の期にも貸倒引当金を設定していて、その残りが帳簿にまだ残っていることが多いからです。
たとえば、いま帳簿の貸倒引当金が4,000円残っているとします。今年必要なのは10,000円。すでに4,000円の備えがあるのだから、足りない差額の6,000円だけを新たに追加すればよいですね。このように「必要額と現在の残高の差だけを補う」やり方を差額補充法(さがくほじゅうほう)といいます。
3.3 貸倒引当金繰入の仕訳
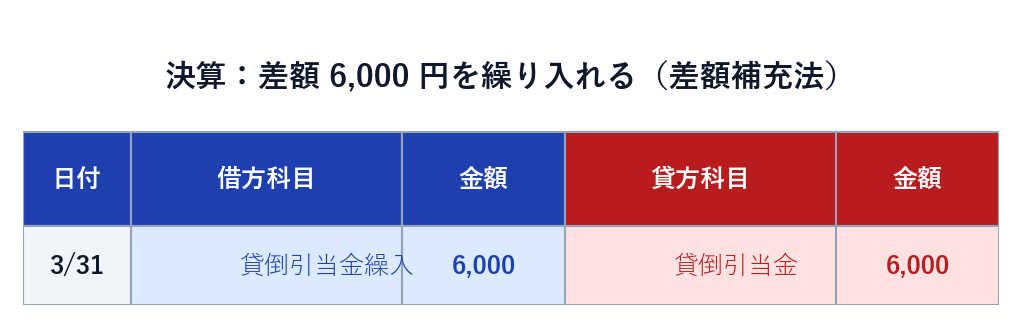
不足分を補うときの費用の科目が貸倒引当金繰入(かしだおれひきあてきんくりいれ)です。「引当金に繰り入れる(積み増す)」という意味ですね。相手科目は評価勘定の貸倒引当金で、増えるので貸方に書きます。
Q. 決算にあたり、売掛金の期末残高800,000円に対して3%の貸倒れを見積もります。差額補充法によること。決算整理前の貸倒引当金の残高は15,000円でした。必要額と繰入額を計算し、仕訳を示してください。
A. まず必要額を計算します。
必要額 = 800,000 × 3% = 24,000円
すでに15,000円あるので、差額補充法での繰入額は、
繰入額 = 24,000 − 15,000 = 9,000円
不足分の9,000円だけを繰り入れます。
(借)貸倒引当金繰入 9,000 / (貸)貸倒引当金 9,000
これで貸倒引当金の残高は 15,000 + 9,000 = 24,000円 となり、必要額とぴったり一致します。左右とも9,000円で貸借も一致していますね。
3.4 残高が多すぎたとき ―― 貸倒引当金戻入
逆のケースもあります。設定前の残高のほうが、必要額より多い場合です。たとえば、必要額は3,000円なのに、帳簿には4,000円の貸倒引当金が残っている。このとき、備えは1,000円分だけ多すぎることになります。この多すぎた1,000円を減らして戻す処理を行い、その相手科目として貸倒引当金戻入(かしだおれひきあてきんもどしいれ)という収益の科目を使います。
Q. 決算にあたり、売掛金の期末残高150,000円に対して2%の貸倒れを見積もります(差額補充法)。決算整理前の貸倒引当金の残高は4,000円でした。仕訳を示してください。
A. 必要額を計算します。
必要額 = 150,000 × 2% = 3,000円
必要額3,000円に対して残高が4,000円もあるので、1,000円多すぎます。この差額を戻し入れます。
戻入額 = 4,000 − 3,000 = 1,000円
(借)貸倒引当金 1,000 / (貸)貸倒引当金戻入 1,000
貸倒引当金(評価勘定)を1,000円減らすので借方へ。相手は収益の貸倒引当金戻入で貸方です。これで残高は 4,000 − 1,000 = 3,000円 となり、必要額に一致します。繰入とは借方・貸方がちょうど逆になる点に注目してください。
4. 貸倒れが起きたとき ―― 前期の債権と当期の債権
4.1 カギは「いつ発生した債権か」
さあ、実際に貸倒れが起きたときの処理です。ここで第1節の警告が効いてきます。貸倒れた債権を処理するときは、まず「その債権はいつ発生したものか?」を確認します。判定はこの一点だけです。
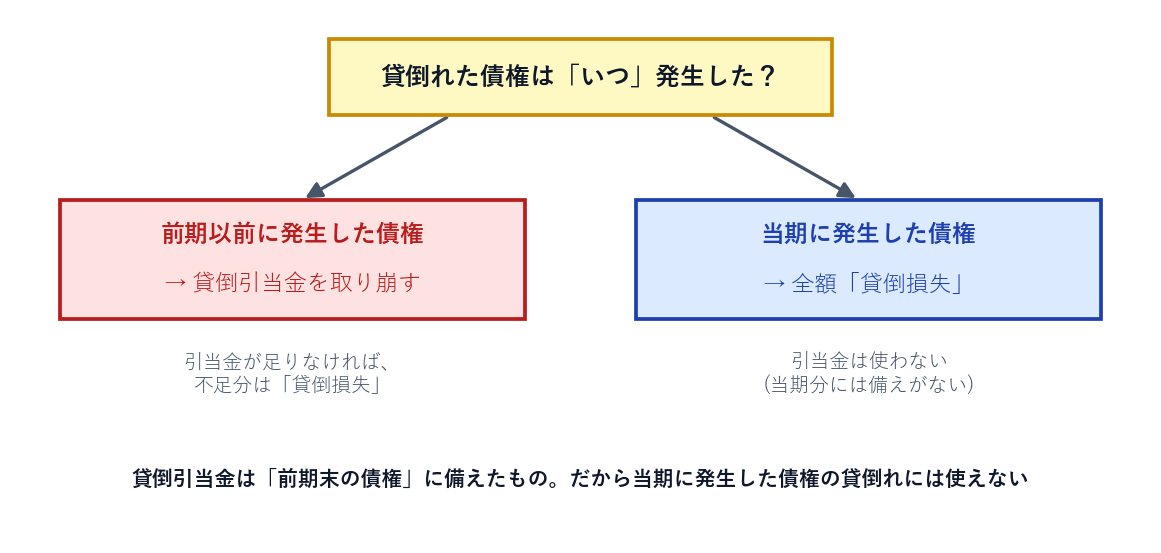
なぜこの区別が必要なのでしょう。思い出してください。貸倒引当金は、前期末に残っていた債権に備えて設定したものでした。ということは ――
- 前期以前に発生した債権が貸倒れたとき:その債権にはちゃんと備え(貸倒引当金)があります。だから貸倒引当金を取り崩してあてます。
- 当期に発生した債権が貸倒れたとき:この債権はまだ前期末には存在しておらず、備えがありません。だから第1節で見たとおり、全額を貸倒損失とします。
4.2 前期以前の債権が貸倒れたとき ―― 引当金を取り崩す
前期から持ちこしていた売掛金が貸倒れたら、まず貸倒引当金を取り崩してあてます。取り崩す(減らす)ので、貸倒引当金は借方(左)に書きます。相手は消えていく売掛金(資産)で、貸方(右)です。
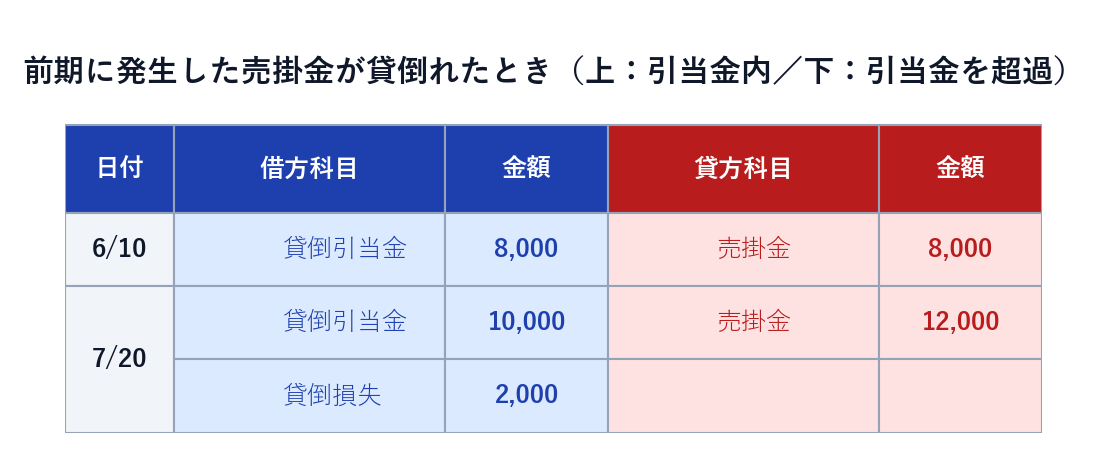
図9-6の上段は、貸倒れた売掛金8,000円に対して貸倒引当金の残高が十分にある(たとえば10,000円ある)ケースです。備えの範囲内なので、8,000円まるごとを貸倒引当金で処理できます。
下段は少しだけ複雑です。貸倒れた売掛金が12,000円なのに、貸倒引当金の残高は10,000円しかない、という場合。備えが2,000円分足りません。このときはまず引当金10,000円を全部取り崩し、足りない2,000円だけを貸倒損失で補います。「備えを使い切って、なお足りない分は損失」という自然な考え方ですね。
Q. 前期に商品を掛けで売って生じた売掛金 25,000円が、得意先の倒産により回収不能となりました。貸倒れの処理をする直前の貸倒引当金の残高は18,000円です。仕訳を示してください。
A. 貸倒れたのは前期に発生した債権なので、まず貸倒引当金を取り崩します。ところが引当金は18,000円しかなく、貸倒額25,000円には7,000円足りません。
不足額 = 25,000 − 18,000 = 7,000円
足りない7,000円は貸倒損失で補います。
(借)貸倒引当金 18,000 / (貸)売掛金 25,000
貸倒損失 7,000
借方合計 = 18,000 + 7,000 = 25,000円、貸方 = 25,000円で一致します。備えを使い切り、はみ出した分だけを損失にする、というパターンです。
5. 償却債権取立益 ―― あきらめた債権が戻ってきた
もう一つ、少し珍しいけれど大切な処理があります。過去に「貸倒れた」として処理してしまった債権が、あとになって回収できたケースです。取引先が立ち直ってお金を払ってくれた、というような場合ですね。
すでに貸倒れとして帳簿から消してしまった売掛金は、もう帳簿には残っていません。ですから、回収したお金はまるまる思いがけない収益になります。この収益の科目が償却債権取立益(しょうきゃくさいけんとりたてえき)です。「一度あきらめて償却(帳簿から消すこと)した債権を、取り立てて得た利益」という意味です。
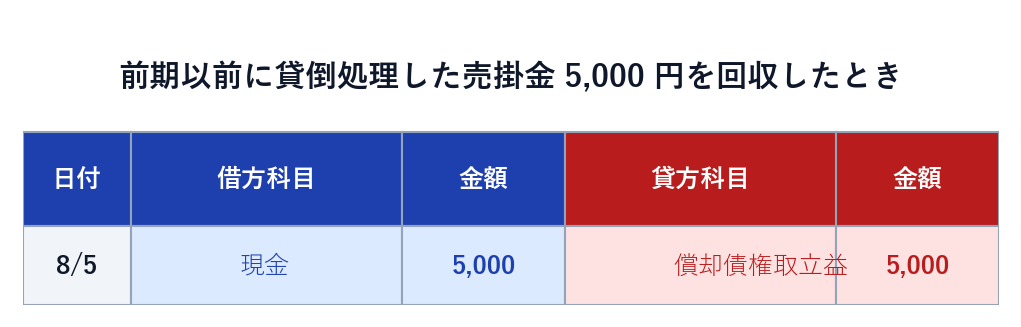
Q. 前期に貸倒れとして処理していた売掛金のうち12,000円を、当期になって現金で回収しました。仕訳を示してください。
A. すでに貸倒処理ずみの債権なので、帳簿に売掛金は残っていません。入ってきた現金は思いがけない収益として扱います。
(借)現金 12,000 / (貸)償却債権取立益 12,000
現金(資産)が12,000円増え、その原因を償却債権取立益(収益)として計上します。「戻ってきてラッキー」という収益なので、貸倒引当金にも売掛金にも触れないのがポイントです。左右とも12,000円で一致します。
6. 貸借対照表での表示 ―― 売掛金から差し引く
最後に、決算で設定した貸倒引当金が、貸借対照表(B/S)ではどう見えるかを確認しましょう。第2節で学んだとおり、貸倒引当金は「売掛金という資産を、うしろから減らす」評価勘定でした。ですからB/Sでも、資産の側に売掛金の下にマイナスとして並べ、差し引いた金額を示します。
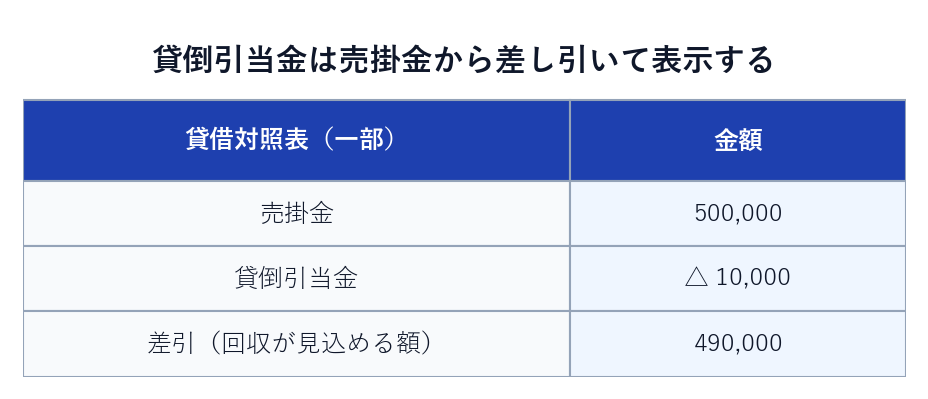
こうして表示すると、貸借対照表を見た人は「売掛金は帳簿上500,000円あるけれど、そのうち10,000円は回収できないかもしれないと会社が見込んでいる。だから実質490,000円くらいだろう」と読み取れます。単に「売掛金490,000円」とだけ書くより、もとの金額と備えの両方が見えるぶん、はるかに正直で親切な表示なのです。
Q. 決算日の売掛金残高が600,000円、受取手形残高が200,000円で、これらの合計に対して2%の貸倒引当金を設定しました。貸借対照表に表示される貸倒引当金の金額と、差し引き後の債権の金額を答えてください。
A. まず引当金の対象となる債権の合計を求めます。
債権合計 = 600,000 + 200,000 = 800,000円
貸倒引当金 = 800,000 × 2% = 16,000円
差し引き後 = 800,000 − 16,000 = 784,000円
貸借対照表では、売掛金と受取手形を並べたうえで、貸倒引当金△16,000円を控除する形で示します。回収が見込める債権は実質784,000円、というわけです。
💡 第9章 要点まとめ
- 貸倒れとは、売掛金や受取手形などの債権が回収できなくなること。当期に発生した債権が貸倒れたら、全額を費用の貸倒損失とする。
- 貸倒引当金は「まだ倒れていないが、将来の貸倒れに前もって備える」ための見積り。負債でも資産でもない評価勘定で、減価償却累計額と同じ性格をもつ。
- 必要な引当金 = 期末の債権残高 × 見積率。
- 差額補充法:繰入額 = 必要額 − 設定前の残高。不足なら貸倒引当金繰入(費用)、多すぎれば貸倒引当金戻入(収益)。
- 貸倒れが起きたら、まず「いつ発生した債権か」を確認する。前期以前の債権 → 貸倒引当金を取り崩す(不足分は貸倒損失)。当期の債権 → 全額を貸倒損失。
- 過去に貸倒処理した債権を回収したら、思いがけない収益として償却債権取立益を計上する。
- 貸借対照表では、貸倒引当金を売掛金から差し引く(△で控除する)形で表示し、回収が見込める金額を伝える。
おつかれさまでした。この章では、貸倒れという「後ろ向きの出来事」を通して、簿記のいちだんと大人びた発想 ―― 将来を見積もって前もって備えるという考え方に触れました。これはアクチュアリーの準備金の発想にも直結する、とても大切な感覚です。次の第10章「株式会社の資本と税金」では、視点を会社そのものに移します。株式を発行して元手を集めるしくみ、もうけを株主に配当するながれ、そして会社が納める法人税や消費税の記録を学んでいきましょう。会社という主役の「お金の一生」が、いよいよ見えてきますよ。
✍️ 演習(クリックで解答表示)
第9章で学んだ「貸倒損失」「差額補充法による貸倒引当金の設定」「前期債権と当期債権の区別」「償却債権取立益」を、実際に手を動かして確認しましょう。金額の計算は電卓を使ってかまいません。まずは自分で仕訳を書いてから、解答を開いてくださいね。
問 1 当期に商品を掛けで売って生じた売掛金35,000円が、得意先の倒産により回収不能となりました。この期に貸倒引当金は設定していません。仕訳を示してください。
解答を見る
当期に発生した債権が、備え(貸倒引当金)のないまま貸倒れたケースです。全額を貸倒損失とします。
(借)貸倒損失 35,000 / (貸)売掛金 35,000
売掛金(資産)が35,000円減り、その分を貸倒損失(費用)に計上します。左右とも35,000円で一致します。
問 2 決算にあたり、売掛金の期末残高700,000円に対して2%の貸倒れを見積もります。差額補充法によること。決算整理前の貸倒引当金の残高は5,000円でした。必要額と繰入額を計算し、仕訳を示してください。
解答を見る
必要額 = 700,000 × 2% = 14,000円
すでに5,000円あるので、差額だけを補充します。
繰入額 = 14,000 − 5,000 = 9,000円
(借)貸倒引当金繰入 9,000 / (貸)貸倒引当金 9,000
設定後の残高は 5,000 + 9,000 = 14,000円 となり、必要額に一致します。
問 3 決算にあたり、売掛金の期末残高300,000円に対して1%の貸倒れを見積もります(差額補充法)。決算整理前の貸倒引当金の残高は4,500円でした。仕訳を示してください。
解答を見る
必要額 = 300,000 × 1% = 3,000円
必要額3,000円に対して残高が4,500円もあり、1,500円多すぎます。多い分を戻し入れます。
戻入額 = 4,500 − 3,000 = 1,500円
(借)貸倒引当金 1,500 / (貸)貸倒引当金戻入 1,500
貸倒引当金(評価勘定)を1,500円減らすので借方へ。相手は収益の貸倒引当金戻入で貸方です。設定後の残高は 4,500 − 1,500 = 3,000円 となり必要額に一致します。
問 4 前期に発生した売掛金9,000円が貸倒れました。処理の直前の貸倒引当金の残高は20,000円です。仕訳を示してください。
解答を見る
貸倒れたのは前期に発生した債権で、貸倒引当金の残高(20,000円)が貸倒額(9,000円)を十分に上回っています。よって全額を引当金の取崩しでまかないます。
(借)貸倒引当金 9,000 / (貸)売掛金 9,000
貸倒引当金を9,000円取り崩し(借方)、売掛金を9,000円減らします。貸倒損失は使いません。
問 5 前期に発生した売掛金30,000円が貸倒れました。処理の直前の貸倒引当金の残高は22,000円です。仕訳を示してください。
解答を見る
前期発生の債権なので、まず貸倒引当金を取り崩します。しかし引当金は22,000円しかなく、貸倒額30,000円には足りません。
不足額 = 30,000 − 22,000 = 8,000円
足りない8,000円は貸倒損失で補います。
(借)貸倒引当金 22,000 / (貸)売掛金 30,000
貸倒損失 8,000
借方合計 = 22,000 + 8,000 = 30,000円、貸方 = 30,000円で一致します。
問 6 前期以前に貸倒れとして処理していた売掛金のうち7,000円を、当期に現金で回収しました。仕訳を示してください。
解答を見る
すでに貸倒処理ずみの債権なので、帳簿に売掛金は残っていません。入ってきた現金は思いがけない収益として扱います。
(借)現金 7,000 / (貸)償却債権取立益 7,000
現金(資産)が7,000円増え、その原因を償却債権取立益(収益)に計上します。売掛金にも貸倒引当金にも触れません。
問 7 次の(a)〜(c)の空欄にあてはまる語句または金額を答えてください。
(a) 貸倒引当金は、負債でも資産でもなく、資産をうしろから減らす( )勘定である。
(b) 差額補充法での繰入額は「必要額 −( )」で計算する。
(c) 売掛金の期末残高が450,000円、見積率が4%のとき、必要な貸倒引当金は( )円である。
解答を見る
(a) 評価勘定(減価償却累計額と同じ性格です)
(b) 必要額 − 設定前の残高(すでにある備えを差し引いて、不足分だけを補います)
(c) 450,000 × 4% = 18,000円
問 8 次の(a)〜(c)の説明は、正しければ○、まちがっていれば×を付け、×の場合は理由を書いてください。
(a) 当期に発生した売掛金が同じ期に貸倒れたときは、貸倒引当金の残高があっても取り崩さず、全額を貸倒損失とする。
(b) 差額補充法では、期末に必要な引当金の全額を毎期あらためて貸倒引当金繰入として計上する。
(c) 貸借対照表では、貸倒引当金を負債の部に記載する。
解答を見る
(a) ○。貸倒引当金は前期末の債権に備えたものなので、当期に発生した債権の貸倒れには使えません。全額を貸倒損失とします。
(b) ×。差額補充法では、必要額と設定前の残高との差額だけを繰り入れます。全額を計上するのではありません。
(c) ×。貸倒引当金は評価勘定であり、資産の部で売掛金などから差し引く(控除する)形で表示します。負債の部ではありません。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
