株式会社の資本と税金
株式会社のしくみと資本金、たまっていくもうけ(繰越利益剰余金)と配当、そして法人税・消費税・租税公課まで。会社の「元手」と「税金」を一気に整理します。
「税金の話はむずかしそう…」と身構えるかもしれませんが、大丈夫。やることは「いつ・いくら・どの勘定で書くか」を流れで押さえるだけです。一つひとつの取引を絵にしながら、ゆっくり進んでいきますね。この章を終えると、会社の純資産(資本金・繰越利益剰余金)と税金まわりが、すっきり整理されますよ。
🎯 この章でマスターしておきたいこと
- 株式会社のしくみ――株主・出資・有限責任を、ざっくりイメージできる
- 設立・増資のときの資本金の仕訳(払い込まれた額は全額を資本金とする)
- 会社にたまっていくもうけ=繰越利益剰余金と、剰余金の配当(未払配当金・利益準備金)の流れ
- 法人税・住民税及び事業税の一連の流れ:中間納付(仮払法人税等)→決算(未払法人税等)→納付
- 消費税(税抜方式):仮払消費税・仮受消費税→決算で未払消費税、を金額で追える
- 固定資産税・印紙税などの租税公課と、費用にならない税金の区別
1. 株式会社と株式のしくみ
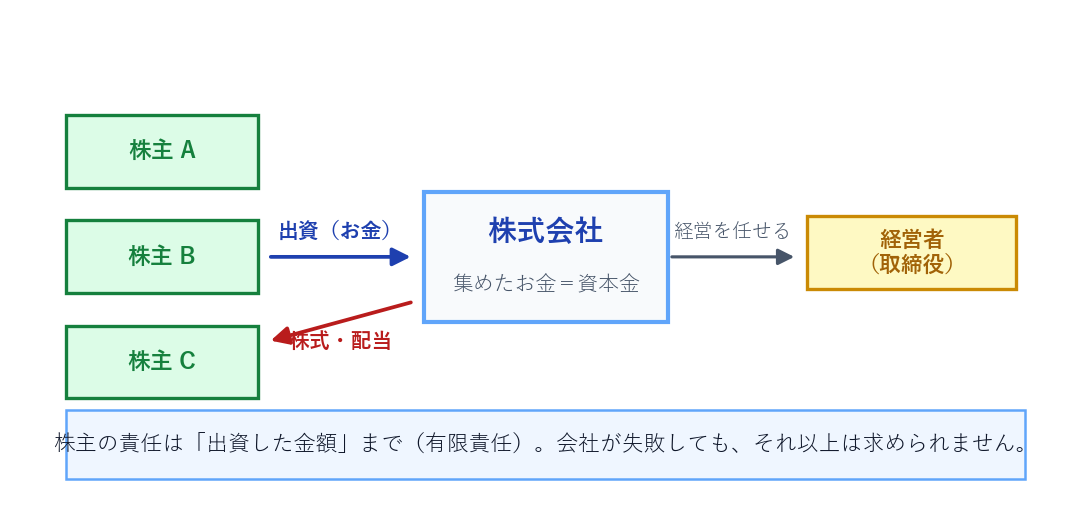
第1章で「会社はまず元手(資本)を集める」というお話をしました。その代表的な集め方が、株式(かぶしき)を発行してお金を出してもらうやり方です。この仕組みを使う会社を株式会社(かぶしきがいしゃ)といいます。日本の会社のほとんどはこの形で、アクチュアリー試験の会計でも、扱う会社は基本的に株式会社です。
1.1 株主・出資・株式
会社にお金を出してくれた人を株主(かぶぬし)といいます。株主が会社にお金を出すことを出資(しゅっし)といい、その見返りに会社が発行する「出資したという証明書」が株式です。集まったお金は、返す必要のない元手として資本金(しほんきん)になります(第1章で「返さなくてよいお金」と説明したものですね)。
1.2 有限責任 ―― 株主が負うリスクは「出したお金まで」
株式会社の大きな特徴が有限責任(ゆうげんせきにん)です。これは、万が一会社が倒産しても、株主が失うのは出資した金額までで、それ以上の借金を肩代わりする必要はない、という仕組みです。リスクが「出したお金」で頭打ちになるので、多くの人が安心してお金を出せます。だからこそ株式会社は、大きな元手を集めるのに向いているのですね。
2. 資本金 ―― 設立と増資
それでは、株式会社が元手を集めたときの仕訳を見ていきましょう。場面は2つ。会社を新しく作る設立(せつりつ)のときと、あとから追加でお金を集める増資(ぞうし)のときです。どちらも考え方は同じで、払い込まれたお金が資産(当座預金など)として増え、その分だけ純資産の資本金が増える――ただそれだけです。
2.1 払い込まれた額は「全額を資本金」とする
株式を発行してお金を受け取ったら、その払込金額の全額を「資本金」とします。本コースではこの全額資本金処理で統一します。仕訳の形はいつも次のとおりです。
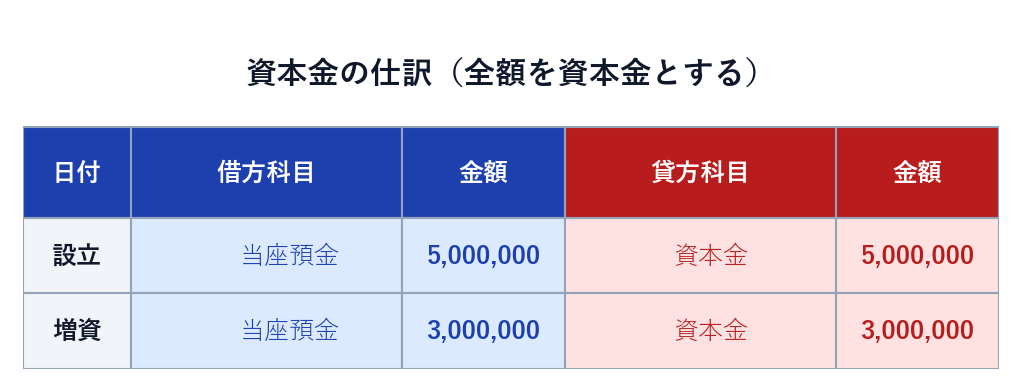
Q. 会社を設立し、株式100株を1株あたり50,000円で発行して、払込金額の全額が当座預金に振り込まれた。この設立の仕訳を書いてみましょう。
A. まず払込金額の合計を計算します。
100株 × 50,000円 = 5,000,000円。
この全額が当座預金(資産)として増え、同額だけ資本金(純資産)が増えます。
(借)当座預金 5,000,000 / (貸)資本金 5,000,000
借方5,000,000円=貸方5,000,000円で、金額はぴったり一致しますね。
Q. その後、事業拡大のため増資を行い、株式50株を1株あたり60,000円で発行して、全額が当座預金に払い込まれた。増資の仕訳を書いてみましょう。
A. 払込金額は 50株 × 60,000円 = 3,000,000円。
設立のときとまったく同じ考え方で、当座預金が増え、資本金が増えます。
(借)当座預金 3,000,000 / (貸)資本金 3,000,000
これで資本金は、設立時の5,000,000円と合わせて8,000,000円になりました。
3. 繰越利益剰余金と剰余金の配当
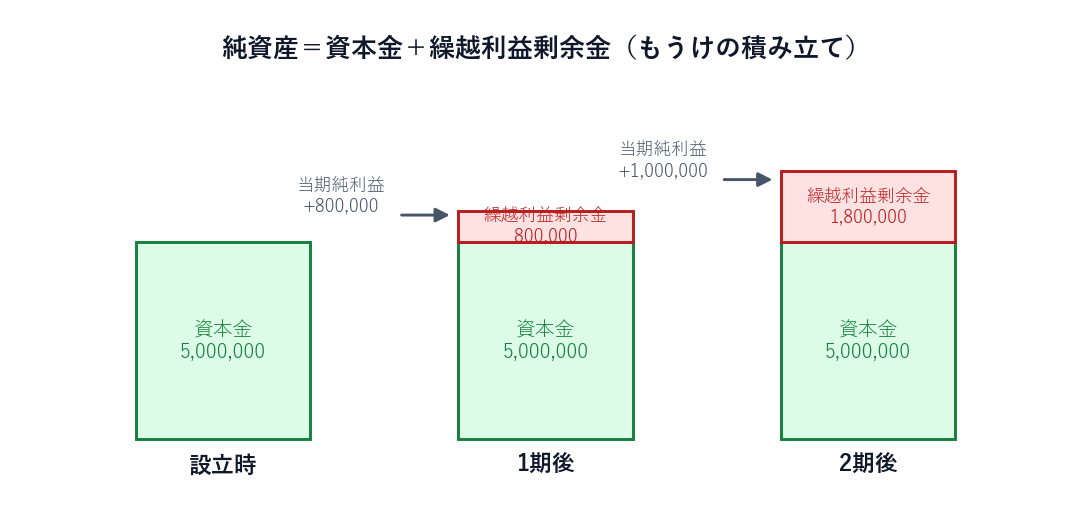
会社は毎年、活動して利益(当期純利益)を生み出します。第1章で「P/LのもうけはB/Sの純資産につながっていく」とお話ししたのを覚えているでしょうか。そのもうけがたまっていく場所が、純資産の中の繰越利益剰余金(くりこしりえきじょうよきん)という科目です。
3.1 もうけは繰越利益剰余金に積み上がる
純資産は、大きく分けると「株主が出した元手=資本金」と「会社が稼いでためたもうけ=繰越利益剰余金」の2つでできています。決算で当期純利益が出ると、その分だけ繰越利益剰余金が増えていきます。年を追うごとに、もうけがコツコツ積み上がっていくイメージです。
3.2 剰余金の配当 ―― 株主総会で決めて、あとで支払う
たまった繰越利益剰余金の一部を、株主へのお礼として分け前を渡すことを剰余金の配当(はいとう)といいます。ここでのポイントは「決める日」と「払う日」がずれることです。
配当は株主総会で決議(けつぎ)して決まりますが、実際にお金を払うのは後日になります。そこで、決議の日にはまず「払うことが決まった=支払う義務」を未払配当金(みばらいはいとうきん)という負債で記録し、後日の支払日にその負債を消す、という2段階になります。
さらに、配当をするときは利益準備金(りえきじゅんびきん)という積立てを一定額しなければならない、という会社法のルールがあります。これは「もうけを全部配ってしまわず、会社の中に一部を残しておく」ためのもの。仕訳では、繰越利益剰余金を減らして、その内訳を未払配当金(実際に配る分)と利益準備金(会社に残す分)に振り分けます。
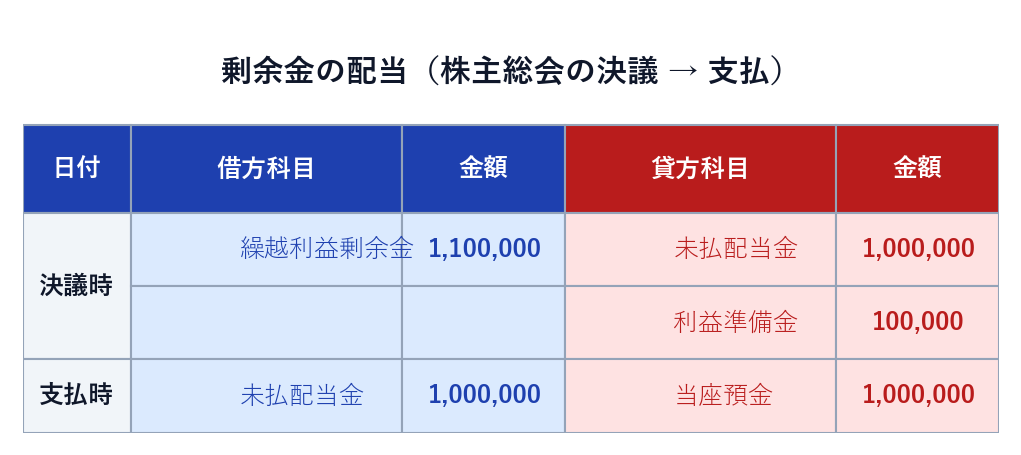
Q. 株主総会で、繰越利益剰余金から株主への配当金1,000,000円と、利益準備金の積立て100,000円が決議された。
(1) 決議時の仕訳と、(2) 後日、配当金を当座預金から支払ったときの仕訳を書いてみましょう。
A.
(1) 決議時 ―― 配当と積立ての合計だけ繰越利益剰余金(純資産)が減ります。
減る額は 1,000,000 + 100,000 = 1,100,000円。
(借)繰越利益剰余金 1,100,000 / (貸)未払配当金 1,000,000
/ 利益準備金 100,000
借方1,100,000円=貸方(1,000,000+100,000)で一致します。この時点ではまだお金は動いていません。
(2) 支払時 ―― 決めておいた義務(未払配当金)を、実際のお金で消します。
(借)未払配当金 1,000,000 / (貸)当座預金 1,000,000
4. 法人税・住民税及び事業税
会社がもうけると、その利益に対して税金がかかります。代表が法人税・住民税・事業税の3つで、簿記ではまとめて「法人税、住民税及び事業税」(略して法人税等)という1つの勘定で扱います。これは会社のもうけから納める税金なので、費用に近い形で処理しますが、名前は少し特別です。
4.1 中間納付 → 決算で確定 → 納付 の3ステップ
法人税等は、1年分をまとめて後払いするのではなく、期の途中で一度「概算の前払い」をします。これを中間納付(ちゅうかんのうふ)といい、前払いした分はいったん仮払法人税等(かりばらいほうじんぜいとう)という資産(あとで精算される仮の前払い)で記録します。
そして決算で1年分の税額が確定したら、法人税、住民税及び事業税として計上し、すでに前払いしていた仮払法人税等を差し引いて、残りを未払法人税等(みばらいほうじんぜいとう)という負債にします。最後に、後日その未払分を納めて完了です。
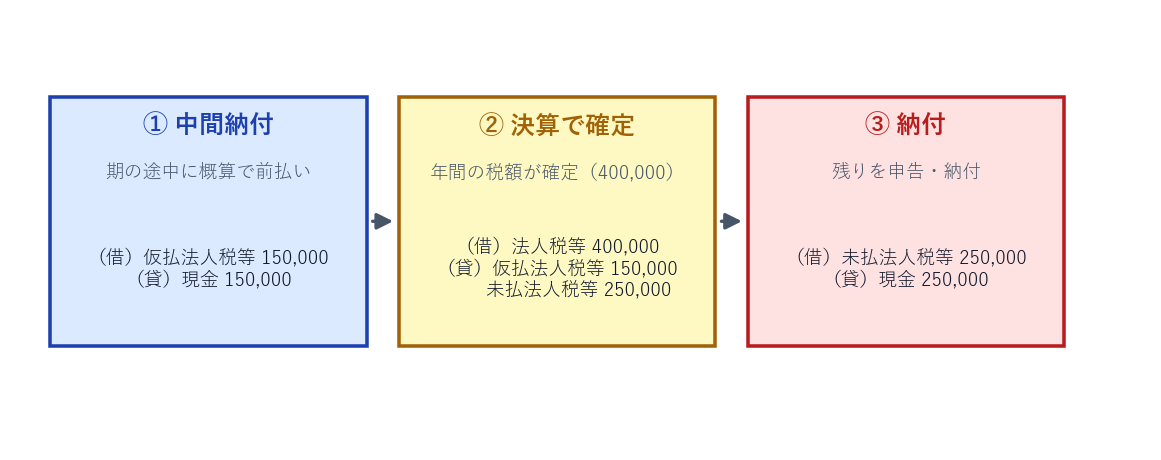
Q. 次の一連の取引を仕訳してみましょう。
(1) 期の途中、法人税等の中間納付として150,000円を現金で納付した。
(2) 決算で、当期の法人税等が400,000円と確定した。
(3) 後日、確定した税額のうち未納分を現金で納付した。
A.
(1) 中間納付 ―― 前払いなので、資産の仮払法人税等で受けます。
(借)仮払法人税等 150,000 / (貸)現金 150,000
(2) 決算 ―― 確定額400,000円を計上し、前払い済みの150,000円を差し引いた残りを未払法人税等(負債)に。
未払分 = 400,000 − 150,000 = 250,000円。
(借)法人税、住民税及び事業税 400,000 / (貸)仮払法人税等 150,000
/ 未払法人税等 250,000
借方400,000円=貸方(150,000+250,000)で一致します。
(3) 納付 ―― 残っていた義務(未払法人税等)を消します。
(借)未払法人税等 250,000 / (貸)現金 250,000
5. 消費税(税抜方式)
次は、私たちが買い物のたびに払っている消費税です。会社は、仕入のときに消費税を払い、売上のときにお客さんから消費税を預かります。そして決算で「預かった税」から「払った税」を差し引いた差額を、国に納めます。会社はいわば消費税の「預かり・立替の窓口」になっているわけですね。
5.1 税抜方式 ―― 消費税は本体価格と分けて記録する
本コースでは税抜方式(ぜいぬきほうしき)で処理します。これは、商品の本体価格と消費税を分けて記録するやり方です。使う勘定は次の3つ。
- 仮払消費税(かりばらいしょうひぜい):仕入などのときに払った消費税(資産)
- 仮受消費税(かりうけしょうひぜい):売上などのときに預かった消費税(負債)
- 未払消費税(みばらいしょうひぜい):決算で計算した、これから納める消費税(負債)
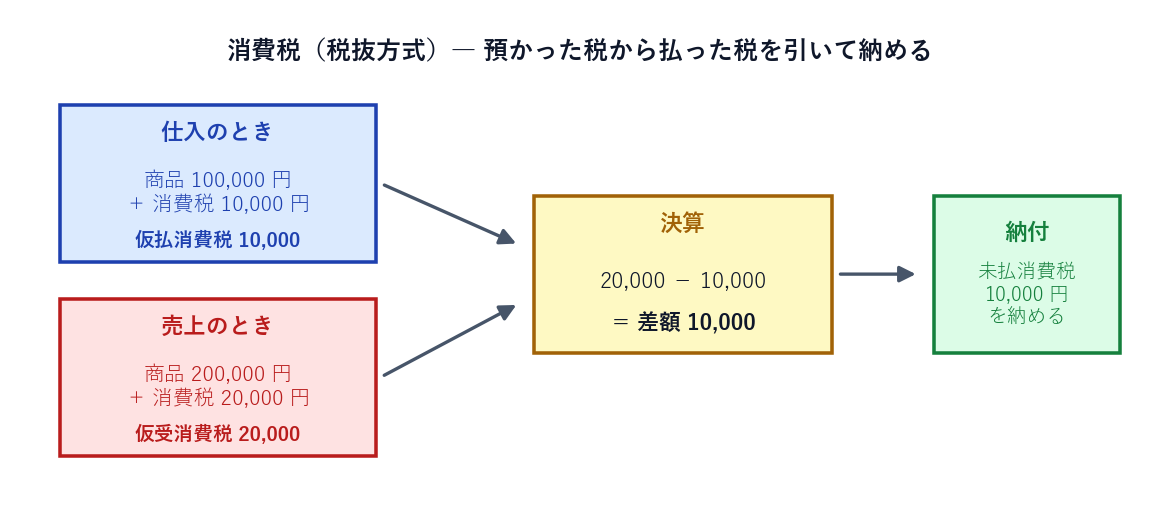
Q. 消費税率を10%として、次の一連の取引を税抜方式で仕訳しましょう。
(1) 商品を100,000円(税抜)で仕入れ、消費税とともに代金は掛けとした。
(2) 商品を200,000円(税抜)で売り上げ、消費税とともに代金は掛けとした。
(3) 決算で、納める消費税額を確定した。
A.
(1) 仕入 ―― 本体100,000円のほかに、払う消費税 100,000 × 10% = 10,000円 を仮払消費税に。
(借)仕入 100,000 / (貸)買掛金 110,000
仮払消費税 10,000 /
借方(100,000+10,000)=貸方110,000で一致。
(2) 売上 ―― 本体200,000円のほかに、預かる消費税 200,000 × 10% = 20,000円 を仮受消費税に。
(借)売掛金 220,000 / (貸)売上 200,000
/ 仮受消費税 20,000
借方220,000=貸方(200,000+20,000)で一致。
(3) 決算 ―― 預かった仮受消費税から、払った仮払消費税を差し引いた差額が、納める額です。
20,000 − 10,000 = 10,000円。
(借)仮受消費税 20,000 / (貸)仮払消費税 10,000
/ 未払消費税 10,000
借方20,000=貸方(10,000+10,000)で一致します。後日この未払消費税10,000円を納めれば完了です。
6. 租税公課 ―― 費用になる税金・ならない税金
会社が払う税金は、法人税等や消費税だけではありません。固定資産税(土地・建物などにかかる税金)や、契約書や領収書に貼る収入印紙(印紙税)、自動車税なども支払います。これらは租税公課(そぜいこうか)という費用の勘定でまとめて処理します。
6.1 費用になる税金 ―― 租税公課
固定資産税や印紙税などは、支払ったときに租税公課(費用)として計上します。たとえば「固定資産税80,000円を現金で納付した」なら、次のようになります。
(借)租税公課 80,000 / (貸)現金 80,000
収入印紙を買ったときも同じく租税公課で処理します(未使用分の扱いは、第11章の決算整理でくわしく学びます)。
6.2 費用にならない税金との区別
一方で、すべての税金が租税公課になるわけではありません。前の節までに見た法人税・住民税・事業税は「法人税、住民税及び事業税」という専用の勘定で処理し、租税公課には入れません。消費税(税抜方式)も、仮払・仮受・未払の各勘定で処理し、費用にはしません。どの税金をどう記録するか、表で整理しておきましょう。
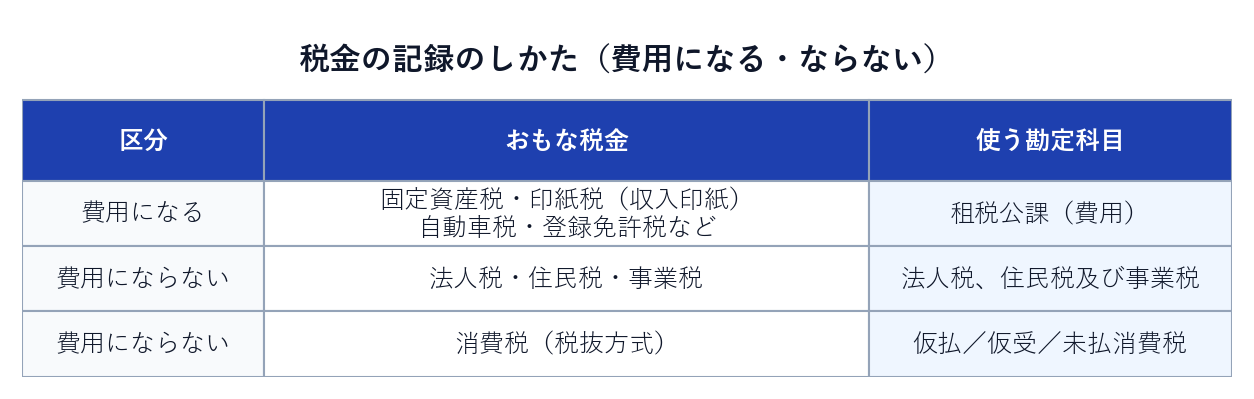
Q. 次の(a)〜(c)の税金を支払ったとき、どの勘定科目で記録しますか。「租税公課(費用)」か「それ以外」かを答え、それ以外の場合は使う勘定名も書いてみましょう。
(a) 建物にかかる固定資産税 (b) 会社のもうけにかかる法人税 (c) 契約書に貼る収入印紙
A.
- (a) 固定資産税 → 租税公課(費用)
- (b) 法人税 → それ以外。法人税、住民税及び事業税で処理(租税公課にはしない)
- (c) 収入印紙(印紙税)→ 租税公課(費用)
「もうけにかかる税金(法人税等)」と「消費税」は特別扱い、それ以外の固定資産税・印紙税などは租税公課、と覚えると整理しやすいですよ。
💡 第10章 要点まとめ
- 株式会社は、株主の出資で元手(資本金)を集める会社。株主は有限責任(失うのは出資した金額まで)。
- 設立・増資のとき、払い込まれた額は全額を資本金とする。(借)当座預金 ×× /(貸)資本金 ××。
- 会社のもうけ(当期純利益)は、純資産の繰越利益剰余金に積み上がっていく。
- 剰余金の配当は、決議時に繰越利益剰余金を減らして未払配当金・利益準備金へ、支払時に未払配当金を消す、の2段階。
- 法人税等:中間納付は仮払法人税等(資産)、決算で法人税、住民税及び事業税を計上し残りを未払法人税等(負債)、後日納付。
- 消費税(税抜方式):仕入で仮払消費税(資産)、売上で仮受消費税(負債)、決算で差額を未払消費税(負債)として納める。
- 固定資産税・印紙税などは租税公課(費用)。ただし法人税等・消費税は租税公課にしない(専用勘定で処理)。
おつかれさまでした。これで、会社の純資産(資本金・繰越利益剰余金)と、税金まわりの仕訳がひととおり身につきました。ここまでの章で、日々の取引を記録する道具はほぼ出そろっています。次の第11章「決算整理」では、1年の締めくくりに行う決算の作業へと進みます。今日学んだ収入印紙の未使用分や、これまで積み残してきた「決算でまとめて調整すること」が、いよいよ一つにつながっていきますよ。
✍️ 演習(クリックで解答表示)
第10章で学んだ「資本金」「繰越利益剰余金と配当」「法人税等」「消費税」「租税公課」を、実際に手を動かして確認しましょう。金額の検算(借方合計=貸方合計)まで、自分でやってみてくださいね。
問 1 会社を設立し、株式200株を1株あたり40,000円で発行して、払込金額の全額が当座預金に振り込まれた。全額を資本金とする仕訳を書きなさい。
解答を見る
払込金額 = 200株 × 40,000円 = 8,000,000円。この全額が当座預金(資産)として増え、同額の資本金(純資産)が増えます。
(借)当座預金 8,000,000 / (貸)資本金 8,000,000
検算:借方8,000,000=貸方8,000,000で一致。
問 2 増資のため、株式100株を1株あたり65,000円で発行し、全額が当座預金に払い込まれた。全額を資本金とする仕訳を書きなさい。
解答を見る
払込金額 = 100株 × 65,000円 = 6,500,000円。設立でも増資でも仕訳の形は同じです。
(借)当座預金 6,500,000 / (貸)資本金 6,500,000
検算:借方6,500,000=貸方6,500,000で一致。
問 3 株主総会で、繰越利益剰余金から株主への配当金2,000,000円と、利益準備金の積立て200,000円が決議された。
(1) 決議時、(2) 後日、配当金を当座預金から支払ったとき、それぞれの仕訳を書きなさい。
解答を見る
(1) 決議時 ―― 減らす繰越利益剰余金は 2,000,000 + 200,000 = 2,200,000円。
(借)繰越利益剰余金 2,200,000 / (貸)未払配当金 2,000,000
/ 利益準備金 200,000
検算:借方2,200,000=貸方(2,000,000+200,000)で一致。
(2) 支払時 ―― 未払配当金(負債)をお金で消します。
(借)未払配当金 2,000,000 / (貸)当座預金 2,000,000
問 4 次の一連の取引を仕訳しなさい。
(1) 法人税等の中間納付として300,000円を現金で納付した。
(2) 決算で、当期の法人税等が720,000円と確定した。
(3) 後日、未納分を現金で納付した。
解答を見る
(1) 中間納付 ―― 前払いなので仮払法人税等(資産)で受けます。
(借)仮払法人税等 300,000 / (貸)現金 300,000
(2) 決算 ―― 確定額720,000円を計上し、前払い分300,000円を差し引いた残りを未払法人税等に。
未払分 = 720,000 − 300,000 = 420,000円。
(借)法人税、住民税及び事業税 720,000 / (貸)仮払法人税等 300,000
/ 未払法人税等 420,000
検算:借方720,000=貸方(300,000+420,000)で一致。
(3) 納付 ―― 未払法人税等(負債)を消します。
(借)未払法人税等 420,000 / (貸)現金 420,000
問 5 消費税率を10%として、次の取引を税抜方式で仕訳しなさい。
(1) 商品を300,000円(税抜)で仕入れ、消費税とともに代金は掛けとした。
(2) 商品を500,000円(税抜)で売り上げ、消費税とともに代金は掛けとした。
解答を見る
(1) 仕入 ―― 払う消費税 = 300,000 × 10% = 30,000円 を仮払消費税に。買掛金は本体+消費税の合計。
(借)仕入 300,000 / (貸)買掛金 330,000
仮払消費税 30,000 /
検算:借方(300,000+30,000)=貸方330,000で一致。
(2) 売上 ―― 預かる消費税 = 500,000 × 10% = 50,000円 を仮受消費税に。売掛金は本体+消費税の合計。
(借)売掛金 550,000 / (貸)売上 500,000
/ 仮受消費税 50,000
検算:借方550,000=貸方(500,000+50,000)で一致。
問 6 問5の期中取引をふまえ、決算で納める消費税額を確定した。決算時の仕訳を書き、後日いくらを納付することになるか答えなさい。(期中の仮払消費税は30,000円、仮受消費税は50,000円のみとする。)
解答を見る
決算では、預かった仮受消費税から、払った仮払消費税を差し引きます。
納める額 = 50,000 − 30,000 = 20,000円。
(借)仮受消費税 50,000 / (貸)仮払消費税 30,000
/ 未払消費税 20,000
検算:借方50,000=貸方(30,000+20,000)で一致。後日、未払消費税20,000円を納付します。
問 7 次の税金を支払ったとき、租税公課(費用)で処理するものはどれですか。すべて選びなさい。
(a) 固定資産税 (b) 法人税 (c) 印紙税(収入印紙) (d) 事業税 (e) 自動車税
解答を見る
租税公課で処理するのは (a) 固定資産税、(c) 印紙税、(e) 自動車税 です。
(b) 法人税と(d) 事業税は、会社のもうけにかかる税金で「法人税、住民税及び事業税」の勘定で処理し、租税公課にはしません。
問 8 建物にかかる固定資産税120,000円を現金で納付した。この仕訳を書きなさい。
解答を見る
固定資産税は租税公課(費用)で処理します。
(借)租税公課 120,000 / (貸)現金 120,000
検算:借方120,000=貸方120,000で一致。
問 9 次の(a)〜(d)の説明は、正しければ○、まちがっていれば×を付け、×の場合は理由を書きなさい。
(a) 株主は、会社が倒産すると出資額を超えて借金を返す義務を負う。
(b) 剰余金の配当を株主総会で決議したとき、未払配当金(負債)を計上する。
(c) 税抜方式では、仕入時に払った消費税は「仮受消費税」で記録する。
(d) 法人税を納付したときは、租税公課(費用)で処理する。
解答を見る
(a) ×。株主は有限責任で、失うのは出資した金額まで。それ以上の借金を負うことはありません。
(b) ○。決議時には払う義務が生まれるので、未払配当金(負債)を計上します。支払時にその負債を消します。
(c) ×。仕入時に払った消費税は「仮払消費税(資産)」です。「仮受消費税」は売上時に預かった消費税(負債)です。
(d) ×。法人税は「法人税、住民税及び事業税」の勘定で処理し、租税公課にはしません。租税公課は固定資産税・印紙税などです。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
