決算整理 ― 経過勘定ほか
1年分の仕訳を「あるべき姿」に整える仕上げの工程。経過勘定と売上原価の算定を、タイムラインとボックス図でスッと理解しましょう。
🎯 この章でマスターしておきたいこと
- 決算とは何か、決算整理事項にはどんなものがあるかの全体像
- この章の主役 経過勘定 ―― 前払費用・未払費用・前受収益・未収収益の4パターンと、そのB/S区分(資産か負債か)
- 翌期のはじめに行う再振替仕訳(さいふりかえしわけ)の意味と型
- 貯蔵品(切手・収入印紙の未使用分)への振替
- 現金過不足の決算整理(雑損・雑益)と、当座借越の振替
- 売上原価を仕入勘定で計算する「しーくり・くりしー」
📚 本章の流れ
1. 決算って何だろう? ―― 決算整理事項の全体像
1.1 決算=1年の締めくくり
会社は1年に一度、帳簿を締めて貸借対照表(B/S)と損益計算書(P/L)を作ります。この一連の締めの作業を決算(けっさん)といい、その締め切りの日を決算日(けっさんび)と呼びます。たとえば会計期間が「4月1日〜翌年3月31日」の会社なら、決算日は3月31日ですね。
ところが、日々つけてきた帳簿の数字を、決算日にそのまま集計するだけでは正しい財務諸表になりません。日常の記録には、次のような「ズレ」や「モレ」がどうしても残っているからです。
- 1年分まとめて先に払った保険料 ―― 来期の分まで当期の費用に入ってしまっている
- まだ払っていない利息 ―― 当期の費用なのに記録されていない
- 売れ残った商品 ―― 仕入れた金額のうち、いくらが「今年の費用」なのかがまだ確定していない
こうしたズレを一つずつ直して、数字を「あるべき姿」に整える。それが決算整理(けっさんせいり)で、そのために切る仕訳を決算整理仕訳といいます。
1.2 決算整理事項の全体像
決算整理でやるべきこと(決算整理事項)は、3級の範囲ではだいたい決まっています。全体を一覧にしておきましょう。
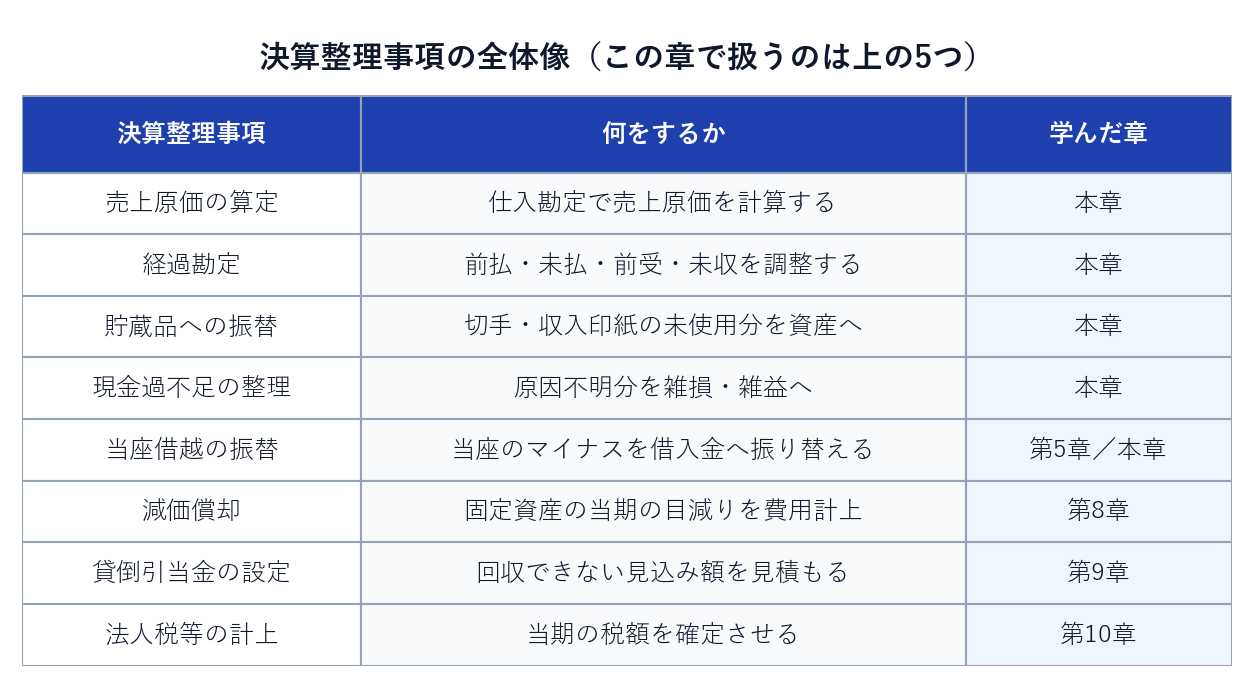
下の3つ(減価償却・貸倒引当金・法人税等)は、実はもう学び終えています。それぞれ「固定資産の目減りを費用にする」「回収できない見込み額を見積もる」「当期の税額を確定する」という、まさに決算でやる作業でした。つまりみなさんは、決算整理の半分をすでに身につけているのです。この章では残りの5つ ―― とくに経過勘定と売上原価を、じっくり見ていきます。
2. 経過勘定(1) ―― 費用の前払い・未払い
いよいよこの章の中心、経過勘定(けいかかんじょう)です。名前はいかめしいですが、やることは一つ。「お金を払った(受け取った)タイミング」と「その費用・収益が本当に属する期間」のズレを直す、ただそれだけです。
2.1 なぜズレるのか ―― 発生主義という考え方
簿記では、費用や収益を「お金を払った・受け取ったとき」ではなく「サービスを受けた・提供したとき」に計上する、という約束があります。これを発生主義(はっせいしゅぎ)といいます。
たとえば、3月1日に「向こう1年分」の保険料を現金で一括払いしたとします。お金はもう出ていきましたが、保険というサービスはこれから1年かけて受けるものですね。だから「払った額の全部が今年の費用」ではなく、「今年受けたぶんだけが今年の費用」でなければおかしいわけです。このお金の動きとサービスの期間のズレを、決算日に調整するのが経過勘定です。
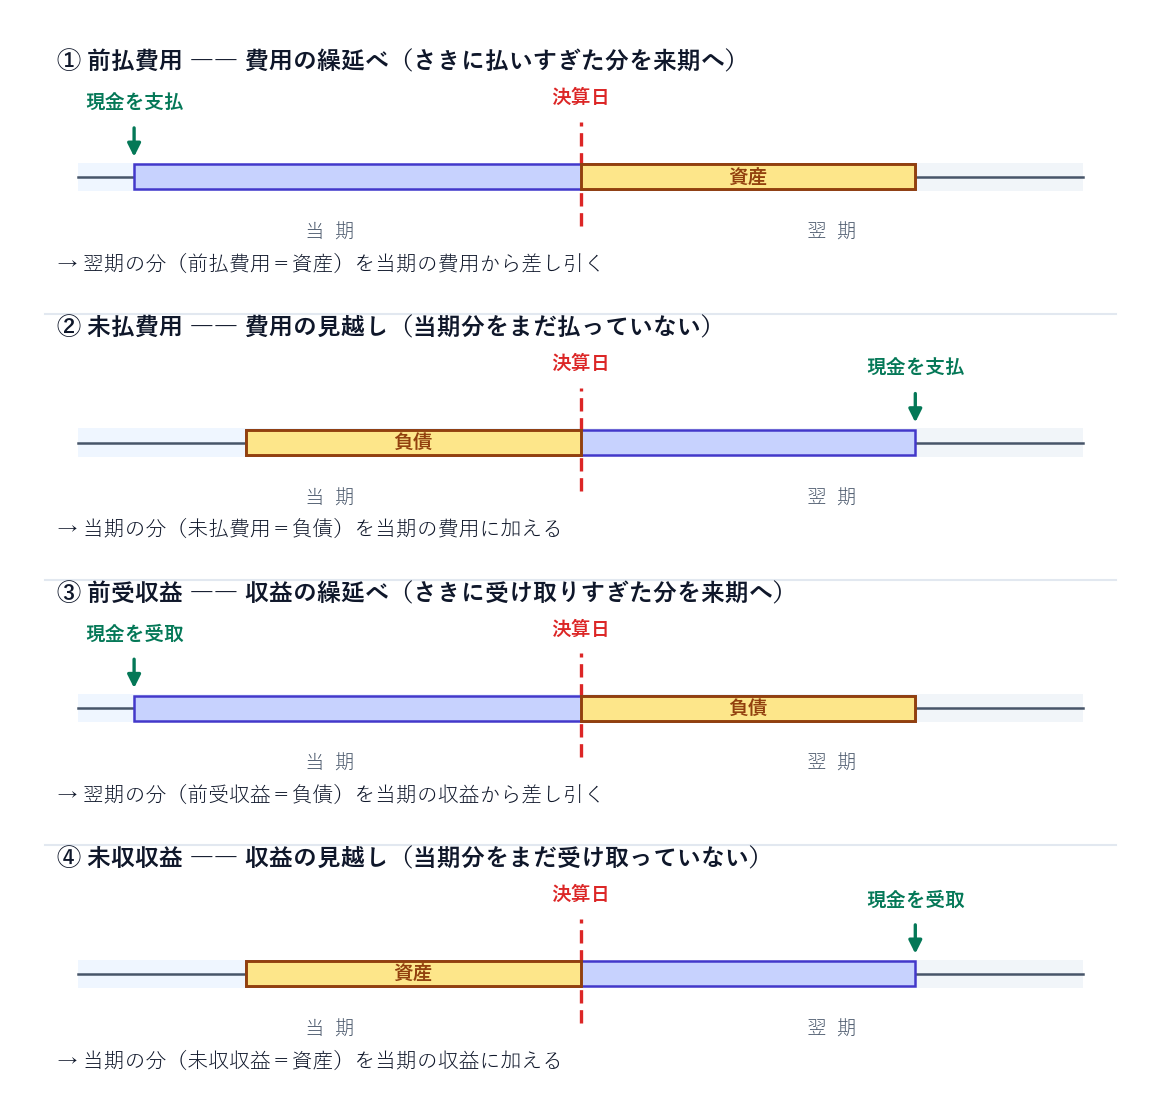
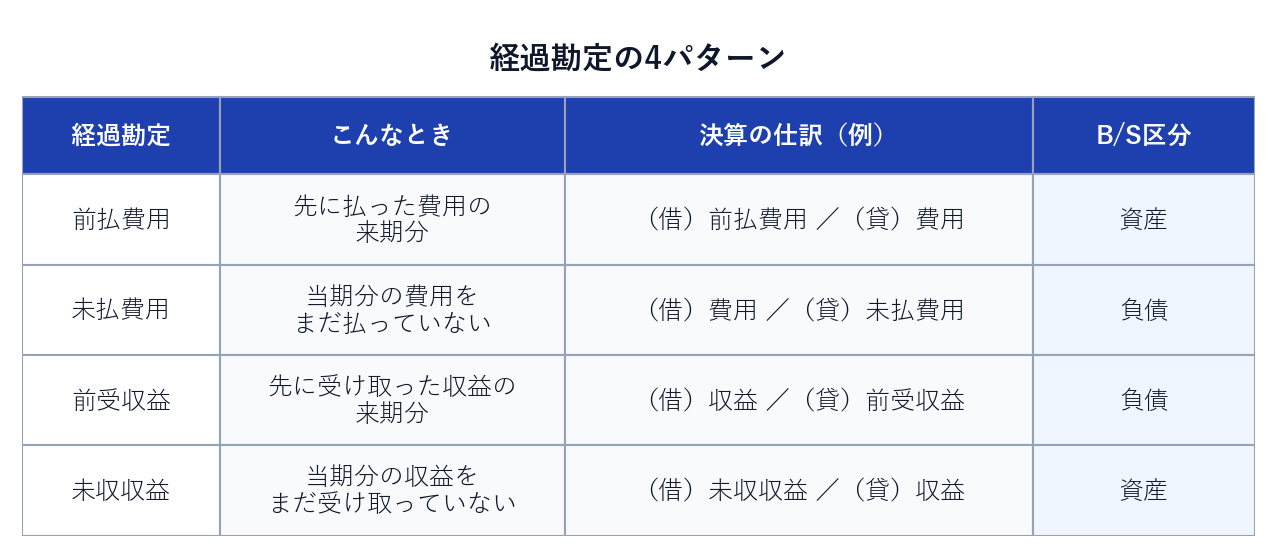
4パターンありますが、迷ったら図11-2のように「お金が先か、あとか」「費用か、収益か」の2×2で整理するのが近道です。まずは費用の2つ(前払費用・未払費用)から見ていきましょう。
2.2 前払費用 ―― 払いすぎた分を「資産」として来期へ繰り越す
前払費用(まえばらいひよう)は、お金を先に払ったが、そのサービスの一部がまだ来期の分というケースです。来期の分は「まだ受けていないサービスを先に払った」状態なので、これはあとでサービスを受け取れる権利=資産と考えます。
具体例で見ましょう。会計期間は4月1日〜翌3月31日とします。
Q. 8月1日、向こう1年分(8月1日〜翌年7月31日)の保険料24,000円を現金で支払った。3月31日の決算にあたり、必要な決算整理仕訳を示しなさい。
A. まず支払ったときは、全額を費用(支払保険料)で記録しています。
(借)支払保険料 24,000 /(貸)現金 24,000
このうち翌期(4月1日〜7月31日)の4か月分は、来期の費用です。1か月あたり 24,000 ÷ 12 = 2,000円なので、
前払分 = 2,000 × 4か月 = 8,000円
この8,000円を費用から取り除き、前払保険料(資産)に振り替えます。
(借)前払保険料 8,000 /(貸)支払保険料 8,000
これで当期の費用は 24,000 − 8,000 = 16,000円(8か月分)となり、当期に受けたサービスの分だけが費用に残りました。左右とも8,000円で一致していますね。
2.3 未払費用 ―― まだ払っていない当期分を「負債」として計上する
今度は逆のパターンです。未払費用(みばらいひよう)は、当期にサービスを受けたのに、まだお金を払っていないケース。当期の費用であることは間違いないので費用に加え、まだ払っていない分はあとで払う義務=負債として計上します。
Q. 10月1日に1,000,000円を年利3%、期間1年(利息は返済日にまとめて支払う)で借り入れた。3月31日の決算にあたり、当期分の利息を計上する仕訳を示しなさい。
A. 利息を実際に払うのは返済日(翌年9月30日)ですが、10月1日〜3月31日の6か月分はすでに当期に発生した費用です。
1年分の利息 = 1,000,000 × 3% = 30,000円
当期分 = 30,000 × 6か月 ÷ 12か月 = 15,000円
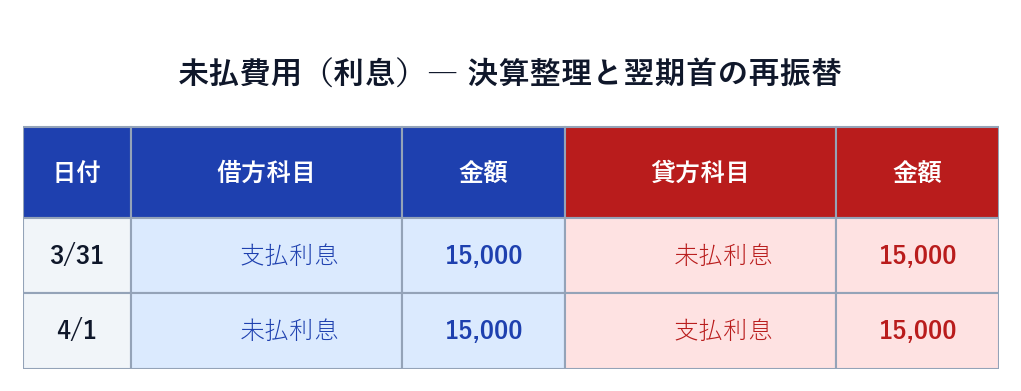
この15,000円を当期の費用(支払利息)に加え、まだ払っていないので未払利息(負債)を計上します。
(借)支払利息 15,000 /(貸)未払利息 15,000
これで、お金はまだ動いていないのに、当期に発生した利息15,000円がきちんと費用に反映されました。
3. 経過勘定(2) ―― 収益の前受け・未収と、再振替仕訳
費用の裏返しが、収益の経過勘定です。考え方はまったく同じ。「受け取ったお金のタイミング」と「サービスを提供した期間」のズレを直します。今度は自分がサービスを「提供する側」だとイメージしてください。
3.1 前受収益 ―― 受け取りすぎた分を「負債」として来期へ繰り越す
前受収益(まえうけしゅうえき)は、お金を先に受け取ったが、そのサービスの一部はまだ来期に提供する分というケースです。来期の分は「お金だけ先にもらって、サービスはこれから提供する」状態なので、あとでサービスを提供する義務=負債と考えます。
Q. 2月1日、店舗の一部を貸している相手から、向こう6か月分(2月1日〜7月31日)の家賃60,000円を現金で受け取った。3月31日の決算にあたり、必要な決算整理仕訳を示しなさい。
A. 受け取ったときは全額を収益(受取家賃)で記録しています。
(借)現金 60,000 /(貸)受取家賃 60,000
このうち翌期(4月1日〜7月31日)の4か月分は、来期の収益です。1か月あたり 60,000 ÷ 6 = 10,000円なので、
前受分 = 10,000 × 4か月 = 40,000円
この40,000円を収益から取り除き、前受家賃(負債)に振り替えます。
(借)受取家賃 40,000 /(貸)前受家賃 40,000
これで当期の収益は 60,000 − 40,000 = 20,000円(2か月分)となりました。
3.2 未収収益 ―― まだ受け取っていない当期分を「資産」として計上する
未収収益(みしゅうしゅうえき)は、当期にサービスを提供したのに、まだお金を受け取っていないケース。当期の収益なので収益に加え、まだもらっていない分はあとで受け取れる権利=資産として計上します。
Q. 11月1日に600,000円を年利4%、期間1年(利息は返済日にまとめて受け取る)で貸し付けた。3月31日の決算にあたり、当期分の利息を計上する仕訳を示しなさい。
A. 利息を実際に受け取るのは返済日(翌年10月31日)ですが、11月1日〜3月31日の5か月分はすでに当期に発生した収益です。
1年分の利息 = 600,000 × 4% = 24,000円
当期分 = 24,000 × 5か月 ÷ 12か月 = 10,000円
この10,000円を当期の収益(受取利息)に加え、まだ受け取っていないので未収利息(資産)を計上します。
(借)未収利息 10,000 /(貸)受取利息 10,000
お金はまだ動いていませんが、当期に発生した利息10,000円が収益に反映されました。
ここまでの4パターンを、一覧で整理しておきましょう。
3.3 再振替仕訳 ―― 翌期のはじめにリセットする
経過勘定には、もう一つ大事な仕上げがあります。それが再振替仕訳(さいふりかえしわけ)です。決算で作った前払・未払・前受・未収の各勘定を、翌期首(翌期の最初の日)に、決算整理仕訳とちょうど逆の仕訳を切って消してしまうのです。
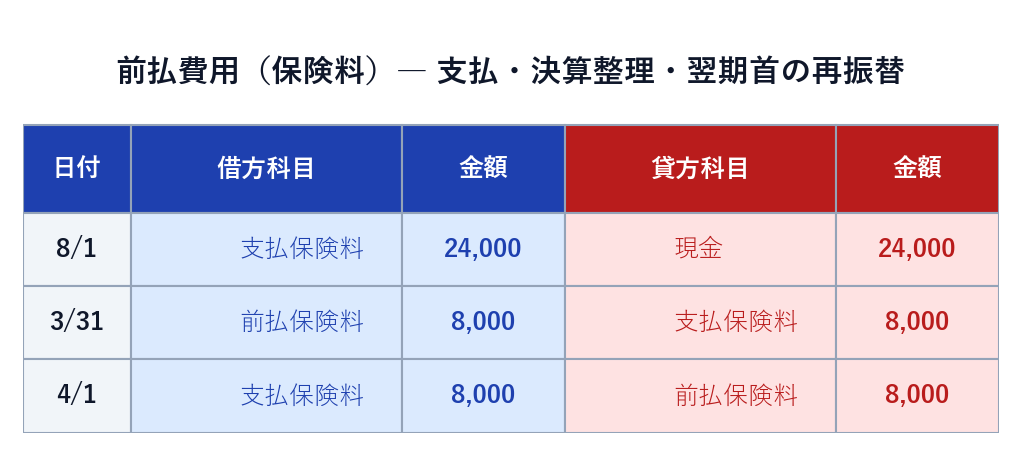
たとえば前払保険料の例(図11-3)なら、翌期首の4月1日にこう切ります。
これは決算整理仕訳「(借)前払保険料 8,000 /(貸)支払保険料 8,000」の借方・貸方をそっくり入れ替えた形ですね。こうしておくと、来期に受ける保険サービスの費用8,000円が、翌期のはじめからちゃんと支払保険料として計上された状態で再スタートできます。
4. 貯蔵品・現金過不足・当座借越の整理
経過勘定ほど大きなテーマではありませんが、決算日に忘れず処理したい整理事項がいくつかあります。まとめて片づけましょう。
4.1 貯蔵品 ―― 使い残した切手・収入印紙
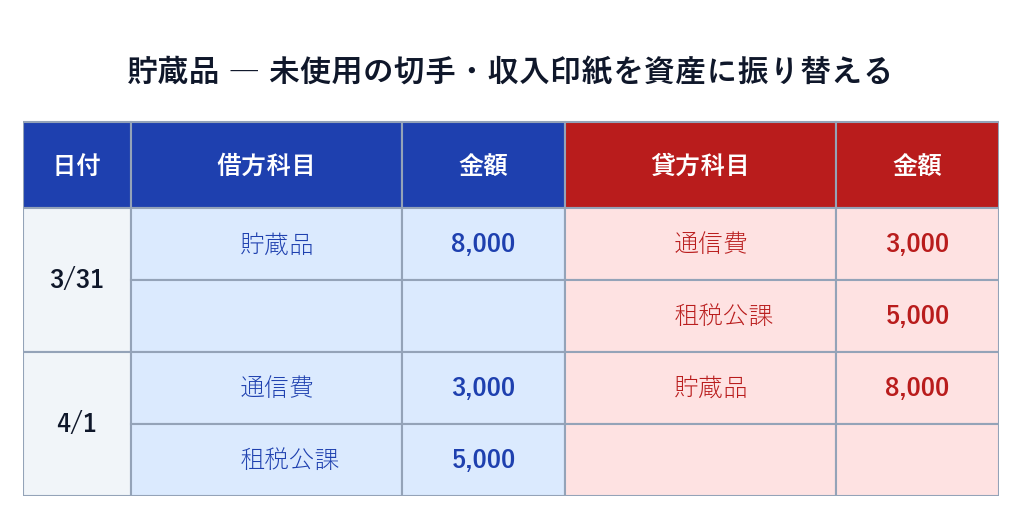
郵便切手を買ったときは通信費(費用)、収入印紙を買ったときは租税公課(そぜいこうか。費用)として処理します。ところが決算日に使い残しがあると、その分はまだ「使っていない」=当期の費用ではありません。そこで、未使用分を費用から取り除き、貯蔵品(ちょぞうひん。資産)という勘定に振り替えます。
Q. 決算にあたり、未使用の郵便切手が3,000円分、収入印紙が5,000円分あることが分かった。これらは購入時にそれぞれ通信費・租税公課で処理している。必要な決算整理仕訳を示しなさい。
A. 未使用分は当期の費用ではないので、費用を減らして貯蔵品(資産)に振り替えます。
(借)貯蔵品 8,000 /(貸)通信費 3,000
/(貸)租税公課 5,000
借方の貯蔵品8,000円=貸方の通信費3,000円+租税公課5,000円で、金額はぴったり一致します。なお、経過勘定と同じように、この貯蔵品も翌期首に再振替して、もとの通信費・租税公課に戻します。
4.2 現金過不足の整理 ―― 雑損・雑益に振り替える
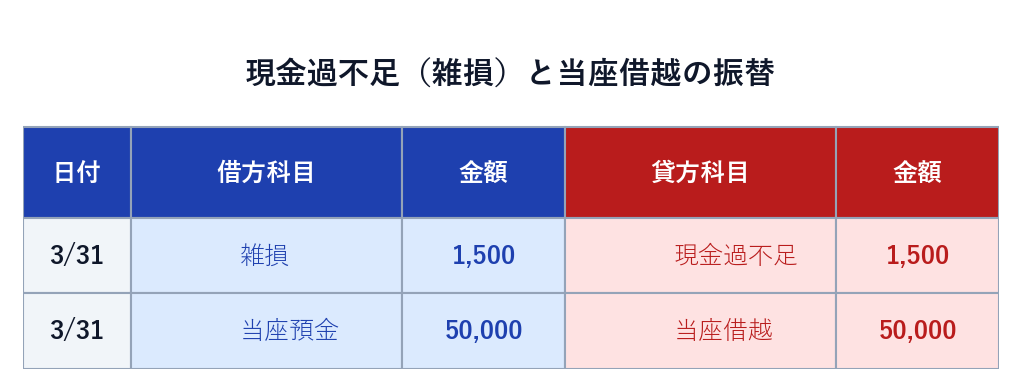
第5章で学んだ現金過不足を思い出しましょう。帳簿と実際の現金が合わないとき、いったん現金過不足という仮の勘定で受けておくのでした。もし決算日まで原因が分からなかった場合は、その仮勘定を残したまま帳簿を締めるわけにはいきません。そこで、不足していたなら雑損(ざっそん。費用)、余っていたなら雑益(ざつえき。収益)に振り替えて、現金過不足の残高をゼロにします。
Q. 決算にあたり、これまで借方に計上していた現金過不足1,500円について、原因が判明しなかった。必要な決算整理仕訳を示しなさい。
A. 借方の現金過不足は「現金が帳簿より不足していた」状態です。原因不明のまま決算を迎えたので、費用の雑損に振り替えます。
(借)雑損 1,500 /(貸)現金過不足 1,500
これで現金過不足の残高はゼロになりました。もし逆に貸方に現金過不足(現金が余っていた)があれば、収益の雑益に振り替えます。
4.3 当座借越の振替 ―― 当座のマイナスを負債にする
これも第5章の復習です。当座預金は、あらかじめ銀行と契約しておくと残高以上の小切手を振り出せることがあり、その結果、当座預金勘定が貸方残高(マイナス)になることがあります。これは実質的に銀行からの一時的な借入れです。決算日に当座預金がマイナスのままだと、B/Sに「資産がマイナス」と載ってしまい不自然なので、その金額を当座借越(とうざかりこし)または借入金(負債)に振り替えます。
Q. 決算にあたり、当座預金勘定が貸方残高50,000円(マイナス)になっていた。これを適切な勘定に振り替えなさい。
A. マイナスの当座預金を借方に記入していったんゼロに戻し、同額を負債の当座借越に振り替えます。
(借)当座預金 50,000 /(貸)当座借越 50,000
これで、当座のマイナス分がB/Sの負債としてきちんと表示されます。この当座借越も、翌期首に再振替してもとに戻します。
5. 売上原価の算定 ―― しーくり・くりしー
この章の最後は、決算整理の山場の一つ売上原価(うりあげげんか)の算定です。第4章で三分法(仕入・売上・繰越商品の3つで商品売買を記録する方法)を学んだとき、「期末の調整はあとの章で」と伏線を張っておいたのを覚えているでしょうか。いよいよ、その伏線を回収します。
5.1 なぜ調整が必要なのか
三分法では、商品を仕入れたときすべて仕入(費用)として記録してきました。しかし、仕入れた商品が全部その年に売れるとはかぎりません。売れ残った商品(期末の在庫)は、まだ費用にしてはいけない ―― それはお金を生む前の「資産」だからです。
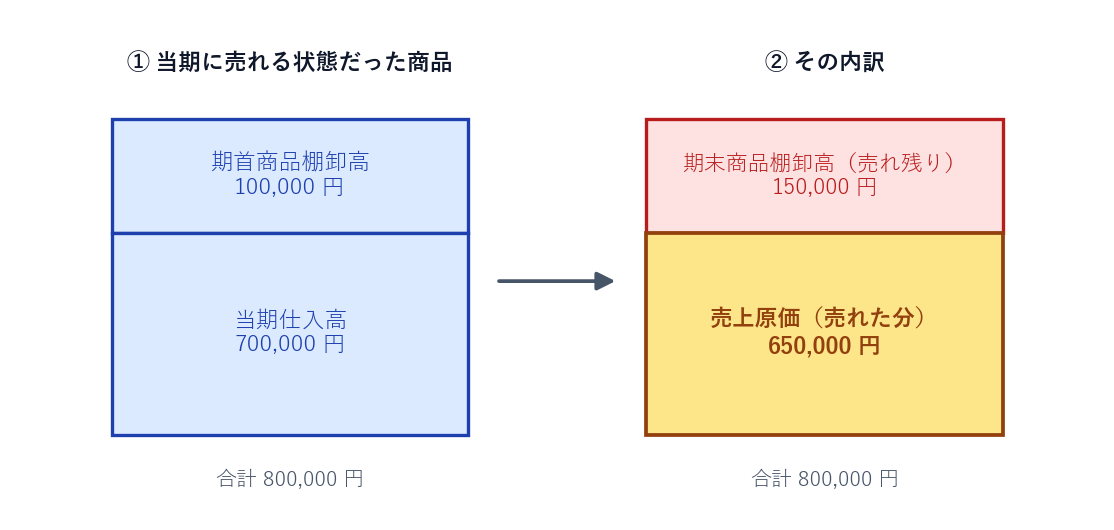
そこで、当期の費用にすべき「売れた分の原価=売上原価」だけを取り出す計算をします。式で書くと、とてもシンプルです。
5.2 「しーくり・くりしー」の2本の仕訳
この計算を、三分法では仕入勘定の中で行います。使う仕訳はたった2本。語呂合わせで「しーくり・くりしー」と呼ばれる、簿記学習者おなじみの型です。
- し(仕入)くり(繰越商品):期首の在庫(繰越商品)を、仕入勘定に振り替える
(借)仕入 ×× /(貸)繰越商品 ×× - くり(繰越商品)し(仕入):期末の在庫(売れ残り)を、仕入勘定から繰越商品に振り替える
(借)繰越商品 ×× /(貸)仕入 ××
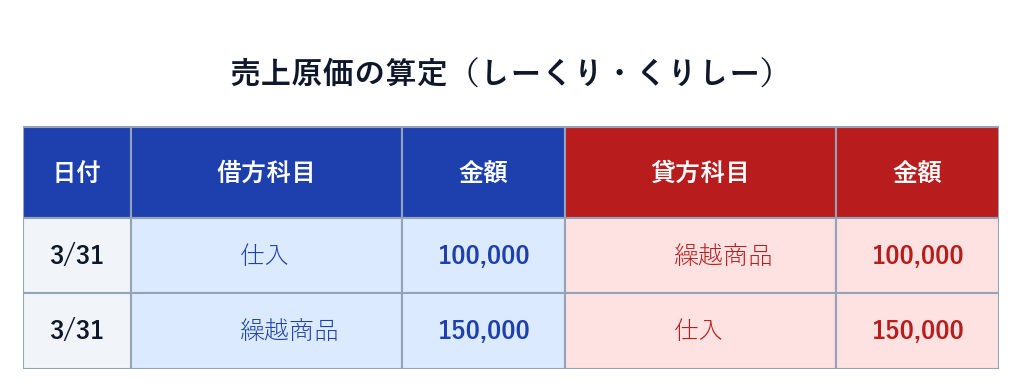
Q. 決算にあたり、次の資料が判明した。三分法により、売上原価を算定する決算整理仕訳を示し、売上原価の金額も求めなさい。
・期首商品棚卸高 100,000円 ・当期仕入高 700,000円 ・期末商品棚卸高 150,000円
A. 「しーくり・くりしー」の2本を切ります。
① し・くり(期首分を仕入へ):(借)仕入 100,000 /(貸)繰越商品 100,000
② くり・し(期末分を繰越商品へ):(借)繰越商品 150,000 /(貸)仕入 150,000
この2本を切ったあとの仕入勘定の残高が、そのまま売上原価になります。
売上原価 = 当期仕入高700,000 + 期首100,000 − 期末150,000 = 650,000円
計算式(期首+当期仕入−期末)の答えと一致しますね。なお②で振り替えた繰越商品150,000円は、翌期に繰り越される期末在庫(資産)としてB/Sに載ります。
💡 第11章 要点まとめ
- 決算は1年の締めくくり。日々の帳簿に残るズレやモレを直す決算整理を行って、正しいB/S・P/Lを作ります。
- 決算整理事項には、売上原価・経過勘定・貯蔵品・現金過不足・当座借越に加え、すでに学んだ減価償却・貸倒引当金・法人税等があります。
- 経過勘定は、お金の動きとサービスの期間のズレを直す調整(発生主義)。4パターンあります。
- 前払費用(資産)=払いすぎた費用を減らす/未払費用(負債)=まだの費用を足す。
- 前受収益(負債)=受け取りすぎた収益を減らす/未収収益(資産)=まだの収益を足す。
- 経過勘定・貯蔵品・当座借越は、翌期首に決算整理仕訳の逆を切る「再振替仕訳」でリセットします。
- 貯蔵品=未使用の切手・収入印紙を費用から資産へ。現金過不足の原因不明分は雑損・雑益へ。当座借越は当座のマイナスを負債へ。
- 売上原価 = 期首商品棚卸高 + 当期仕入高 − 期末商品棚卸高。三分法では「しーくり・くりしー」の2本で、仕入勘定の残高を売上原価にします。
おつかれさまでした。これで、財務諸表を作る前の下ごしらえ(決算整理)がひととおり身につきました。前払・未払・売上原価と、はじめは難しく感じたかもしれませんが、どれも「あるべき姿に数字を整える」という一つの目的でつながっています。次の第12章「精算表と財務諸表の作成」では、この章で切った決算整理仕訳を精算表(せいさんひょう)という1枚の表の上でまとめ、いよいよB/S・P/Lを完成させます。決算のゴールはもうすぐそこ。仕上げに向かいましょう。
✍️ 演習(クリックで解答表示)
第11章で学んだ「経過勘定」「再振替仕訳」「貯蔵品・現金過不足・当座借越」「売上原価の算定」を、実際に手を動かして確認しましょう。会計期間はすべて「4月1日〜翌年3月31日」とします。仕訳は電卓と紙で計算してから、解答を開いてくださいね。
問 1 次の(a)〜(d)は、経過勘定のうちどれ(前払費用・未払費用・前受収益・未収収益)にあたりますか。また、それぞれ資産・負債のどちらに区分されますか。
(a) 当期にサービスを受けたが、まだ支払っていない費用
(b) 先に受け取ったが、来期に提供する分の収益
(c) 先に支払ったが、来期の分の費用
(d) 当期にサービスを提供したが、まだ受け取っていない収益
解答を見る
(a) 未払費用 → 負債(あとで払う義務)
(b) 前受収益 → 負債(あとでサービスを提供する義務)
(c) 前払費用 → 資産(あとでサービスを受けられる権利)
(d) 未収収益 → 資産(あとで受け取れる権利)
「前払・未収は資産」「未払・前受は負債」とセットで覚えましょう。
問 2 12月1日に、向こう1年分(12月1日〜翌年11月30日)の保険料36,000円を現金で支払い、全額を支払保険料として処理している。3月31日の決算に必要な整理仕訳を示し、当期の費用となる金額も答えなさい。
解答を見る
翌期(4月1日〜11月30日)の8か月分が前払分です。1か月あたり 36,000 ÷ 12 = 3,000円。
前払分 = 3,000 × 8か月 = 24,000円
(借)前払保険料 24,000 /(貸)支払保険料 24,000
当期の費用 = 36,000 − 24,000 = 12,000円(4か月分)
問 3 当社は事務所を月額20,000円で借りており、決算日の時点で2か月分の家賃が未払いである。3月31日の決算に必要な整理仕訳を示しなさい。
解答を見る
当期に発生したのに未払いの家賃は、費用に加えて負債(未払家賃)を計上します。
未払分 = 20,000 × 2か月 = 40,000円
(借)支払家賃 40,000 /(貸)未払家賃 40,000
借方・貸方とも40,000円で一致します。
問 4 9月1日に、土地を貸している相手から向こう1年分(9月1日〜翌年8月31日)の地代120,000円を現金で受け取り、全額を受取地代として処理している。3月31日の決算に必要な整理仕訳を示しなさい。
解答を見る
翌期(4月1日〜8月31日)の5か月分が前受分です。1か月あたり 120,000 ÷ 12 = 10,000円。
前受分 = 10,000 × 5か月 = 50,000円
(借)受取地代 50,000 /(貸)前受地代 50,000
当期の収益 = 120,000 − 50,000 = 70,000円(7か月分)となります。
問 5 8月1日に800,000円を年利3%、期間1年(利息は返済日にまとめて受け取る)で貸し付けた。3月31日の決算にあたり、当期分の利息を計上する仕訳を示しなさい。
解答を見る
8月1日〜3月31日の8か月分が当期に発生した収益です。
1年分の利息 = 800,000 × 3% = 24,000円
当期分 = 24,000 × 8か月 ÷ 12か月 = 16,000円
(借)未収利息 16,000 /(貸)受取利息 16,000
まだ受け取っていないので、借方は資産の未収利息です。
問 6 問 3 で計上した未払家賃について、翌期首(4月1日)に行う再振替仕訳を示しなさい。
解答を見る
再振替仕訳は、決算整理仕訳の借方・貸方を入れ替えたものです。問3の決算整理は「(借)支払家賃 40,000 /(貸)未払家賃 40,000」でしたから、その逆を切ります。
(借)未払家賃 40,000 /(貸)支払家賃 40,000
これで未払家賃(負債)の残高がゼロに戻り、翌期はいつもどおり支払家賃で処理できます。
問 7 決算にあたり、未使用の郵便切手2,000円分と収入印紙4,000円分があることが分かった。購入時にそれぞれ通信費・租税公課で処理している。必要な決算整理仕訳を示しなさい。
解答を見る
未使用分は当期の費用ではないので、費用を減らして貯蔵品(資産)に振り替えます。
(借)貯蔵品 6,000 /(貸)通信費 2,000
/(貸)租税公課 4,000
借方の貯蔵品6,000円=貸方の通信費2,000円+租税公課4,000円で一致します。
問 8 次の(a)(b)について、必要な決算整理仕訳を示しなさい。
(a) 決算にあたり、貸方に計上していた現金過不足800円の原因が判明しなかった。
(b) 決算にあたり、当座預金勘定が貸方残高120,000円(マイナス)になっていた。
解答を見る
(a) 貸方の現金過不足は「現金が帳簿より余っていた」状態です。原因不明のまま決算を迎えたので、収益の雑益に振り替えます。
(借)現金過不足 800 /(貸)雑益 800
(b) 当座預金のマイナス分を借方でゼロに戻し、同額を負債の当座借越に振り替えます。
(借)当座預金 120,000 /(貸)当座借越 120,000
問 9 決算にあたり、次の資料が判明した。三分法により、売上原価を算定する決算整理仕訳(2本)を示し、売上原価の金額も求めなさい。
・期首商品棚卸高 80,000円 ・当期仕入高 520,000円 ・期末商品棚卸高 60,000円
解答を見る
「しーくり・くりしー」の2本を切ります。
① し・くり(期首分を仕入へ):(借)仕入 80,000 /(貸)繰越商品 80,000
② くり・し(期末分を繰越商品へ):(借)繰越商品 60,000 /(貸)仕入 60,000
売上原価 = 期首80,000 + 当期仕入520,000 − 期末60,000 = 540,000円
2本を切ったあとの仕入勘定の残高(540,000円)が、そのまま売上原価になります。
問 10 次の(a)〜(c)の説明は、正しければ○、まちがっていれば×を付け、×の場合は理由を書きなさい。
(a) 前払費用は負債に区分される。
(b) 再振替仕訳は、決算整理仕訳とちょうど逆(借方・貸方が反対)の仕訳である。
(c) 三分法では、期末商品棚卸高が売上原価になる。
解答を見る
(a) ×。前払費用は「あとでサービスを受けられる権利」なので資産に区分されます。負債になるのは未払費用と前受収益です。
(b) ○。翌期首に決算整理仕訳の借方・貸方を入れ替えた仕訳を切って、経過勘定などをリセットします。
(c) ×。売上原価は「期首商品棚卸高 + 当期仕入高 − 期末商品棚卸高」で計算します。期末商品棚卸高は売れ残り(資産)で、売上原価から除く金額です。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
