精算表と財務諸表の作成
決算整理を1枚の精算表にまとめ、損益計算書と貸借対照表を完成させます。簿記のゴールに、いよいよ到達しましょう。
🎯 この章でマスターしておきたいこと
- 8桁精算表の構造(試算表 → 修正記入 → 損益計算書欄・貸借対照表欄)と、記入の手順
- 修正記入後の各科目が、P/L 欄と B/S 欄のどちらへ行くかを、5要素のホームポジションから判定できる
- ひとつの設例で、数値がぴったり合う完成精算表を最後まで書き上げられる
- 決算整理に入る前に片づける未処理事項(期中の記帳漏れ・誤記帳の修正)という手順の存在
- 決算整理後残高試算表:修正記入まで終えた残高の一覧。借方合計=貸方合計の確認と、繰越利益剰余金がまだ振替前であることの意味
- 帳簿の締切(英米式):収益・費用を損益勘定へ振り替え、当期純利益を繰越利益剰余金へ振り替える流れ
- 損益計算書・貸借対照表の作成と、B/S 表示の注意(貸倒引当金・減価償却累計額の控除表示、当期純利益が繰越利益剰余金に含まれること)
📚 本章の流れ
1. なぜ精算表を作るのか ―― 決算のゴールへの地図
決算(けっさん)とは、1年間の帳簿を締めて、会社の成績(もうけ)と財産の状態を明らかにする作業でした。その最終成果物が、第1章から登場している損益計算書(P/L)と貸借対照表(B/S)です。ところが、いきなり正式な P/L・B/S を作ろうとすると、決算整理の修正が正しく反映できているか、貸借がずれていないかを、途中で確かめにくいという難点があります。
そこで会計の実務では、正式な財務諸表を作る前に、1枚の下書き用紙で全体を組み立てて検算するという手順を踏みます。この下書き用紙が精算表です。決算整理前の残高試算表を出発点に、決算整理の修正を書き込み、最後に各科目を P/L と B/S へ振り分ける ―― その一連の流れを、横に並べたマス目の上で一気に処理できるのですね。
2. 8桁精算表の仕組み ―― 8つの欄と振り分けルール
2.1 「8桁」=金額欄が8列という意味
精算表にはいくつか種類がありますが、日商簿記3級の出題範囲で中心となるのが8桁精算表(はちけたせいさんひょう)です。「8桁」とは金額の桁数のことではなく、金額を書く欄が8列あるという意味です。左端に勘定科目の列があり、その右に、次の4種類の金額欄がそれぞれ借方・貸方の2列ずつ並びます。
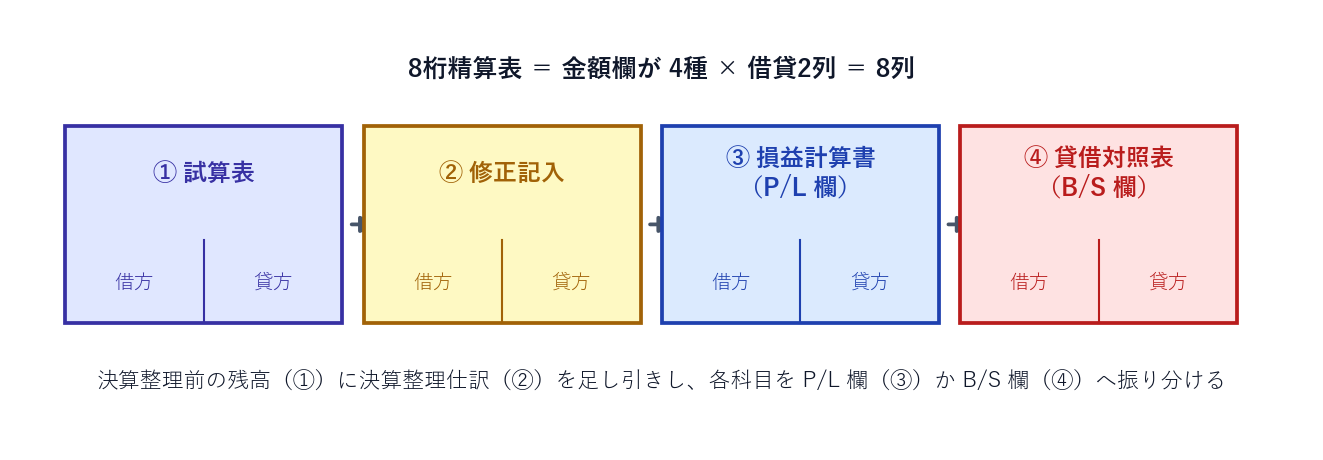
- ①試算表欄:決算整理を行う前の、各勘定の残高(決算整理前残高試算表)を写します。
- ②修正記入欄:決算整理仕訳を、そのまま借方・貸方に書き込みます。
- ③損益計算書(P/L)欄:修正後の残高のうち、収益・費用の科目をここへ移します。
- ④貸借対照表(B/S)欄:修正後の残高のうち、資産・負債・純資産の科目をここへ移します。
2.2 記入の手順は「横に一直線」
精算表は、1つの科目(1行)を左から右へ横に処理していくと考えると迷いません。手順は次のとおりです。
- 試算表欄に、決算整理前の残高を写す(借方残高なら借方へ、貸方残高なら貸方へ)。
- 決算整理仕訳を、修正記入欄の借方・貸方に書き込む。
- 試算表欄の金額に修正記入欄の金額を足し引きし、修正後の残高を計算する。
- その残高を、科目の種類に応じてP/L 欄か B/S 欄へ移す。
2.3 P/L 欄・B/S 欄への振り分けルール
手順④の「どちらの欄へ移すか」は、実は第2章で学んだ5要素のホームポジションがそのまま使えます。修正記入まで終えると、各科目の残高はホームポジション側に残ります。あとは、収益・費用なら P/L 欄へ、資産・負債・純資産なら B/S 欄へ、残高を同じ側(借方は借方、貸方は貸方)にスライドさせるだけです。
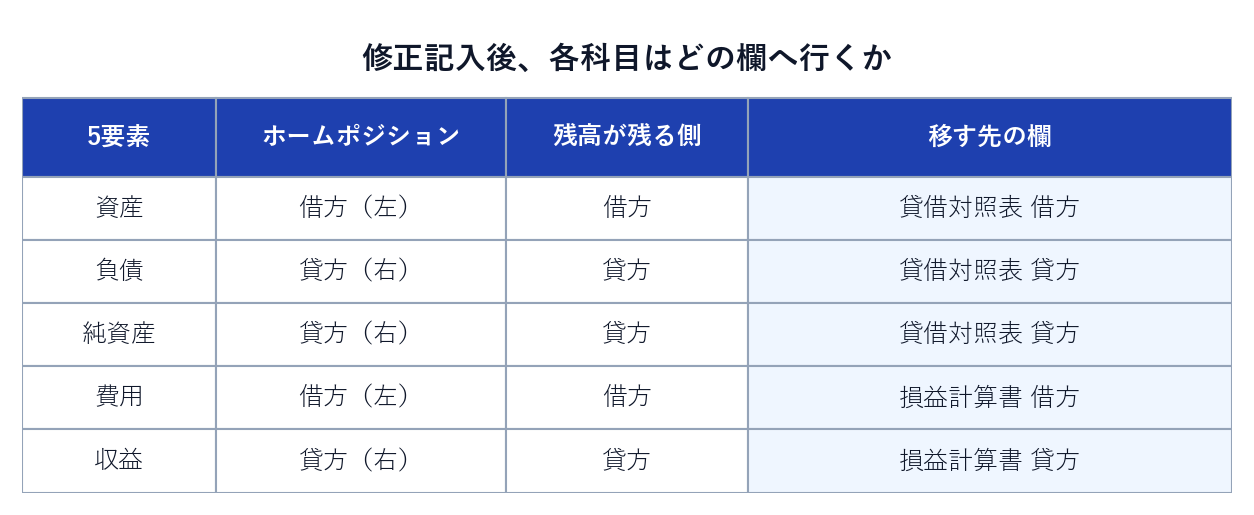
迷ったら、まず「この科目は5要素のどれか」を考えるのが鉄則です。資産・負債・純資産の3つはB/S チーム、収益・費用の2つはP/L チーム ―― この対応は第1章から一貫していますね。
Q. 次の(a)〜(d)の科目は、修正記入を終えたあと、精算表の損益計算書欄・貸借対照表欄のどちらの、借方・貸方どちらへ移りますか。
(a) 売上 (b) 給料 (c) 買掛金 (d) 繰越商品
A. まず5要素に分類し、ホームポジション側のまま該当の表へ移します。
- (a) 売上 → 収益(ホーム=貸方)→ 損益計算書欄の貸方
- (b) 給料 → 費用(ホーム=借方)→ 損益計算書欄の借方
- (c) 買掛金 → 負債(ホーム=貸方)→ 貸借対照表欄の貸方
- (d) 繰越商品 → 資産(ホーム=借方)→ 貸借対照表欄の借方
「5要素は何か → ホームはどちら側か」の2ステップで、行き先の欄と借貸が自動的に決まります。
3. 精算表を完成させてみよう ―― 通しの設例
それでは、ひとつの会社の決算を題材に、精算表を最初から最後まで完成させてみましょう。手を動かしながら読むと、ぐっと理解が深まりますよ。
3.1 決算整理の前に ―― 未処理事項をかたづける
設例に入る前に、実際の決算でひとつ手前に来る作業を確認しておきましょう。決算整理は「期中の記帳が正しく行われている」ことを前提にした調整です。ところが現実には、期中の取引の記帳が漏れていた、あるいは誤って記帳していたということが起こります。こうした項目を未処理事項(みしょりじこう)といい、決算整理に入る前に先に片づけます。
たとえば「売掛金80,000円が当座預金に振り込まれていたのに、その記帳がまだ行われていなかった」という場合、次の修正仕訳を追加します。
(借)当座預金 80,000 /(貸)売掛金 80,000
これから見ていく設例では、流れを追いやすくするために未処理事項はなく、決算整理事項だけを扱います。まずは決算整理から精算表までの道すじを、しっかり体に入れてしまいましょう。
3.2 設例の条件
ある株式会社の決算整理前残高試算表は、次のとおりでした(借方合計・貸方合計はともに1,220,000円で一致しています)。
| 借方の科目・金額 | 貸方の科目・金額 |
|---|---|
| 現金 100,000/売掛金 200,000/繰越商品 60,000/備品 240,000/仕入 500,000/給料 120,000 | 買掛金 120,000/貸倒引当金 2,000/備品減価償却累計額 48,000/資本金 300,000/繰越利益剰余金 50,000/売上 700,000 |
これに対する決算整理事項は、次の4つです(すべて第11章までで学んだ内容です)。
- 売上原価の算定:期末商品棚卸高は80,000円。売上原価は仕入勘定で算定する(いわゆる「しーくりくりしー」)。
- 貸倒れの見積り:売掛金の期末残高200,000円に対し、2%の貸倒れを見積もる(差額補充法)。
- 減価償却:備品(取得原価240,000円)を定額法(耐用年数5年・残存価額ゼロ)で償却する。記帳は間接法。
- 給料の未払い:当期分の給料のうち、20,000円が未払いである。
3.3 まず決算整理仕訳を書く
精算表の修正記入欄には、決算整理仕訳がそのまま入ります。ですから、先に4つの仕訳を確定させましょう。
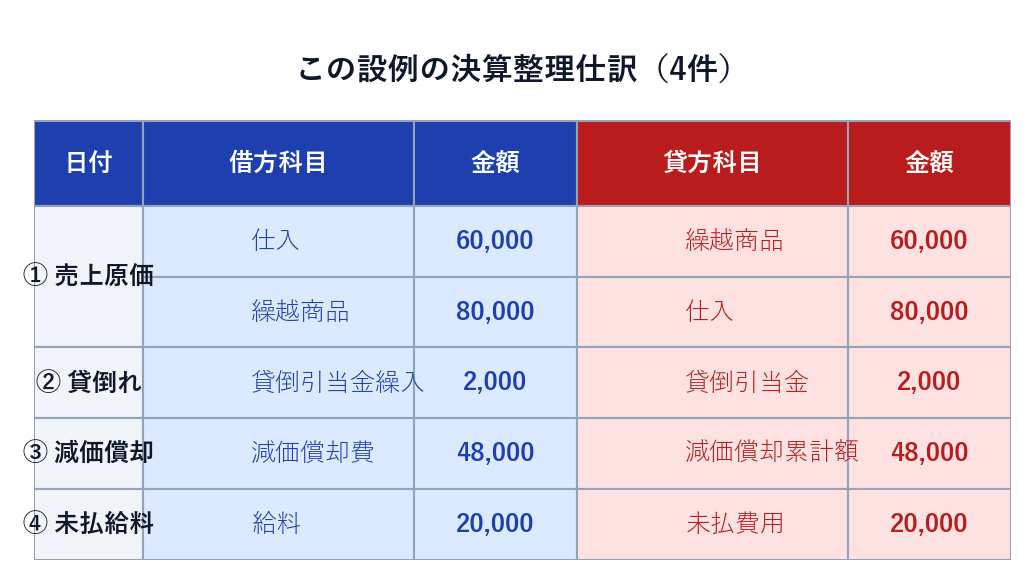
Q. 決算整理事項①の「売上原価の算定」の仕訳を書き、精算表の仕入欄が最終的にいくらになるか求めてください。期首商品(繰越商品の試算表残高)は60,000円、期末商品棚卸高は80,000円です。
A. 仕入勘定で売上原価を求めるときは、次の2本を書きます(「しーくりくりしー」の順)。
(借)仕入 60,000 /(貸)繰越商品 60,000 ……期首商品を仕入に振り替える
(借)繰越商品 80,000 /(貸)仕入 80,000 ……期末商品を繰越商品に戻す
仕入勘定は、試算表の借方500,000円に、修正記入の借方60,000円を足し、貸方80,000円を引きます。
仕入(=売上原価)= 500,000 + 60,000 − 80,000 = 480,000円。
一方、繰越商品は 60,000 + 80,000 − 60,000 = 80,000円となり、これが期末の商品(資産)としてB/S欄へ行きます。
Q. 決算整理事項②について、修正記入欄に書く貸倒引当金繰入の金額を求めてください。売掛金の期末残高は200,000円、貸倒れの見積りは2%、設定前の貸倒引当金残高は2,000円で、差額補充法によります。
A. まず、あるべき貸倒引当金(設定額)を計算します。
設定額 = 200,000 × 2% = 4,000円。
差額補充法では、すでにある残高2,000円との差額だけを繰り入れます。
繰入額 = 4,000 − 2,000 = 2,000円。
仕訳は(借)貸倒引当金繰入 2,000 /(貸)貸倒引当金 2,000。修正記入後、貸倒引当金は 2,000 + 2,000 = 4,000円となり、B/S欄の貸方へ行きます。
3.4 修正記入欄に写し、P/L 欄・B/S 欄へ振り分ける
4つの仕訳を修正記入欄に写したら、各行を横に足し引きし、修正後の残高を P/L 欄・B/S 欄へ移します。完成した精算表が次の図です。
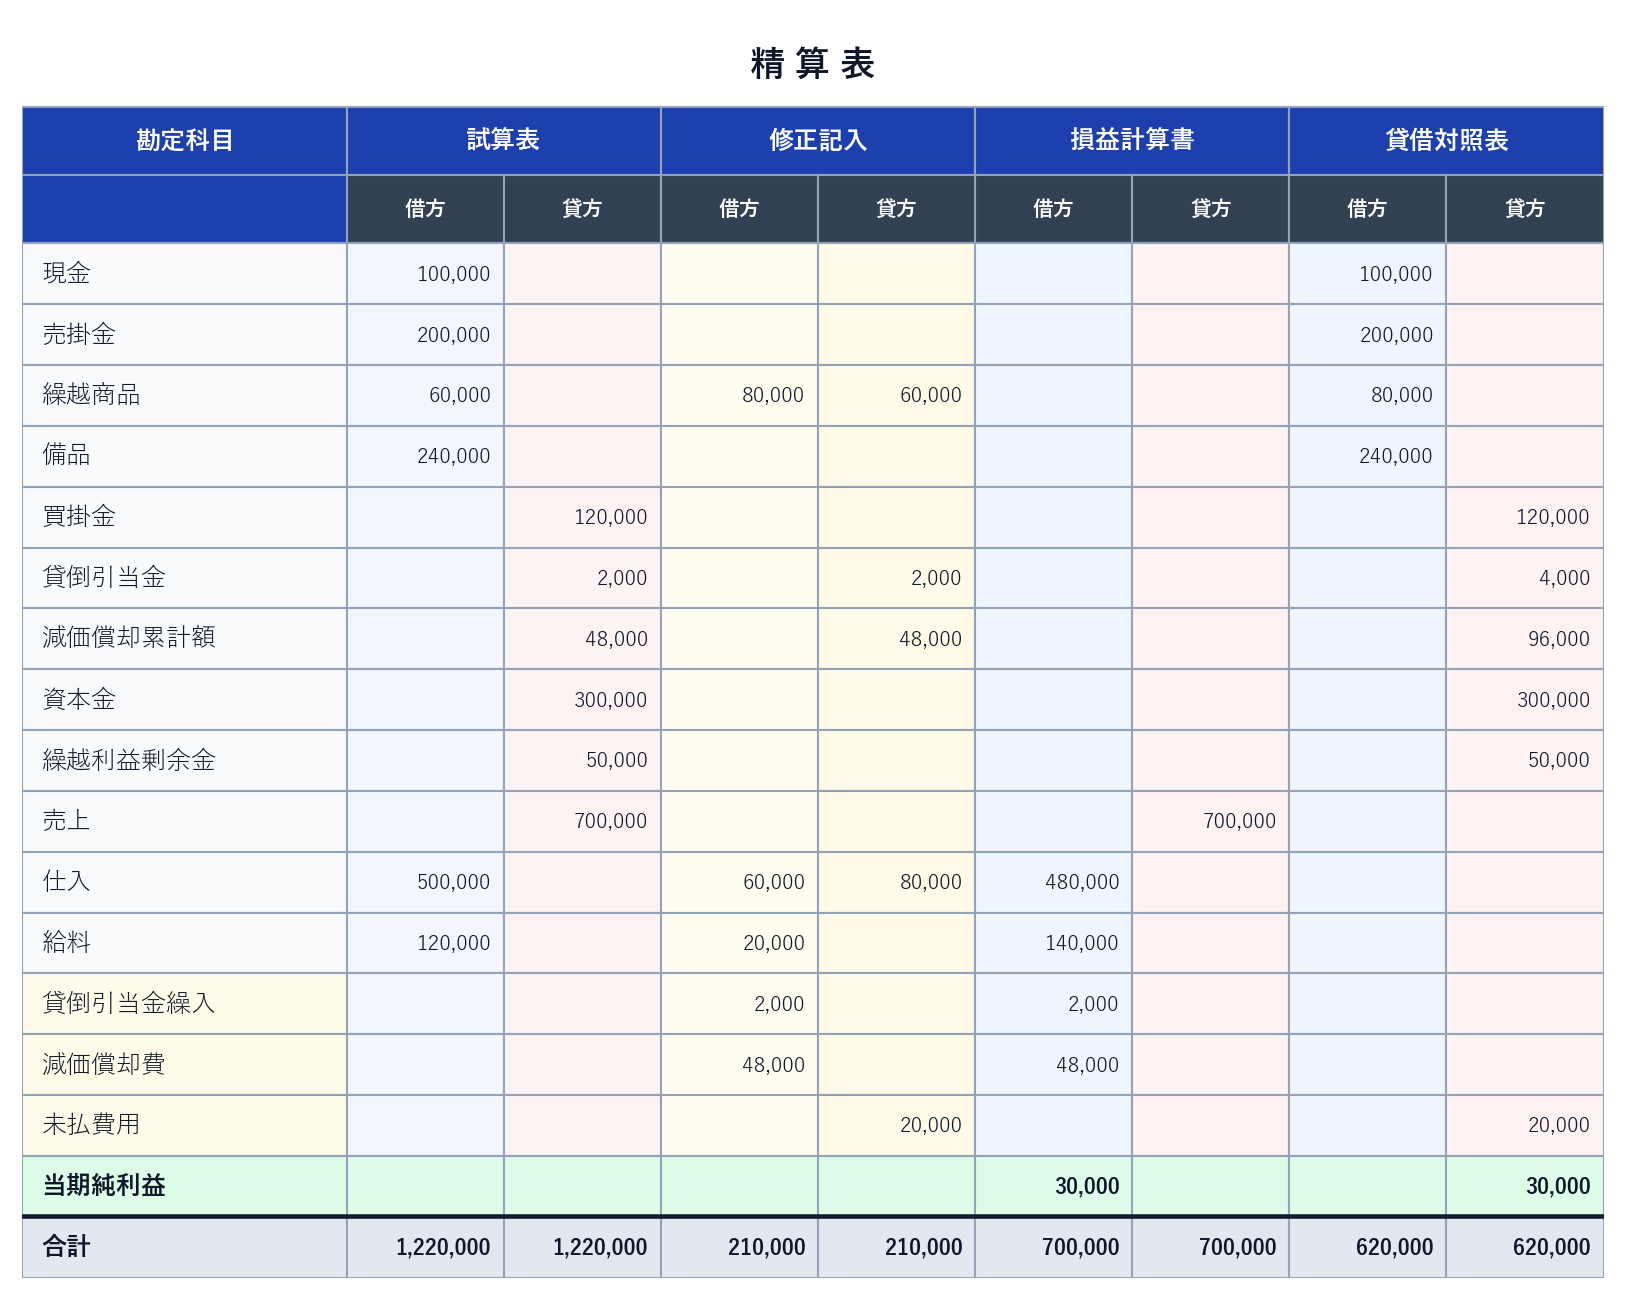
ここで注目してほしいのが、いちばん下の当期純利益の行です。損益計算書欄では、収益の合計700,000円から費用の合計670,000円(=480,000+140,000+2,000+48,000)を引いた差額30,000円が借方に、貸借対照表欄では同じ30,000円が貸方に現れます。この2か所の30,000円がぴったり一致することこそ、精算表が正しく完成した何よりの証拠です。
4. 決算整理後残高試算表 ―― 修正記入までを一覧にする
ここまでは、決算整理の結果を1枚の精算表にまとめてきました。ところが決算の場面では、精算表を作らずに、決算整理仕訳を反映したあとの残高だけを試算表の形で一覧にするやり方もあります。これが決算整理後残高試算表(けっさんせいりござんだかしさんひょう)です。「後T/B(ごティービー)」と略して呼ばれることもあります。
むずかしく考える必要はありません。精算表の①試算表欄と②修正記入欄を横に足し引きし、その結果だけを書き出したもの ―― それが決算整理後残高試算表です。精算表でいえば、「修正記入まで終わった状態」をそのまま切り取って一覧にしたもの、とイメージしてください。
4.1 設例の決算整理後残高試算表を作ってみる
第3節の設例(決算整理前残高試算表の合計1,220,000円、決算整理4件)で、実際に作ってみましょう。やることは、精算表の各行について「試算表欄 ± 修正記入欄」を計算するだけです。たとえば仕入なら 500,000 + 60,000 − 80,000 = 480,000円、繰越商品なら 60,000 + 80,000 − 60,000 = 80,000円、といった具合ですね。
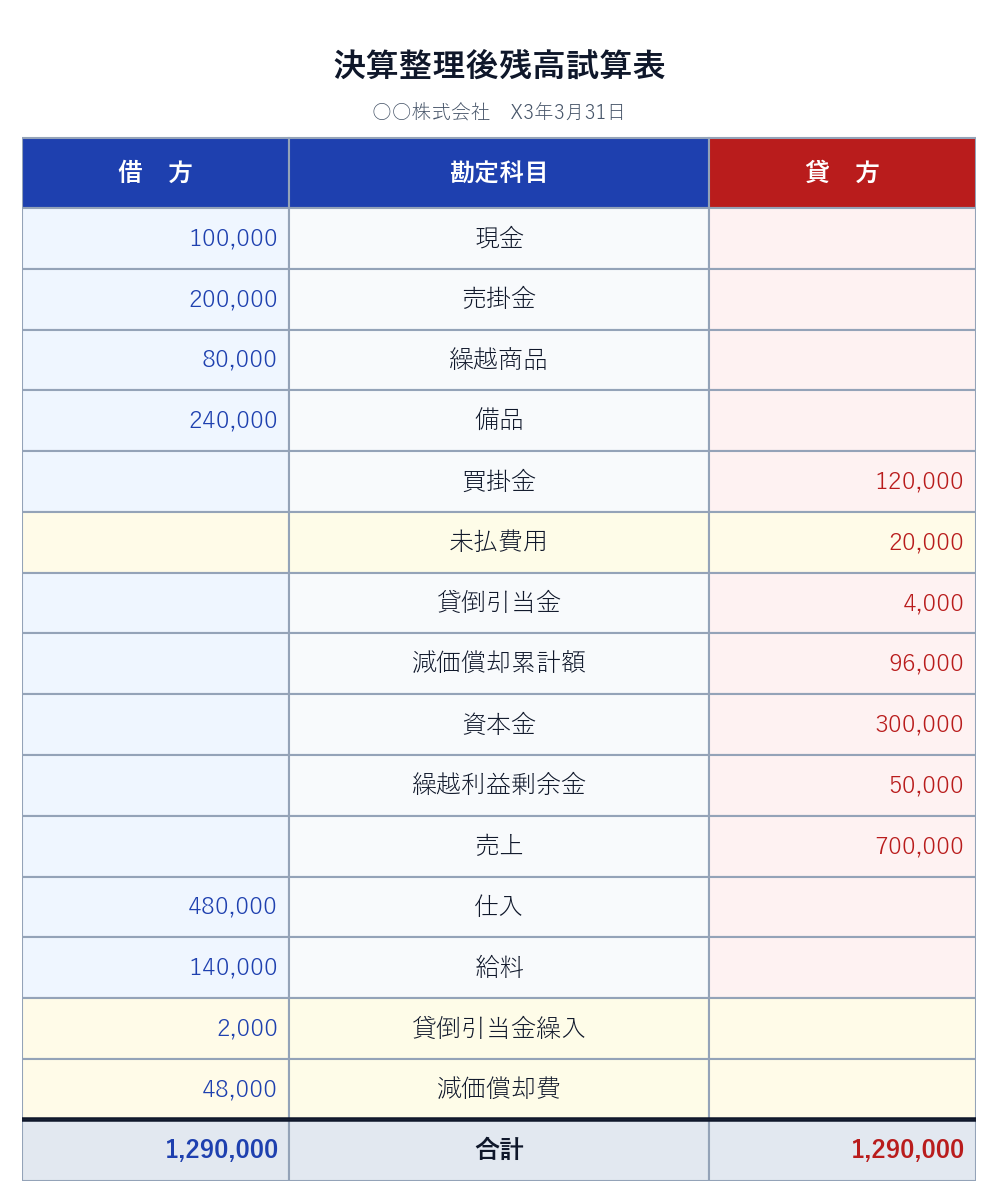
決算整理前は借方・貸方とも1,220,000円でしたが、決算整理後は1,290,000円になりました。金額が変わっても、借方合計と貸方合計が一致することは変わりません。ここが一致しなければ、決算整理仕訳のどこかで貸借を書き誤っています。
4.2 後T/B・精算表・財務諸表の関係
決算整理後残高試算表ができていれば、あとは各科目を収益・費用(P/Lチーム)と資産・負債・純資産(B/Sチーム)に分けるだけで、そのまま財務諸表が作れます。設例で確かめてみましょう。
- P/Lチーム:借方(費用)= 仕入480,000 + 給料140,000 + 貸倒引当金繰入2,000 + 減価償却費48,000 = 670,000円、貸方(収益)= 売上 700,000円。差額は30,000円。
- B/Sチーム:借方(資産)= 100,000 + 200,000 + 80,000 + 240,000 = 620,000円、貸方(負債・純資産と、資産から差し引く勘定)= 120,000 + 20,000 + 4,000 + 96,000 + 300,000 + 50,000 = 590,000円。差額は30,000円。
借方は 670,000 + 620,000 = 1,290,000円、貸方は 700,000 + 590,000 = 1,290,000円。決算整理後残高試算表の合計と、ぴったり一致していますね。そして2つのチームの差額が、どちらも30,000円。精算表で見た当期純利益の一致は、後T/Bを2つに割るだけでも同じように現れるのです。
Q. 設例の決算整理後残高試算表(借方合計・貸方合計とも1,290,000円)では、繰越利益剰余金が50,000円と書かれています。この会社の当期純利益は30,000円でした。
(1) なぜ後T/Bの繰越利益剰余金には、当期純利益が含まれていないのですか。
(2) 決算整理後残高試算表だけを渡されたとき、当期純利益はどう計算しますか。
A. (1) 当期純利益を繰越利益剰余金へ振り替えるのは、決算整理のあとに行う帳簿の締切(決算振替)の手続きだからです。決算整理後残高試算表は、その名のとおり決算整理までを終えた時点の残高一覧なので、振替はまだ行われていません。だから繰越利益剰余金は、期首から変わらず50,000円のままなのですね。
(2) 収益と費用だけを抜き出して差額をとります。
収益 = 売上 700,000円
費用 = 仕入480,000 + 給料140,000 + 貸倒引当金繰入2,000 + 減価償却費48,000 = 670,000円
当期純利益 = 700,000 − 670,000 = 30,000円。
なお、資産側と、負債・純資産側との差額(620,000 − 590,000)をとっても、同じ30,000円になります。どちらから求めても一致するのが、複式簿記のありがたいところです。
5. 帳簿を締め切る ―― 損益勘定と繰越利益剰余金への振替
精算表はあくまで下書き(検算用)です。実際の帳簿(総勘定元帳)も、決算整理を反映したうえで締め切り、翌期に備える必要があります。この締切の作業を見ておきましょう。ここでは日商簿記3級で扱う英米式(えいべいしき)という方法で説明します。
5.1 収益・費用を「損益勘定」へ集める
収益と費用は、その期かぎりのもの(P/Lチーム)でした。ですから決算では、すべての収益・費用の残高を、損益(そんえき)という特別な集計用の勘定に振り替えて、各勘定の残高をゼロにします。
- 費用の各勘定(借方残高)を損益勘定の借方へ集める:(借)損益 ×× /(貸)仕入・給料 など
- 収益の各勘定(貸方残高)を損益勘定の貸方へ集める:(借)売上 ×× /(貸)損益 ××
こうすると、損益勘定の借方には費用の合計、貸方には収益の合計が集まります。その差額が当期純利益です。
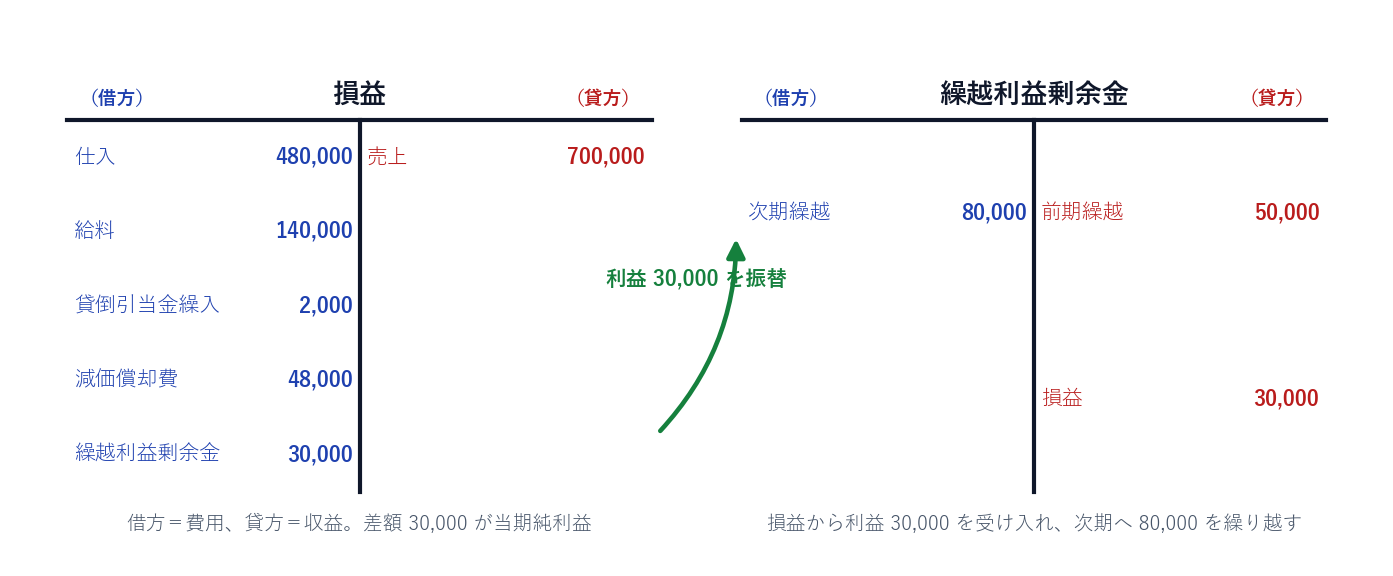
5.2 当期純利益を「繰越利益剰余金」へ振り替える
損益勘定で計算された当期純利益は、会社(株主)の取り分が増えたということですから、純資産の勘定である繰越利益剰余金(くりこしりえきじょうよきん)へ振り替えます。
(借)損益 30,000 /(貸)繰越利益剰余金 30,000
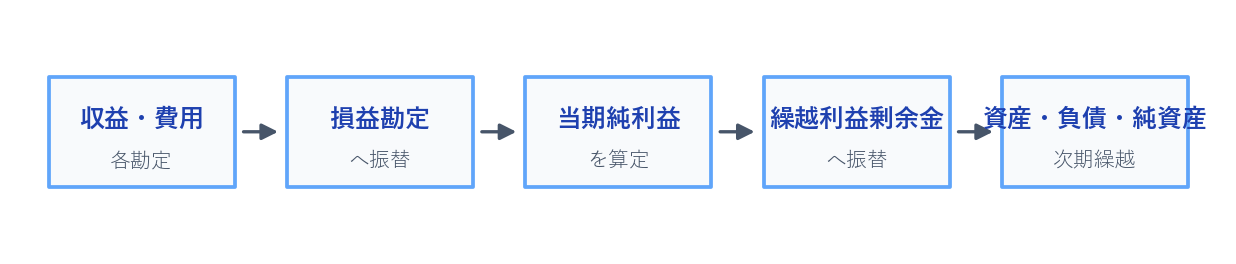
この仕訳で損益勘定は貸借がそろってゼロになり、繰越利益剰余金は「もとの残高+当期純利益」に増えます。最後に、資産・負債・純資産の各勘定は次期繰越として残高を繰り越して締め切ります。全体の流れは次の図のとおりです。
Q. 設例の損益勘定は、借方に費用の合計670,000円、貸方に収益(売上)700,000円が集まりました。当期純利益はいくらで、それはどの勘定へ、どんな仕訳で振り替えますか。また、振替後の繰越利益剰余金はいくらになりますか(振替前の残高は50,000円)。
A. 当期純利益 = 収益700,000 − 費用670,000 = 30,000円。
これを純資産の繰越利益剰余金へ振り替えます。
(借)損益 30,000 /(貸)繰越利益剰余金 30,000
振替後の繰越利益剰余金 = 50,000 + 30,000 = 80,000円。この80,000円が、翌期に繰り越される純資産の一部になります。
6. 財務諸表の作成 ―― P/L と B/S を書き上げる
精算表が完成し、帳簿も締め切りました。あとは、精算表の P/L 欄・B/S 欄を清書して、正式な損益計算書と貸借対照表を作るだけです。ここでは、表示上のいくつかの約束ごとに気をつけましょう。
6.1 損益計算書(P/L)
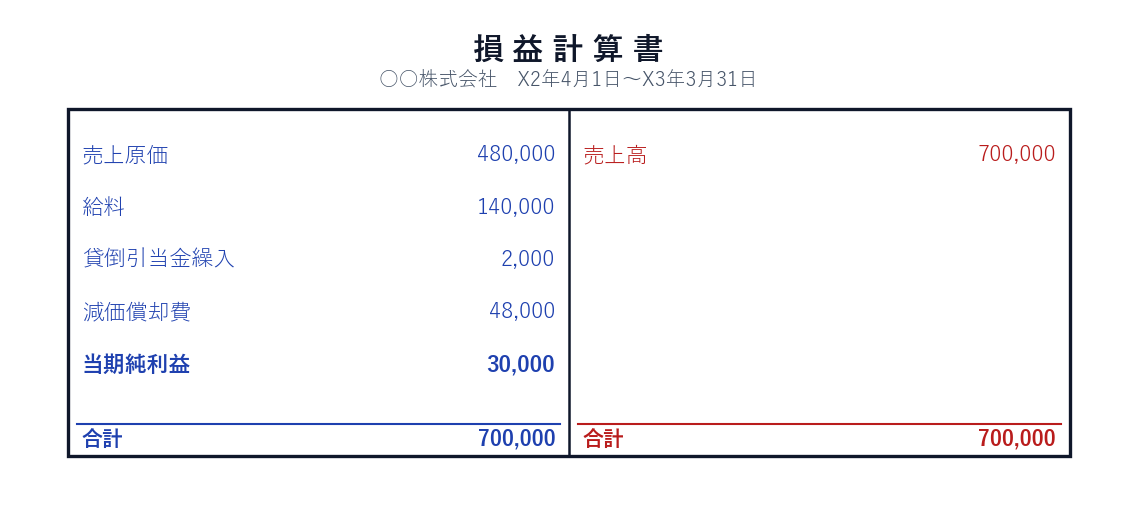
損益計算書は、精算表の損益計算書欄をほぼそのまま清書します。ただし、仕入勘定で算定した費用は、表示上は「売上原価」という名前で示します(設例では480,000円)。売上も、表示上は「売上高」とすることがあります。
6.2 貸借対照表(B/S)と、3つの表示の注意
貸借対照表を作るときは、精算表の B/S 欄をそのまま並べるだけでなく、いくつか表示の作法があります。設例の完成 B/S を見ながら確認しましょう。
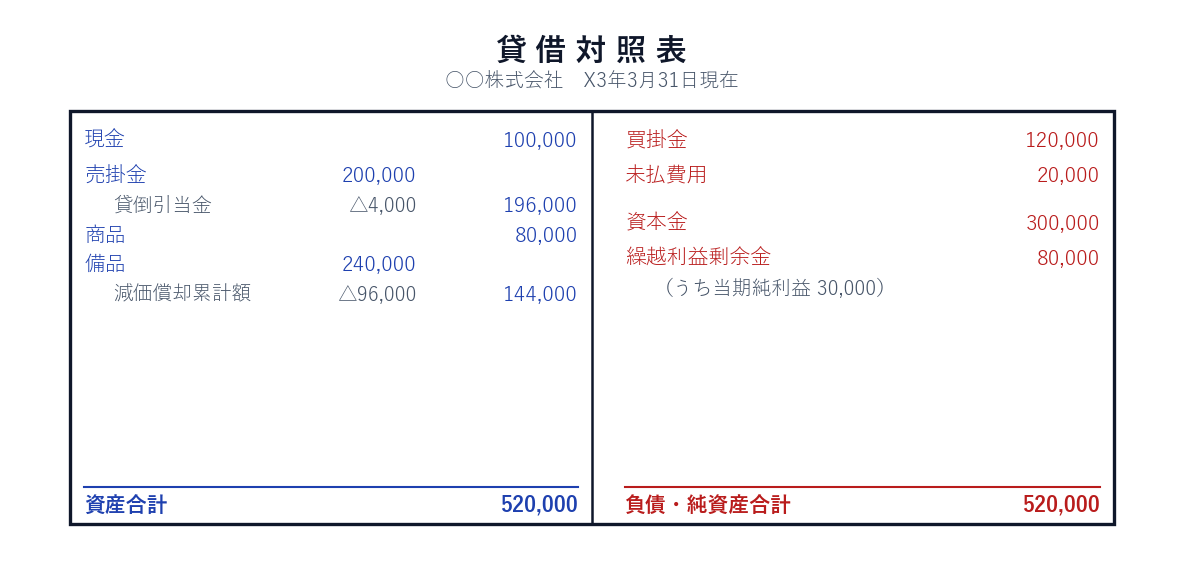
- 控除表示(こうじょひょうじ):貸倒引当金は、対応する債権(売掛金)の下にマイナス(△)で示し、差し引いた正味の金額を並べます。設例では売掛金200,000から貸倒引当金4,000を引き、正味196,000円。同じく減価償却累計額は備品の下に△で示し、備品240,000から96,000を引いて正味144,000円と表示します。
- 表示科目名:帳簿上の「繰越商品」は、B/S では「商品」と表示します。また経過勘定は、B/S では「前払費用」「未払費用」「前受収益」「未収収益」という表示科目名にまとめます(設例の未払給料は「未払費用」)。
- 当期純利益は繰越利益剰余金に含める:B/S に「当期純利益」という独立の行は立てません。当期純利益は繰越利益剰余金の中に含めて表示します。設例では、もとの50,000円+当期純利益30,000円=繰越利益剰余金80,000円です。
Q. 設例の売掛金は帳簿残高200,000円、これに対する貸倒引当金は4,000円です。また、備品の帳簿残高(取得原価)は240,000円、減価償却累計額は96,000円です。これらは貸借対照表上、それぞれいくらの正味金額で表示されますか。
A. どちらも、資産から評価・累計の勘定を控除(△)した正味額で示します。
売掛金:200,000 − 貸倒引当金4,000 = 196,000円
備品:240,000 − 減価償却累計額96,000 = 144,000円
なお、控除する4,000円・96,000円も、金額を並べて「いくら差し引いたか」が読み手に分かるように表示します。
これで、資産合計520,000円と、負債・純資産合計520,000円がぴったり一致した貸借対照表が完成しました。精算表で確かめた数字が、そのまま2枚の財務諸表になったわけですね。第1章で描いた「簿記のゴール」に、いま確かにたどり着きました。
💡 第12章 要点まとめ
- 精算表は、決算整理から財務諸表までを1枚で組み立て・検算する下書き用紙。8桁精算表は金額欄が8列(試算表・修正記入・損益計算書欄・貸借対照表欄 × 借方・貸方)。
- 記入は横に一直線:試算表欄に残高を写す → 決算整理仕訳を修正記入欄へ → 横に足し引きして修正後残高を出す → P/L欄・B/S欄へ移す。
- 振り分けは5要素のホームポジションで判定。収益・費用は損益計算書欄、資産・負債・純資産は貸借対照表欄へ、残高の借貸をそのままに移す。
- 当期純利益は、損益計算書欄の借方と貸借対照表欄の貸方の2か所に同額で現れる。この一致が精算表完成の証拠。
- 決算整理に入る前に、期中の記帳漏れ・誤記帳(未処理事項)を先に修正する。順番は必ず①未処理事項 → ②決算整理(例:売掛金の当座回収が未記帳 →(借)当座預金/(貸)売掛金)。
- 決算整理後残高試算表(後T/B)は、精算表の「試算表欄 ± 修正記入欄」の結果だけを一覧にしたもの(設例では借方・貸方とも1,290,000円)。繰越利益剰余金は振替前の金額のままで、当期純利益は含まれない。当期純利益は収益と費用の差額(=資産と、負債・純資産の差額)で求める。
- 帳簿の締切(英米式):収益・費用を損益勘定へ振り替えて当期純利益を算定 → その利益を繰越利益剰余金(純資産)へ振り替え → 資産・負債・純資産は次期繰越。
- 財務諸表の表示:仕入勘定で算定した費用は「売上原価」と表示する。
- B/S の控除表示:貸倒引当金・減価償却累計額は、対応する資産の下に△(マイナス)で示し、正味額を並べる。「繰越商品」は「商品」、経過勘定は「前払費用」「未払費用」等の表示科目名にする。
- B/S に当期純利益の独立行はなく、繰越利益剰余金に含めて表示する。P/L の利益が B/S の純資産につながるこの構造は、会計の核心。
おつかれさまでした。これで、バラバラだった決算整理の仕訳が、精算表を通じて2枚の財務諸表へと結実する流れが、ひととおり体験できました。簿記一巡の「終着駅」に到着です。次の第13章「補助簿・伝票会計+総仕上げ演習」では、日々の記録を助ける補助簿や、仕訳を効率化する伝票を学んだうえで、これまでの総まとめとなる仕上げ演習に挑みます。ゴールはもうすぐそこ。最後まで一緒に歩いていきましょう。
✍️ 演習(クリックで解答表示)
第12章で学んだ「精算表の記入」「P/L欄・B/S欄への振り分け」「決算整理後残高試算表」「帳簿の締切」「財務諸表の表示」を、手を動かして確認しましょう。まずは電卓と紙で自分の答えを出してから、解答を開いてくださいね。問1〜9の多くは本文の設例(決算整理前残高試算表 合計1,220,000円)を土台にしています。最後の問10・問11は、別の会社を題材にした本格的な決算問題です。時間がかかりますが、ここを自力で通すと決算の力が一気に固まりますよ。
問 1 次の(a)〜(f)の各勘定は、修正記入を終えたあと、精算表の損益計算書欄・貸借対照表欄のどちらの、借方・貸方どちらへ移りますか。
(a) 現金 (b) 売上 (c) 資本金 (d) 減価償却費 (e) 未払費用 (f) 受取利息
解答を見る
「5要素は何か → ホームポジションはどちら側か」で判定します。
(a) 現金(資産・ホーム借方)→ 貸借対照表欄の借方
(b) 売上(収益・ホーム貸方)→ 損益計算書欄の貸方
(c) 資本金(純資産・ホーム貸方)→ 貸借対照表欄の貸方
(d) 減価償却費(費用・ホーム借方)→ 損益計算書欄の借方
(e) 未払費用(負債・ホーム貸方)→ 貸借対照表欄の貸方
(f) 受取利息(収益・ホーム貸方)→ 損益計算書欄の貸方
問 2 「8桁精算表」の8桁とは何を意味しますか。また、金額欄は左からどの4種類の欄が並びますか。順に答えてください。
解答を見る
「8桁」は金額の桁数ではなく、金額を書く欄が8列あるという意味です。
左から、①試算表欄 → ②修正記入欄 → ③損益計算書(P/L)欄 → ④貸借対照表(B/S)欄 の4種類が並び、それぞれが借方・貸方の2列を持つため、合計 4 × 2 = 8列になります。
問 3 本文の設例で、繰越商品(試算表残高60,000円)に対し、決算整理①「売上原価の算定」(期末商品棚卸高80,000円)を行いました。「しーくりくりしー」の2本の仕訳を書き、精算表上の仕入と繰越商品の最終金額(修正後残高)を求めてください。
解答を見る
仕訳(仕入勘定で売上原価を算定):
(借)仕入 60,000 /(貸)繰越商品 60,000
(借)繰越商品 80,000 /(貸)仕入 80,000
仕入 = 500,000 + 60,000 − 80,000 = 480,000円(=売上原価。損益計算書欄の借方へ)
繰越商品 = 60,000 + 80,000 − 60,000 = 80,000円(=期末商品。貸借対照表欄の借方へ)
問 4 次の決算整理事項について、精算表の修正記入欄に書く金額を、それぞれ計算してください。
(a) 売掛金の期末残高400,000円に対し2%の貸倒れを見積もる(差額補充法、設定前の貸倒引当金残高3,000円)。
(b) 備品(取得原価540,000円、残存価額ゼロ、耐用年数6年)を定額法で1年分償却する。
解答を見る
(a) 貸倒引当金の設定額 = 400,000 × 2% = 8,000円。差額補充法なので、繰入額 = 8,000 − 3,000 = 5,000円。(借)貸倒引当金繰入 5,000 /(貸)貸倒引当金 5,000
(b) 1年分の減価償却費 = 540,000 ÷ 6年 = 90,000円。(借)減価償却費 90,000 /(貸)減価償却累計額 90,000(間接法)
問 5 本文の設例の損益計算書欄は、費用が合計670,000円(売上原価480,000・給料140,000・貸倒引当金繰入2,000・減価償却費48,000)、収益が売上700,000円でした。当期純利益はいくらですか。また、その金額は精算表のどの欄のどちら側に、それぞれ現れますか。
解答を見る
当期純利益 = 収益700,000 − 費用670,000 = 30,000円。
この30,000円は、損益計算書欄の借方(貸借を締めるための差額)と、貸借対照表欄の貸方(純資産の増加)の2か所に同額で現れます。両者が一致することが、精算表が正しく完成した証拠です。
問 6 帳簿の締切(英米式)について、当期純利益が生じた場合、収益・費用はどの勘定に振り替えられ、そこで算定された当期純利益は最終的にどの勘定へ振り替えられますか。振替の仕訳の形(借方・貸方の科目)もあわせて答えてください。
解答を見る
収益・費用は、集計用の損益勘定に振り替えます(費用は損益の借方、収益は損益の貸方へ集まる)。その貸借差額が当期純利益です。
当期純利益は、純資産の繰越利益剰余金へ振り替えます。
(借)損益 ×× /(貸)繰越利益剰余金 ××
この振替により損益勘定は貸借がそろってゼロになり、繰越利益剰余金が利益の分だけ増えます。
問 7 本文の設例で、振替前の繰越利益剰余金は50,000円、当期純利益は30,000円でした。締切後(次期に繰り越す)の繰越利益剰余金はいくらですか。また、この金額は貸借対照表にどのように表示されますか。
解答を見る
締切後の繰越利益剰余金 = 50,000 + 30,000 = 80,000円。
貸借対照表では、当期純利益を独立の行にはせず、繰越利益剰余金80,000円の中に含めて表示します(「うち当期純利益30,000」と内訳を示すこともあります)。
問 8 貸借対照表を作成するとき、次の項目はいくらの正味金額で、どのように表示しますか。
(a) 売掛金200,000円(貸倒引当金4,000円)
(b) 備品240,000円(減価償却累計額96,000円)
(c) 帳簿上「繰越商品」80,000円
解答を見る
(a) 売掛金200,000から貸倒引当金を控除(△4,000)し、正味 196,000円で表示します。
(b) 備品240,000から減価償却累計額を控除(△96,000)し、正味 144,000円で表示します。
(c) 帳簿上の「繰越商品」は、B/S では表示科目名を「商品」に変え、80,000円で表示します。
問 9 次の(a)〜(d)の説明は、正しければ○、まちがっていれば×を付け、×の場合は正しい内容を書いてください。
(a) 精算表の損益計算書欄の借方合計と貸方合計は、当期純利益を含めると一致する。
(b) 仕入勘定で算定した売上原価は、損益計算書では「仕入」という科目名で表示する。
(c) 経過勘定の未払給料は、貸借対照表では「未払費用」と表示する。
(d) 当期純損失が出た場合、精算表では損益計算書欄の貸方と貸借対照表欄の借方に同額が現れる。
解答を見る
(a) ○。当期純利益を借方に加えることで、損益計算書欄の借方合計=貸方合計となります(設例では両側700,000円)。
(b) ×。損益計算書上は「売上原価」と表示します(帳簿上の勘定は仕入ですが、表示科目名が異なります)。
(c) ○。経過勘定は B/S で「前払費用」「未払費用」「前受収益」「未収収益」の表示科目名にまとめます。
(d) ○。損失の場合は利益と逆になり、損益計算書欄の貸方(費用超過を締める差額)と貸借対照表欄の借方(純資産の減少)に同額が現れます。
問 10 A株式会社(決算日 X3年3月31日)の決算整理前残高試算表は次のとおりです。下の決算整理事項をふまえて、決算整理後残高試算表を作成し(借方合計・貸方合計も答えること)、あわせて当期純利益を求めてください。
| 借方 | 勘定科目 | 貸方 |
|---|---|---|
| 220,000 | 現金 | |
| 400,000 | 売掛金 | |
| 90,000 | 繰越商品 | |
| 480,000 | 備品 | |
| 買掛金 | 300,000 | |
| 貸倒引当金 | 10,000 | |
| 備品減価償却累計額 | 160,000 | |
| 資本金 | 500,000 | |
| 繰越利益剰余金 | 100,000 | |
| 売上 | 1,200,000 | |
| 780,000 | 仕入 | |
| 180,000 | 給料 | |
| 120,000 | 支払家賃 | |
| 2,270,000 | 合計 | 2,270,000 |
【決算整理事項】
① 期末商品棚卸高は110,000円である。売上原価は仕入勘定で算定する。
② 売掛金の期末残高に対し3%の貸倒れを見積もる(差額補充法)。
③ 備品について定額法(耐用年数8年・残存価額ゼロ)で1年分の減価償却を行う(間接法)。
④ 支払家賃120,000円のうち30,000円は次期分である。
⑤ 給料の未払分が20,000円ある。
解答を見る
【1】決算整理仕訳
① (借)仕入 90,000 /(貸)繰越商品 90,000
(借)繰越商品 110,000 /(貸)仕入 110,000
② 設定額 = 400,000 × 3% = 12,000円。差額補充なので 12,000 − 10,000 = 2,000円。
(借)貸倒引当金繰入 2,000 /(貸)貸倒引当金 2,000
③ 480,000 ÷ 8年 = 60,000円。
(借)減価償却費 60,000 /(貸)備品減価償却累計額 60,000
④ (借)前払費用 30,000 /(貸)支払家賃 30,000
⑤ (借)給料 20,000 /(貸)未払費用 20,000
【2】決算整理後残高試算表
| 借方 | 勘定科目 | 貸方 |
|---|---|---|
| 220,000 | 現金 | |
| 400,000 | 売掛金 | |
| 110,000 | 繰越商品 | |
| 30,000 | 前払費用 | |
| 480,000 | 備品 | |
| 買掛金 | 300,000 | |
| 未払費用 | 20,000 | |
| 貸倒引当金 | 12,000 | |
| 備品減価償却累計額 | 220,000 | |
| 資本金 | 500,000 | |
| 繰越利益剰余金 | 100,000 | |
| 売上 | 1,200,000 | |
| 760,000 | 仕入 | |
| 200,000 | 給料 | |
| 90,000 | 支払家賃 | |
| 2,000 | 貸倒引当金繰入 | |
| 60,000 | 減価償却費 | |
| 2,352,000 | 合計 | 2,352,000 |
仕入 = 780,000 + 90,000 − 110,000 = 760,000円、繰越商品 = 110,000円、給料 = 180,000 + 20,000 = 200,000円、支払家賃 = 120,000 − 30,000 = 90,000円、貸倒引当金 = 10,000 + 2,000 = 12,000円、減価償却累計額 = 160,000 + 60,000 = 220,000円です。
【3】当期純利益
収益 = 売上1,200,000円。
費用 = 760,000 + 200,000 + 90,000 + 2,000 + 60,000 = 1,112,000円。
当期純利益 = 1,200,000 − 1,112,000 = 88,000円。
検算:資産側 220,000 + 400,000 + 110,000 + 30,000 + 480,000 = 1,240,000円、負債・純資産側(貸倒引当金・減価償却累計額を含む)300,000 + 20,000 + 12,000 + 220,000 + 500,000 + 100,000 = 1,152,000円。差額はやはり88,000円です。
なお、後T/Bの繰越利益剰余金は100,000円のままで、当期純利益は含まれていません。B/S では 100,000 + 88,000 = 188,000円と表示されます。
問 11(総合問題) B株式会社(会計期間 X2年4月1日〜X3年3月31日)の決算整理前残高試算表は次のとおりです。下の【未処理事項】と【決算整理事項】をふまえて、損益計算書と貸借対照表を完成させてください。少し重い問題ですから、時間を取って落ち着いて解きましょう。
| 借方 | 勘定科目 | 貸方 |
|---|---|---|
| 180,000 | 現金 | |
| 2,000 | 現金過不足 | |
| 1,300,000 | 当座預金 | |
| 680,000 | 売掛金 | |
| 140,000 | 繰越商品 | |
| 600,000 | 備品 | |
| 買掛金 | 520,000 | |
| 貸倒引当金 | 6,000 | |
| 備品減価償却累計額 | 240,000 | |
| 資本金 | 1,500,000 | |
| 繰越利益剰余金 | 150,000 | |
| 売上 | 3,000,000 | |
| 1,700,000 | 仕入 | |
| 480,000 | 給料 | |
| 220,000 | 支払家賃 | |
| 48,000 | 通信費 | |
| 30,000 | 租税公課 | |
| 36,000 | 保険料 | |
| 5,416,000 | 合計 | 5,416,000 |
【未処理事項】
得意先から売掛金80,000円が当座預金口座に振り込まれていたが、この記帳がまだ行われていない。
【決算整理事項】
① 現金過不足2,000円は、決算日になっても原因が判明しないため雑損とする。
② 売掛金の期末残高に対し3%の貸倒れを見積もる(差額補充法)。
③ 期末商品棚卸高は160,000円である。売上原価は仕入勘定で算定する。
④ 備品について定額法(耐用年数5年・残存価額ゼロ)で1年分の減価償却を行う(間接法)。
⑤ 郵便切手の未使用分8,000円と、収入印紙の未使用分12,000円を貯蔵品へ振り替える。
⑥ 保険料36,000円のうち12,000円は次期分である。
⑦ 支払家賃の未払分が20,000円ある。
解答を見る
【1】未処理事項の修正仕訳
(借)当座預金 80,000 /(貸)売掛金 80,000
これで当座預金は 1,300,000 + 80,000 = 1,380,000円、売掛金は 680,000 − 80,000 = 600,000円になります。②の貸倒引当金は、この修正後の600,000円を基準に計算する点に注意しましょう。
【2】決算整理仕訳
① (借)雑損 2,000 /(貸)現金過不足 2,000
② 設定額 = 600,000 × 3% = 18,000円。18,000 − 6,000 = 12,000円。
(借)貸倒引当金繰入 12,000 /(貸)貸倒引当金 12,000
③ (借)仕入 140,000 /(貸)繰越商品 140,000
(借)繰越商品 160,000 /(貸)仕入 160,000
売上原価 = 1,700,000 + 140,000 − 160,000 = 1,680,000円
④ 600,000 ÷ 5年 = 120,000円。
(借)減価償却費 120,000 /(貸)備品減価償却累計額 120,000
累計額 = 240,000 + 120,000 = 360,000円
⑤ (借)貯蔵品 20,000 /(貸)通信費 8,000
(貸)租税公課 12,000
通信費 = 48,000 − 8,000 = 40,000円、租税公課 = 30,000 − 12,000 = 18,000円
⑥ (借)前払費用 12,000 /(貸)保険料 12,000 → 保険料 = 24,000円
⑦ (借)支払家賃 20,000 /(貸)未払費用 20,000 → 支払家賃 = 240,000円
【3】損益計算書(X2年4月1日〜X3年3月31日)
| 費用 | 金額 | 収益 | 金額 |
|---|---|---|---|
| 売上原価 | 1,680,000 | 売上高 | 3,000,000 |
| 給料 | 480,000 | ||
| 支払家賃 | 240,000 | ||
| 通信費 | 40,000 | ||
| 租税公課 | 18,000 | ||
| 保険料 | 24,000 | ||
| 貸倒引当金繰入 | 12,000 | ||
| 減価償却費 | 120,000 | ||
| 雑損 | 2,000 | ||
| 当期純利益 | 384,000 | ||
| 合計 | 3,000,000 | 合計 | 3,000,000 |
費用の合計 = 1,680,000 + 480,000 + 240,000 + 40,000 + 18,000 + 24,000 + 12,000 + 120,000 + 2,000 = 2,616,000円。
当期純利益 = 3,000,000 − 2,616,000 = 384,000円。
【4】貸借対照表(X3年3月31日現在)
| 資産 | 金額 | 負債・純資産 | 金額 |
|---|---|---|---|
| 現金 | 180,000 | 買掛金 | 520,000 |
| 当座預金 | 1,380,000 | 未払費用 | 20,000 |
| 売掛金 600,000 貸倒引当金 △18,000 | 582,000 | 資本金 | 1,500,000 |
| 商品 | 160,000 | 繰越利益剰余金 (うち当期純利益 384,000) | 534,000 |
| 貯蔵品 | 20,000 | ||
| 前払費用 | 12,000 | ||
| 備品 600,000 減価償却累計額 △360,000 | 240,000 | ||
| 資産合計 | 2,574,000 | 負債・純資産合計 | 2,574,000 |
資産合計 = 180,000 + 1,380,000 + 582,000 + 160,000 + 20,000 + 12,000 + 240,000 = 2,574,000円。
繰越利益剰余金 = 150,000 + 384,000 = 534,000円。負債・純資産合計 = 520,000 + 20,000 + 1,500,000 + 534,000 = 2,574,000円で一致します。
表示のポイントを確認しておきましょう。帳簿上の「繰越商品」は B/S では「商品」、前払保険料・未払家賃は「前払費用」「未払費用」、そして貸倒引当金・減価償却累計額は△(控除)で示して正味額を並べます。当期純利益は独立の行にせず、繰越利益剰余金に含めて表示します。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
