補助簿・伝票会計+総仕上げ演習
主要簿と補助簿、商品有高帳、証ひょうからの仕訳、伝票会計と仕訳日計表、訂正仕訳をおさえ、全13章の総仕上げ演習へ。学び終えたら、いよいよ会計の教科書へ進みましょう。
🎯 この章でマスターしておきたいこと
- 帳簿には主要簿(仕訳帳・総勘定元帳)と補助簿があり、補助簿は補助記入帳と補助元帳に分かれること
- 「どの取引で、どの補助簿に記入するか」を、取引を見て判断できる
- 現金出納帳・仕入帳の記入例を読み、日付・摘要・金額の書き方や純仕入高の意味が分かる
- 固定資産台帳から、期首減価償却累計額・当期減価償却費・期末帳簿価額を読み取れる(第8章の定額法・間接法との接続)
- 商品有高帳を先入先出法と移動平均法の両方で記入し、期末の在庫金額を計算できる
- 領収書・請求書などの証ひょうを読んで仕訳を起こせる(消費税は税抜方式で仮払消費税)
- 3伝票制(入金伝票・出金伝票・振替伝票)で取引を起票できる。一部現金取引の分解方式・擬制方式の違いが分かる
- 1日分の伝票を仕訳日計表に集計し、総勘定元帳へ合計転記する流れをたどれる
- まちがえた仕訳を訂正仕訳で正しく直せる
📚 本章の流れ
1. 主要簿と補助簿 ―― 帳簿の全体マップ
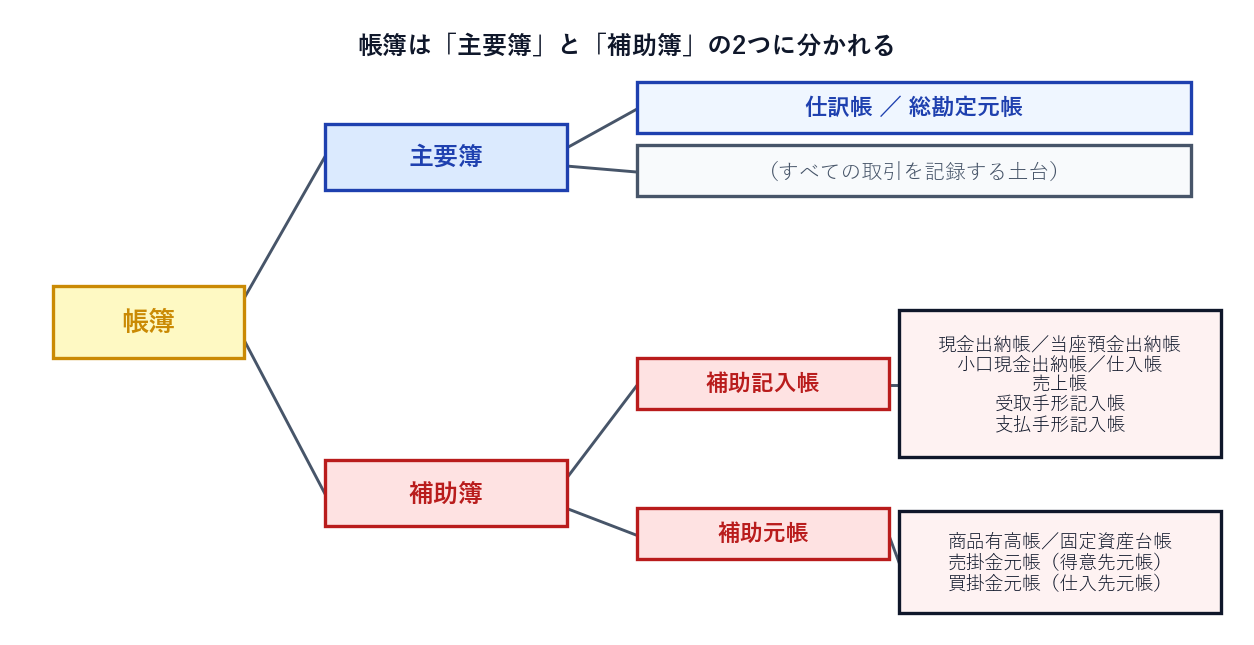
これまで取引を記録する帳簿として、仕訳帳(しわけちょう)と総勘定元帳(そうかんじょうもとちょう)の2つを学んできました。この2つは、すべての取引をもれなく記録する簿記の土台であり、まとめて主要簿(しゅようぼ)と呼ばれます。「主要」というだけあって、どんな会社でもかならず備える帳簿です。
ところが、主要簿だけでは少し不便なことがあります。たとえば「今、A社に対する売掛金はいくら残っているだろう?」「この商品の在庫は何個あるだろう?」といった細かい内訳は、総勘定元帳の1つの勘定を見ただけではパッと分かりません。そこで、特定のテーマについてくわしい明細を記録する補助的な帳簿を用意します。これが補助簿(ほじょぼ)です。
1.1 補助簿は「補助記入帳」と「補助元帳」の2種類
補助簿は、その役割によって2つのグループに分けられます。
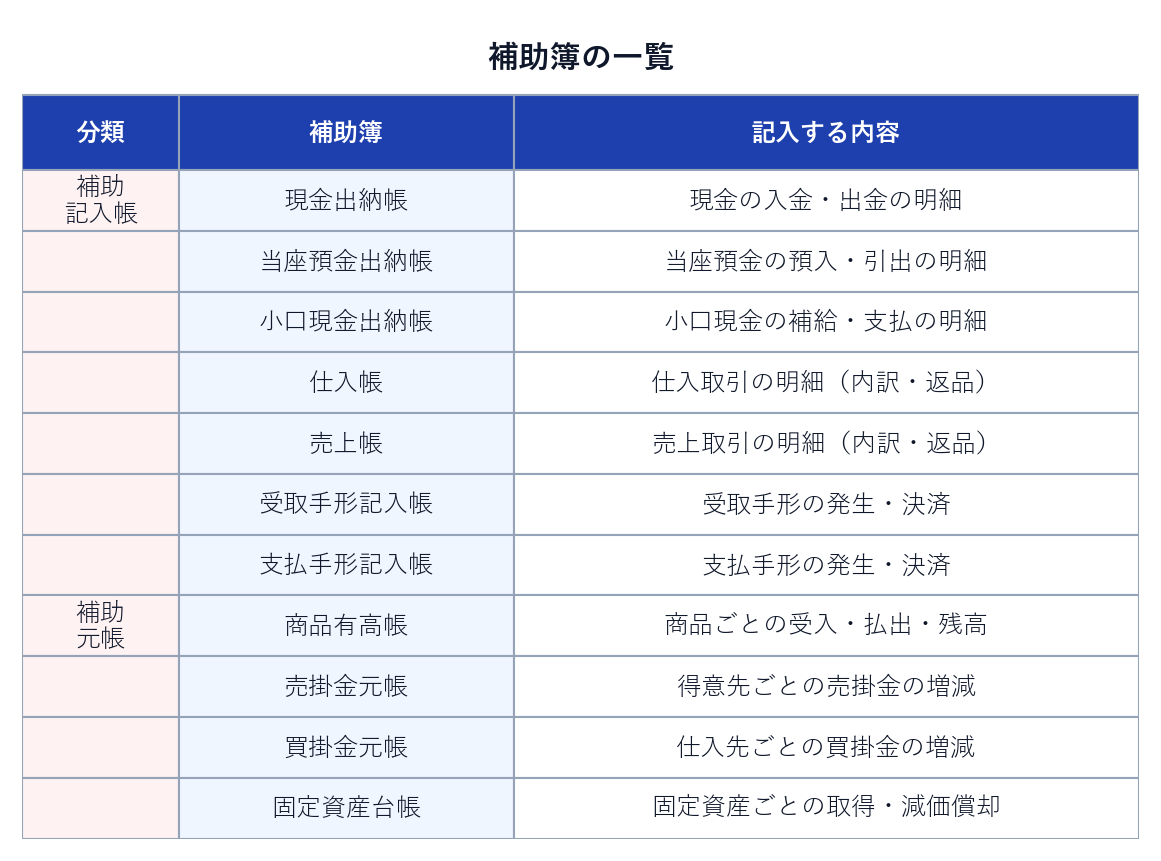
- 補助記入帳(ほじょきにゅうちょう):ある特定の取引の明細を、起きた順に記録していく帳簿です。現金の出入りを記録する現金出納帳(げんきんすいとうちょう)、当座預金の出入りを記録する当座預金出納帳、仕入の明細を記録する仕入帳などが仲間です。
- 補助元帳(ほじょもとちょう):ある勘定の内訳を、相手や品目ごとに記録していく帳簿です。得意先ごとに売掛金を管理する売掛金元帳(得意先元帳)、商品の品目ごとに在庫を管理する商品有高帳(しょうひんありだかちょう)などがあります。
2. どの取引で、どの補助簿に記入する?
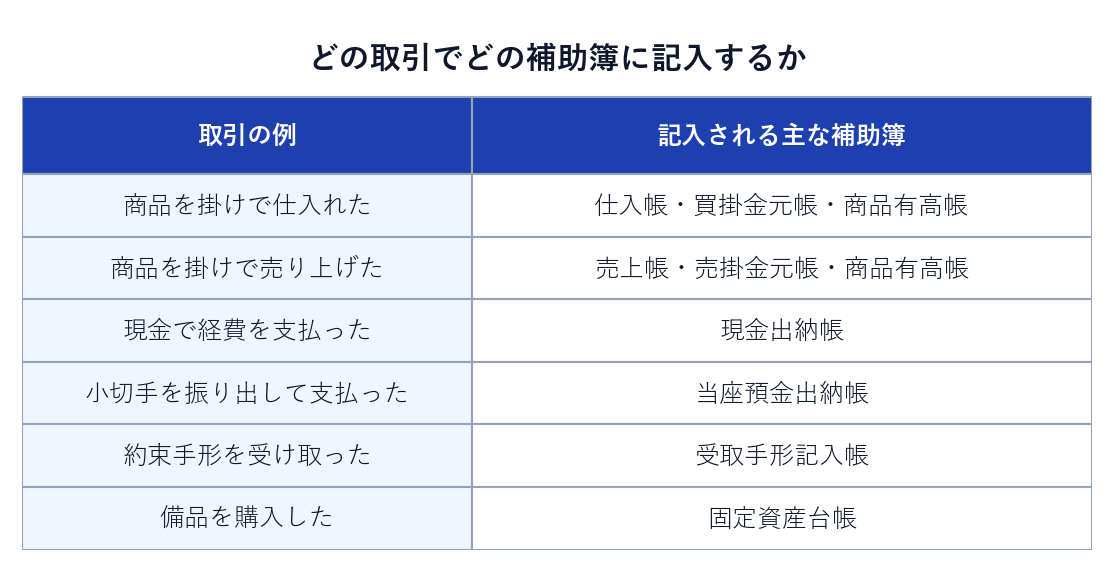
補助簿でつまずきやすいのは、「1つの取引が、いくつもの補助簿に同時に記入される」という点です。たとえば「商品を掛けで仕入れた」という取引ひとつをとっても、次の3つの補助簿に同時に記入されます。
- 仕入帳:仕入という取引が起きたので、その明細を記録
- 買掛金元帳:買掛金(あとで払う義務)が増えたので、仕入先ごとの内訳を記録
- 商品有高帳:商品が入庫したので、在庫の増加を記録
1つの取引には、いくつもの「側面」がありましたね(第1章の二面性を思い出してください)。補助簿は、そのそれぞれの側面ごとに用意された明細ノートだと考えると腑に落ちます。取引を見て「どんな要素が動いたか」を洗い出せば、記入すべき補助簿が見えてきます。
Q. 次の取引は、それぞれどの補助簿に記入されるでしょうか。当てはまるものをすべて挙げてください。
(a) 商品30,000円を掛けで売り上げた
(b) 買掛金を小切手を振り出して支払った
A.
- (a) 商品を掛けで売り上げたので、動いたのは「売上」「売掛金」「商品(在庫の減少)」です。よって記入されるのは 売上帳・売掛金元帳・商品有高帳 の3つ。
- (b) 小切手を振り出すと当座預金が減り、同時に買掛金(負債)が減ります。よって記入されるのは 当座預金出納帳・買掛金元帳 の2つです。(現金は動いていないので現金出納帳には記入しません。)
「どの勘定が動いたか」をまず洗い出し、それぞれに対応する補助簿を選ぶ ―― この手順で考えれば確実です。
3. 補助簿の記入例 ―― 現金出納帳・仕入帳・固定資産台帳
「どの補助簿に書くか」が分かったら、次は「実際にどう書くか」です。補助簿はそれぞれ様式(フォーマット)が決まっていて、慣れてしまえばむずかしいものではありません。ここでは代表的な3つ ―― 現金出納帳・仕入帳・固定資産台帳 ―― の記入例をじっくり見ていきましょう。どれも日商簿記3級の出題範囲に含まれる帳簿です。
3.1 現金出納帳 ―― 現金の出入りを日付順に
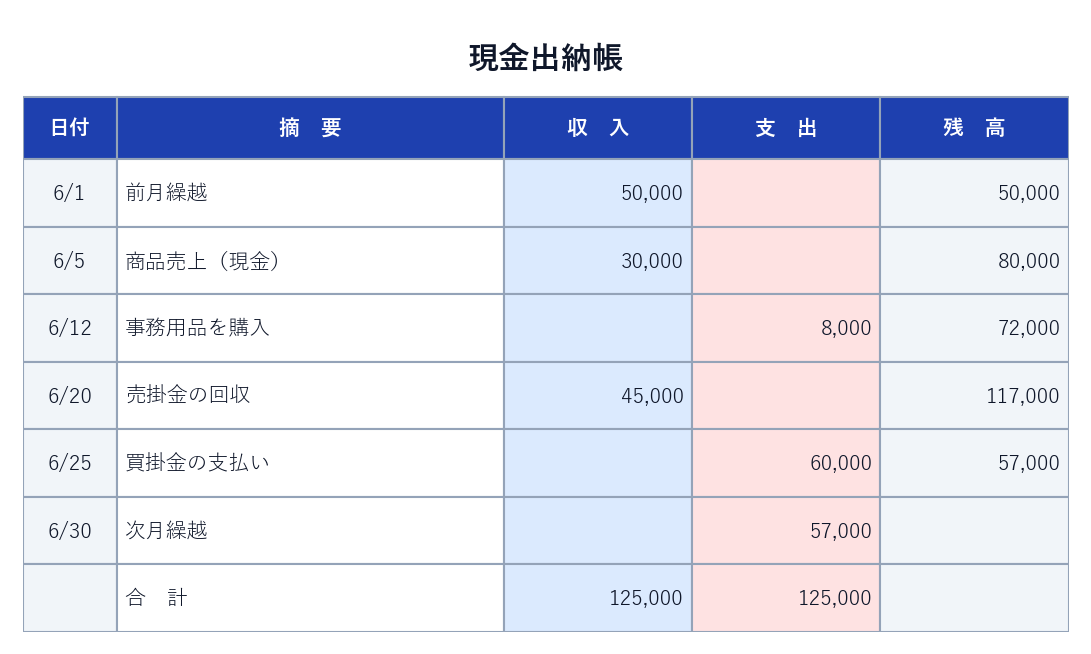
現金出納帳は、現金の入金・出金を起きた順に記録し、そのつど残高を計算していく帳簿です。欄は日付・摘要(てきよう)・収入・支出・残高の5つ。「摘要」とは、その取引の内容をひとことで書く欄のことです。家計簿やおこづかい帳とほとんど同じ形なので、いちばん親しみやすい補助簿かもしれませんね。
読み方のポイントは3つです。
- 1行目は「前月繰越」:前の月から持ち越した現金を、収入欄に書いて出発点にします。
- 残高は毎行、足し引きする:前の行の残高 + 収入 − 支出 = その行の残高。上の例なら 50,000 + 30,000 = 80,000、80,000 − 8,000 = 72,000 …… と進みます。
- 月末は「次月繰越」で締め切る:月末の残高を、あえて支出欄に「次月繰越」として書き込みます。こうすると収入の合計と支出の合計がぴったり一致し(この例では125,000円ずつ)、計算ミスがないことを確かめられます。翌月は、この57,000円を「前月繰越」として1行目に書いて再スタートです。
なお、当座預金の出入りを記録する当座預金出納帳も、欄の名前が「預入・引出」に変わるだけで、構造はまったく同じです。ひとつ書けるようになれば、ほかの出納帳も自然と書けるようになりますよ。
3.2 仕入帳 ―― 仕入の中身をくわしく
仕入帳は、仕入取引の明細を記録する帳簿です。総勘定元帳の仕入勘定には「仕入 30,000」としか残りませんが、仕入帳を見れば「いつ・どこから・何を・何個・いくらで」買ったのかが分かります。欄は日付・摘要・内訳・金額の4つです。
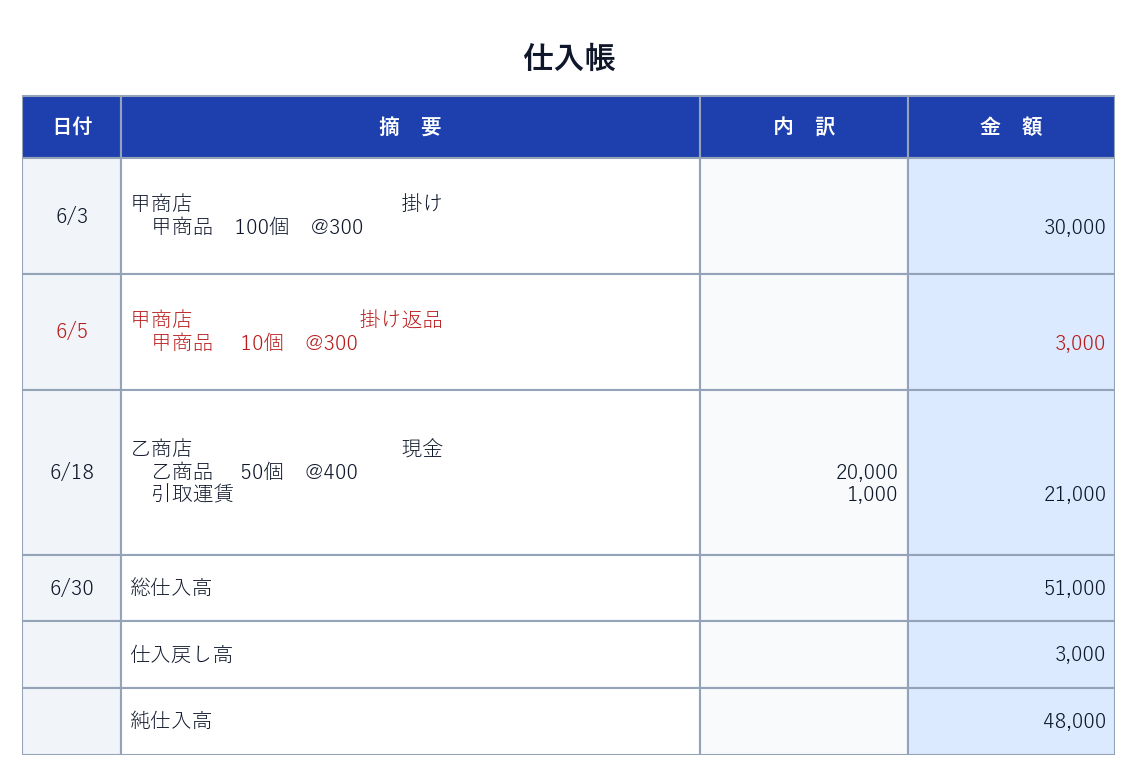
書き方のコツは、内訳欄と金額欄の使い分けです。品目が1つだけなら、金額欄にそのまま書きます。ところが6月18日のように品物の代金と引取運賃と中身が複数あるときは、それぞれを内訳欄(20,000と1,000)に書き、その合計21,000円を金額欄に書きます。引取運賃のような仕入諸掛が仕入原価に含まれることは第4章で学びましたね。仕入帳でも、きちんと仕入の金額に取り込まれています。
そして月末には、3つの数字を計算して締め切ります。
仕入戻し高:返品した金額の合計
$$\text{純仕入高} \;=\; \text{総仕入高} \;-\; \text{仕入戻し高}$$ この純仕入高が、その月の「正味の仕入」です。
Q. 上の仕入帳から、6月の純仕入高を求めてください。また、6月5日の返品について仕訳を示してください。
A. 総仕入高は、6/3の30,000円と6/18の21,000円を足して 51,000円。返品(仕入戻し高)は6/5の3,000円です。
純仕入高 = 51,000 − 3,000 = 48,000円。
6月5日の返品は、掛けで仕入れた商品を返したので、仕入と買掛金の両方を取り消します。
(借)買掛金 3,000 /(貸)仕入 3,000
借方3,000=貸方3,000で一致しますね。仕入帳の「仕入戻し高」の行と、この仕訳とが対応している、と読めるとバッチリです。
売上の明細を記録する売上帳も、まったく同じ構造です。月末に総売上高 − 売上戻り高 = 純売上高を計算して締め切ります。「仕入」を「売上」に読み替えるだけ、と考えてください。
3.3 固定資産台帳 ―― 固定資産の履歴書
最後は固定資産台帳(こていしさんだいちょう)です。第8章では、備品や車両などの固定資産を買い、毎期定額法で減価償却し、間接法で減価償却累計額を積み上げていく処理を学びました。ところが総勘定元帳の「備品」勘定を見ても、そこにあるのは取得原価の合計だけ。「どの備品を、いつ、いくらで買って、いまいくらまで償却が進んだのか」は分かりません。
そこで、固定資産1つひとつの履歴書として用意するのが固定資産台帳です。資産ごとに1行を割り当て、次のような項目を記録します。
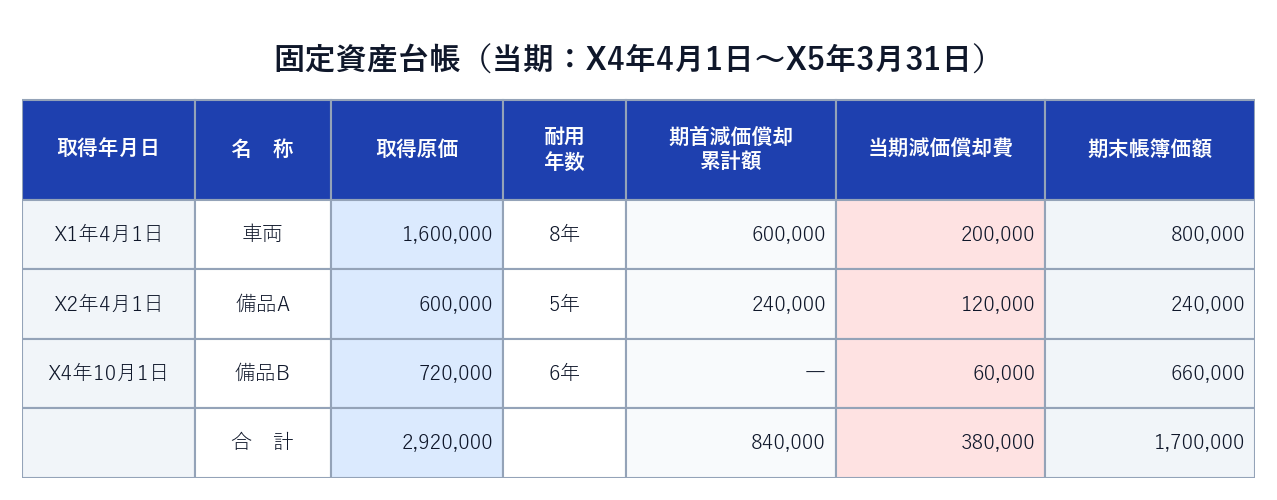
図の1行目、車両で確かめてみましょう。取得原価1,600,000円・耐用年数8年・残存価額ゼロなので、1年分の減価償却費は 1,600,000 ÷ 8年 = 200,000円。X1年4月1日に取得し、当期はX4年4月1日に始まりますから、前期末(X4年3月31日)までに3年分が済んでいます。期首減価償却累計額 = 200,000 × 3年 = 600,000円。当期分の200,000円を足すと期末の累計額は800,000円になり、期末帳簿価額は 1,600,000 − 800,000 = 800,000円 ―― たしかに台帳の数字と合っていますね。
Q. 図13-6の備品B(X4年10月1日取得、取得原価720,000円、耐用年数6年、残存価額ゼロ、定額法、決算は年1回3月31日)について、当期(X4年4月1日〜X5年3月31日)の当期減価償却費と期末帳簿価額を計算してください。
A. まず1年分の減価償却費は 720,000 ÷ 6年 = 120,000円。
ただし備品Bを使い始めたのは10月1日ですから、当期に使ったのは10月から翌年3月までの6か月だけです。第8章で学んだ月割計算の出番ですね。
当期減価償却費 = 120,000 × 6か月 ÷ 12か月 = 60,000円。
当期に取得したので期首減価償却累計額はゼロ(台帳では「―」)です。したがって
期末帳簿価額 = 720,000 − 0 − 60,000 = 660,000円。
台帳の「―」を見たら「当期に買ったばかりの資産だ」と読み取れる、というのも大事なポイントです。
4. 商品有高帳 ―― 先入先出法と移動平均法
補助簿の中でも、計算をともなうため少し練習が必要なのが商品有高帳です。これは商品の品目ごとに、受入(仕入などで増えた分)・払出(売上などで減った分)・残高(在庫)を、すべて原価(仕入れた値段)で記録する帳簿です。売価ではなく原価で書くのがポイントですよ。
ここで1つ問題が生じます。同じ商品でも、仕入れる時期によって単価が違うことがよくあります。すると「売れた商品は、いくらで仕入れたものだったのか?」を決めるルールが必要になります。日商簿記3級では、次の2つの方法を学びます。
移動平均法(いどうへいきんほう):仕入れるたびに平均単価を計算し直し、その平均単価で払い出す。
4.1 共通の設例
次の同じ取引を、両方の方法で記入してみましょう。ある商品の6月の動きです。
- 6月1日 前月繰越 10個(@100円)
- 6月8日 仕入 20個(@130円)
- 6月15日 売上 15個
- 6月22日 仕入 15個(@150円)
- 6月27日 売上 20個
4.2 先入先出法(さきいれさきだしほう)
先入先出法では、古い在庫から順に払い出したと考えます。英語の First-In, First-Out から FIFO(ファイフォ)とも呼ばれます。スーパーの陳列棚で、賞味期限の古い牛乳を手前に置いて先に売る ―― あのイメージそのものです。
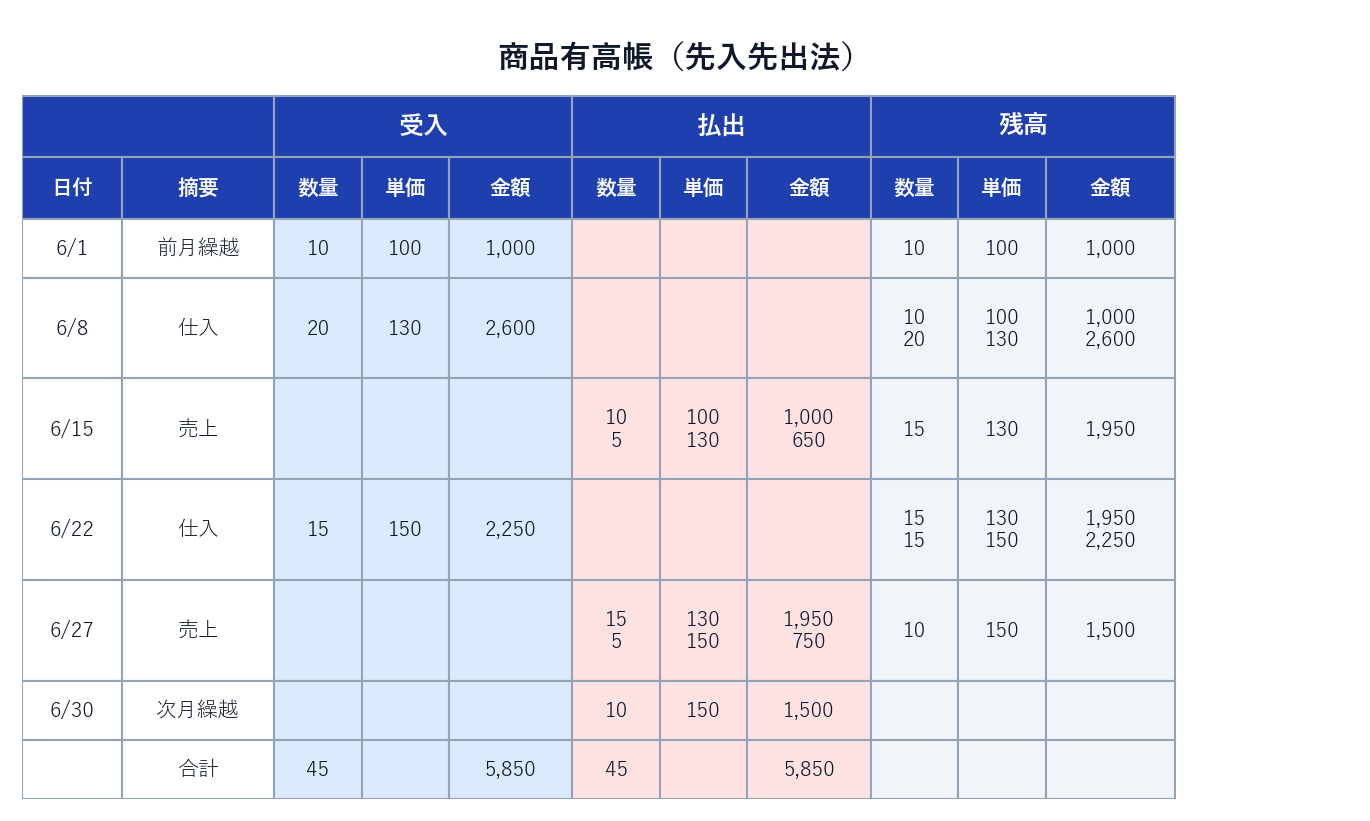
Q. 上の設例を先入先出法で記入したとき、6月15日の売上15個の払出原価はいくらになりますか。また、6月末の在庫金額(次月繰越)はいくらですか。
A. 6月15日時点の在庫は「@100が10個」と「@130が20個」です。先入先出法では古い方から払い出すので、15個の内訳は「@100×10個=1,000円」+「@130×5個=650円」。
払出原価 = 1,000 + 650 = 1,650円。
その後6/22に@150で15個仕入れ、6/27の売上20個は「@130×15個=1,950円」+「@150×5個=750円」で払い出します。最後に残るのは@150が10個。
6月末の在庫金額 = 150 × 10 = 1,500円 です。
4.3 移動平均法(いどうへいきんほう)
移動平均法では、仕入れるたびに、その時点の在庫全体の平均単価を計算し直します。そして、次に売れたときはその平均単価で払い出します。平均単価は、次の式で求めます。
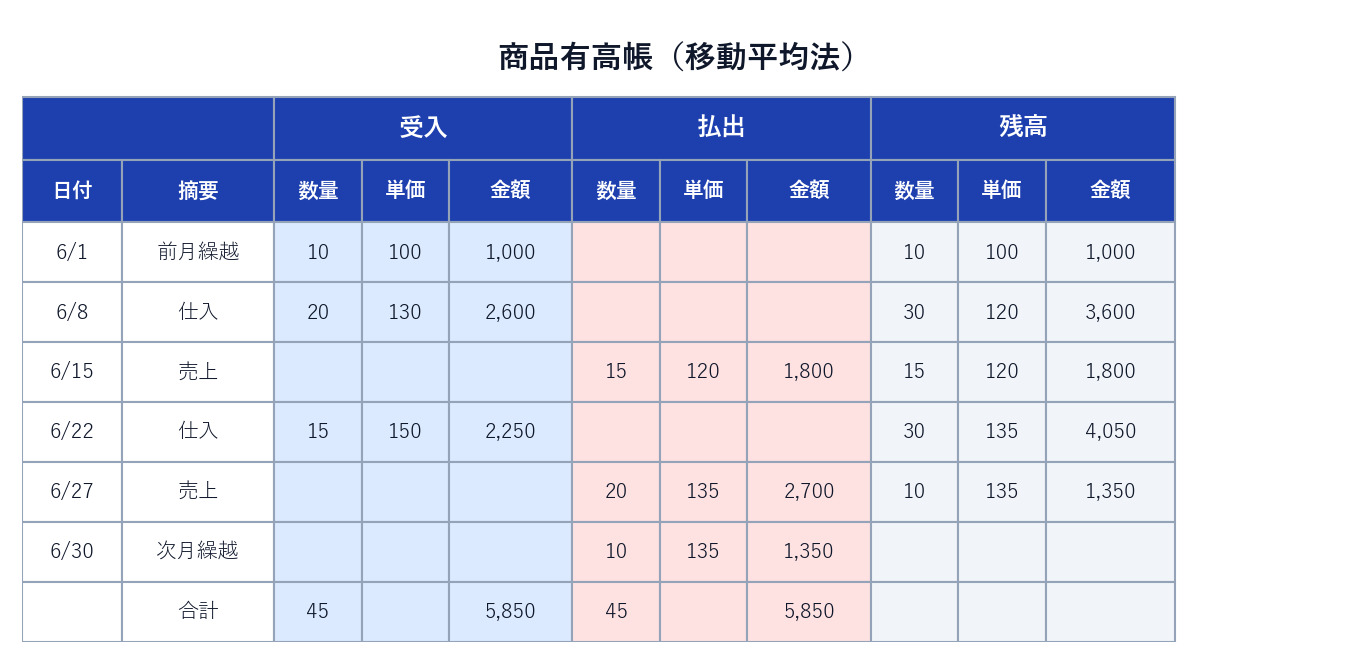
Q. 同じ設例を移動平均法で記入したとき、6月8日の仕入直後の平均単価はいくらですか。また、6月末の在庫金額はいくらになりますか。
A. 6/8の仕入直後、在庫は「前月繰越10個(1,000円)」+「仕入20個(2,600円)」です。
平均単価 = (1,000 + 2,600) ÷ (10 + 20) = 3,600 ÷ 30 = @120円。
その後、6/15に@120で15個払い出し(残15個・1,800円)、6/22に@150で15個仕入れると、平均単価は (1,800 + 2,250) ÷ (15 + 15) = 4,050 ÷ 30 = @135円。6/27に@135で20個払い出すと、残りは10個。
6月末の在庫金額 = 135 × 10 = 1,350円 です。
5. 証ひょうから仕訳を起こす
ここまでの学習では、取引はいつも「商品100,000円を掛けで仕入れた」のように、きれいな日本語の文章で与えられてきました。でも、よく考えてみてください。実際の会社で、そんな親切な文章がどこかに置いてあるでしょうか。ありません。経理担当者の手元にあるのは、取引のたびに受け取った・発行した1枚の紙(またはデータ)だけです。
この、取引が実際にあったことを裏づける書類を証ひょう(しょうひょう)といいます。「証憑」と書きます。領収書、請求書、納品書、銀行が送ってくる当座勘定照合表、給与支払明細書 ―― これらはすべて証ひょうです。証ひょうを読み取って仕訳に翻訳する、というのが経理の仕事の出発点なのですね。この「証ひょうから仕訳を起こす」形式は、日商簿記3級の出題範囲に含まれています。
| 証ひょう | どんな書類か | 読み取れること |
|---|---|---|
| 領収書 | 代金を受け取った側が発行し、支払った側に渡す | いつ・いくら・何の代金を・どんな方法で支払ったか |
| 請求書 | 代金を請求する側が発行する | 品目・数量・単価・消費税・支払期日(=後払い=掛けや未払金) |
| 納品書 | 商品を納めるときに添える | 実際に届いた品物と数量(請求書との照合に使う) |
| 当座勘定照合表 | 銀行が発行する当座預金の入出金明細 | 小切手の決済、振込の入金など当座預金の増減 |
| 給与支払明細書 | 従業員に渡す給料の内訳書 | 給料総額と、源泉所得税・社会保険料の預り金(第7章) |
5.1 領収書を読む
まずは、いちばん身近な領収書から。事務用品を現金で買ったときに受け取った、次のような1枚を見てみましょう。
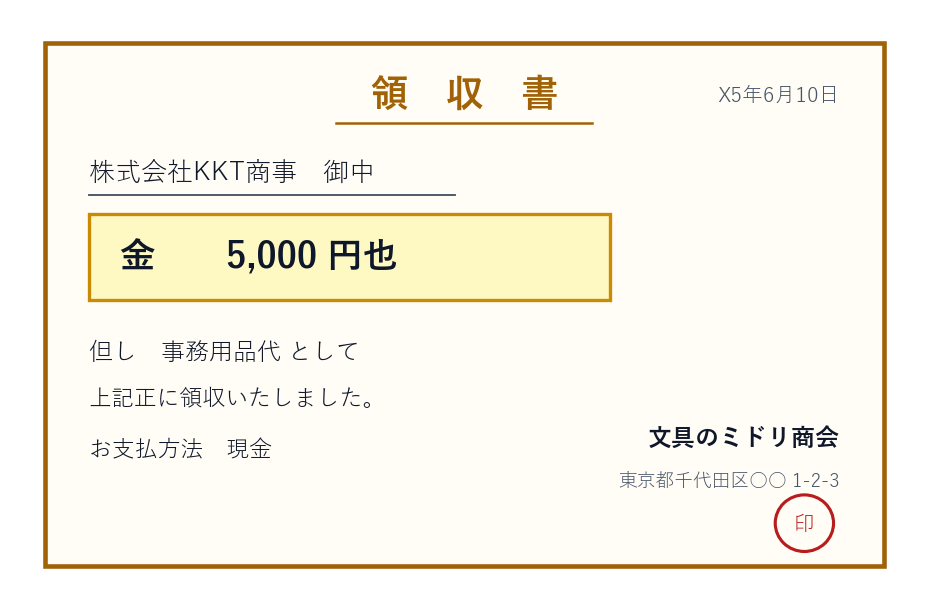
読み取りの手順は、たった3ステップです。
- 日付を見て、いつの取引かを決める(X5年6月10日)。
- 但し書きを見て、借方の勘定科目を決める。「事務用品代」なら消耗品費、「タクシー代」なら旅費交通費、「電話料金」なら通信費、というぐあいです。ここが仕訳のいちばんの山場ですね。
- 支払方法と金額を見て、貸方を決める。「現金」とあるので貸方は現金、金額は5,000円です。
Q. 図13-9の領収書にもとづいて、仕訳を示してください。
A. 但し書きが「事務用品代」なので、借方は費用の消耗品費。支払方法が「現金」なので、貸方は現金です。金額はどちらも5,000円。
(借)消耗品費 5,000 /(貸)現金 5,000
借方5,000=貸方5,000で一致します。文章の問題文がなくても、こうして1枚の紙から仕訳が起こせるのですね。
5.2 請求書を読む ―― 消費税は税抜方式で
次は請求書です。ここで大事なのは、その請求書を受け取ったのか、発行したのかという立場の確認です。仕入先から請求書を受け取ったのなら、当社は代金を払う側 ―― つまり仕入の取引です。逆に、自社が発行した請求書の控えなら、代金を受け取る側なので売上の取引になります。
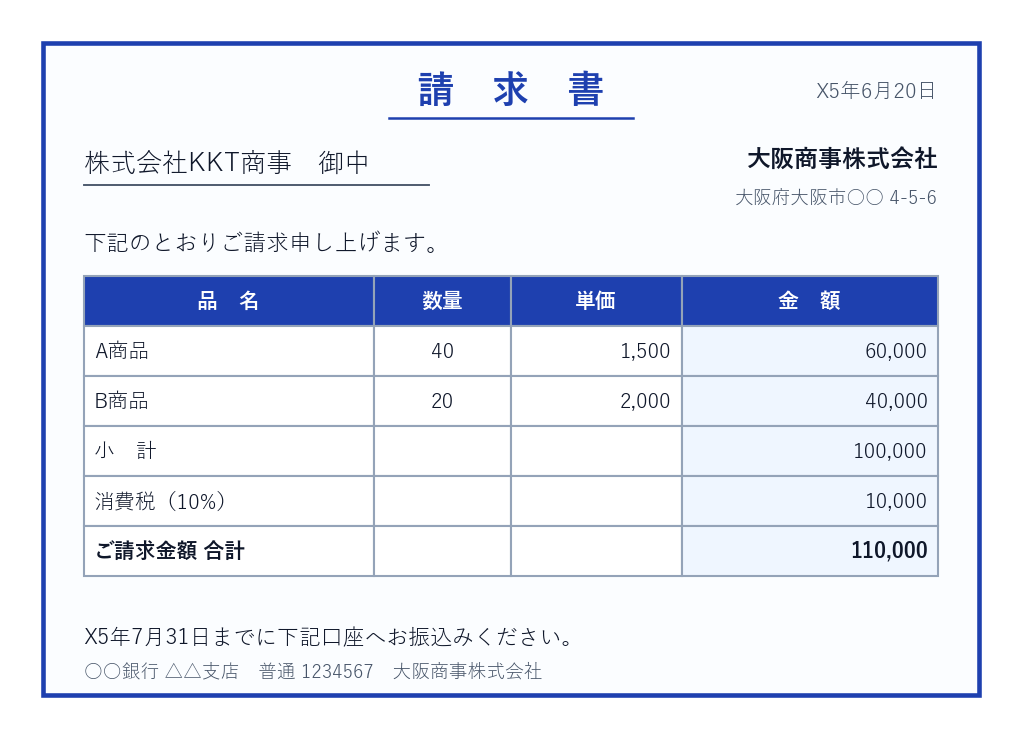
この請求書からは、次の3つが読み取れます。
- 商品の本体価格は100,000円(A商品 40個×@1,500=60,000円、B商品 20個×@2,000=40,000円)。これが仕入の金額です。
- 消費税は10,000円。第10章で学んだ税抜方式では、支払った消費税を仕入の金額に含めず、仮払消費税(資産)として別に計上します。
- 支払いは7月31日まで。つまり代金はまだ払っておらず、後払いです。商品の仕入なので、貸方は買掛金になります(商品以外の購入なら未払金でしたね)。
Q. 図13-10の請求書を受け取ったときの仕訳を示してください。当社は商品売買を三分法で処理し、消費税は税抜方式によります。
A. 本体100,000円が仕入、消費税10,000円が仮払消費税、そして合計110,000円が後日払う買掛金です。
(借)仕入 100,000・仮払消費税 10,000 /(貸)買掛金 110,000
借方 100,000 + 10,000 = 110,000 = 貸方110,000 で、しっかり一致しています。
なお、この請求書を発行した側(大阪商事株式会社)から見れば、まったく同じ紙が
(借)売掛金 110,000 /(貸)売上 100,000・仮受消費税 10,000
という仕訳になります。1枚の証ひょうが、立場によって鏡のように反転する ―― おもしろいですね。
6. 伝票会計 ―― 3伝票制と仕訳日計表
ここまでは、取引をすべて仕訳帳に記入する前提で話してきました。ですが実務では、取引のたびに1冊の仕訳帳に書き込むのではなく、1取引を1枚の紙(伝票)に書く方法が広く使われています。これを伝票会計(でんぴょうかいけい)といいます。伝票なら、複数の担当者が同時に手分けして起票できて便利なのですね。
日商簿記3級で学ぶのは3伝票制(さんでんぴょうせい)です。取引を「現金が増える/減る/動かない」の3タイプに仕分けて、それぞれ専用の伝票に書きます。
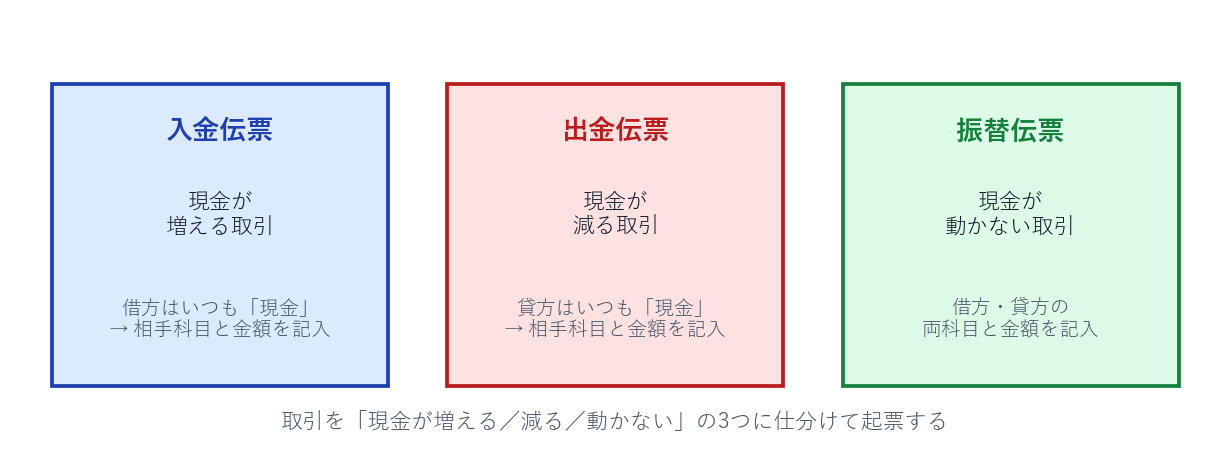
- 入金伝票:現金が増える取引に使います。借方は必ず「現金」なので、伝票には相手科目(貸方)と金額だけを書きます。
- 出金伝票:現金が減る取引に使います。貸方は必ず「現金」なので、伝票には相手科目(借方)と金額だけを書きます。
- 振替伝票:現金が動かない取引に使います。借方・貸方の両方の科目と金額を書きます。
Q. 次の取引を、3伝票制ではどの伝票に、どう起票しますか。
(a) 売掛金40,000円を現金で回収した
(b) 事務用の消耗品5,000円を現金で買った
(c) 商品80,000円を掛けで仕入れた
A.
- (a) 現金が増える → 入金伝票。相手科目(貸方)は「売掛金」。伝票には「売掛金 40,000」と記入。(仕訳にすると(借)現金 40,000/(貸)売掛金 40,000)
- (b) 現金が減る → 出金伝票。相手科目(借方)は「消耗品費」。伝票には「消耗品費 5,000」と記入。((借)消耗品費 5,000/(貸)現金 5,000)
- (c) 現金が動かない → 振替伝票。「仕入 80,000/買掛金 80,000」と両科目を記入。
6.1 一部が現金の取引 ―― 分解方式と擬制方式
少しやっかいなのが、代金の一部を現金で、残りを掛けで払う(受け取る)ような取引です。この場合、1つの取引が「現金が動く部分」と「現金が動かない部分」の両方を含んでしまいます。そこで、起票のしかたに2つの方式があります。
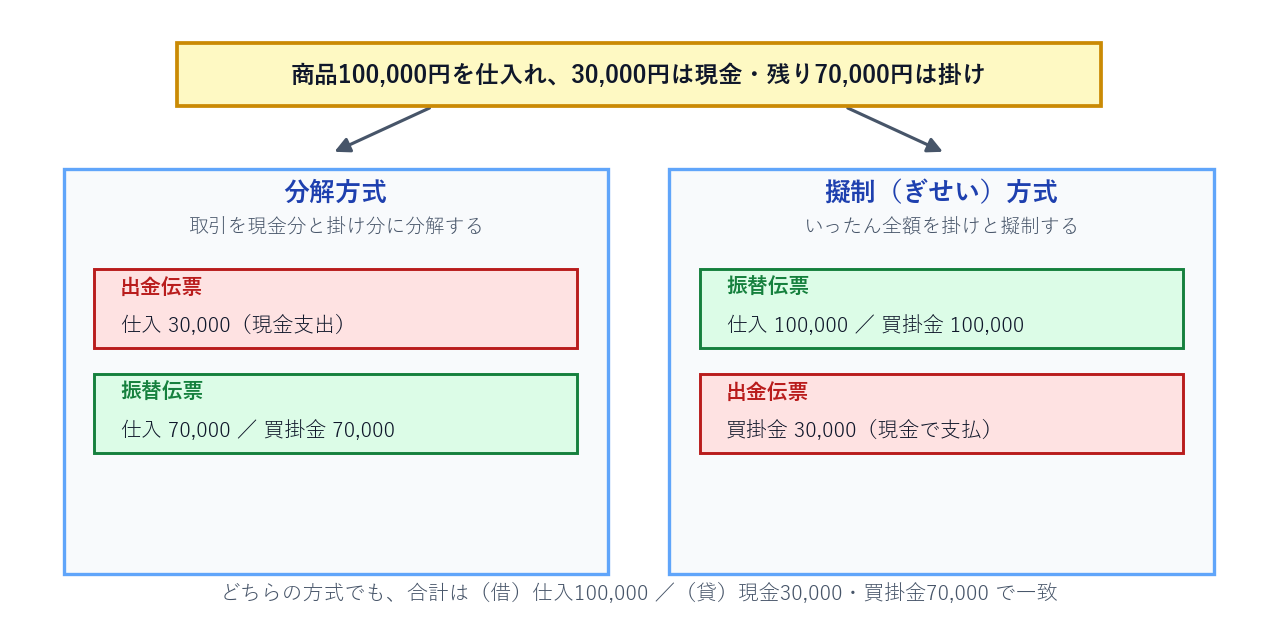
- 分解方式:取引を、実際に起きたとおり「現金の部分」と「掛けの部分」に分解します。上の例(商品100,000円を仕入れ、30,000円は現金・残り70,000円は掛け)なら、出金伝票に「仕入 30,000」、振替伝票に「仕入 70,000/買掛金 70,000」と書きます。
- 擬制方式(ぎせいほうしき):まず全額を掛けで仕入れたと仮に考え(擬制し)、そのうえで「買掛金の一部をすぐ現金で払った」と起票します。振替伝票に「仕入 100,000/買掛金 100,000」、出金伝票に「買掛金 30,000」と書きます。
どちらの方式でも、伝票を合算して仕訳に戻せば (借)仕入 100,000 /(貸)現金 30,000・買掛金 70,000 となり、まったく同じ結果になります。借方も貸方も合計100,000円で一致していることを確かめてください。
6.2 仕訳日計表 ―― 1日分の伝票をまとめて元帳へ
さて、伝票を起票したあとはどうするのでしょうか。1枚ずつ総勘定元帳に転記していく方法もありますが、取引の多い会社では伝票が1日に何十枚、何百枚と出ます。それを1枚ずつ転記していたら、元帳は同じ勘定の記入でびっしり埋まってしまい、手間もミスも増えてしまいますね。
そこで使うのが仕訳日計表(しわけにっけいひょう)です。1日分の伝票を勘定科目ごとに集計した一覧表で、これを1枚つくってから、そこに集まった合計額だけを総勘定元帳へ転記します。1枚ずつ転記する個別転記に対して、この方法を合計転記(ごうけいてんき)といいます。
では、実際につくってみましょう。ある会社のX5年6月1日に、次の6枚の伝票が起票されたとします。
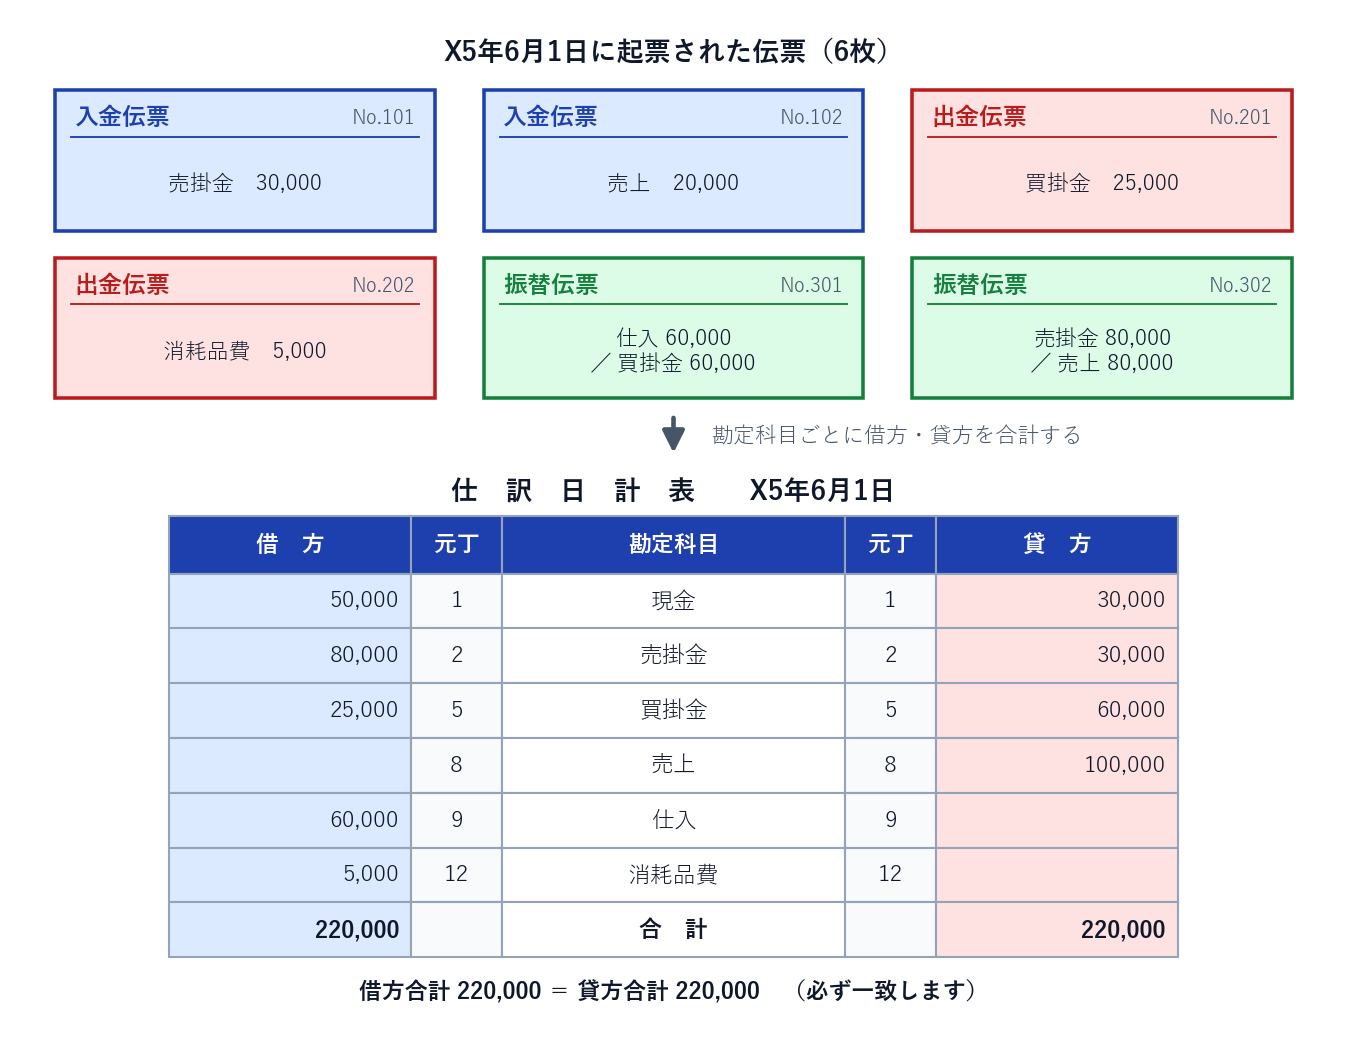
集計のしかたは、次の2ステップだけです。
- 伝票を仕訳に戻す:入金伝票は「(借)現金 /(貸)相手科目」、出金伝票は「(借)相手科目 /(貸)現金」、振替伝票はそのまま。
- 勘定科目ごとに、借方・貸方それぞれを合計する:たとえば現金なら、入金伝票の30,000円と20,000円が借方に集まって50,000円、出金伝票の25,000円と5,000円が貸方に集まって30,000円、というぐあいです。
Q. 図13-13の6枚の伝票から、仕訳日計表の「売掛金」の行の借方・貸方の金額を求めてください。また、借方合計と貸方合計を計算して、一致することを確かめてください。
A. 売掛金が動いている伝票は2枚です。
・入金伝票No.101「売掛金 30,000」…… 現金で回収したので売掛金は減少。よって貸方 30,000円。
・振替伝票No.302「売掛金 80,000 / 売上 80,000」…… 掛け売上なので売掛金は増加。よって借方 80,000円。
次に全体の合計です。
借方 = 現金50,000 + 売掛金80,000 + 買掛金25,000 + 仕入60,000 + 消耗品費5,000 = 220,000円
貸方 = 現金30,000 + 売掛金30,000 + 買掛金60,000 + 売上100,000 = 220,000円
ぴったり一致しましたね。伝票1枚ごとに借方と貸方が同額なのですから、それを全部足した日計表でも一致するのは当然です。逆にいえば、一致しなければどこかで集計ミスをしているということ。この検算は必ずやりましょう。
仕訳日計表ができたら、いよいよ総勘定元帳への合計転記です。日計表の1行が、そのまま元帳の1つの勘定に対応します。
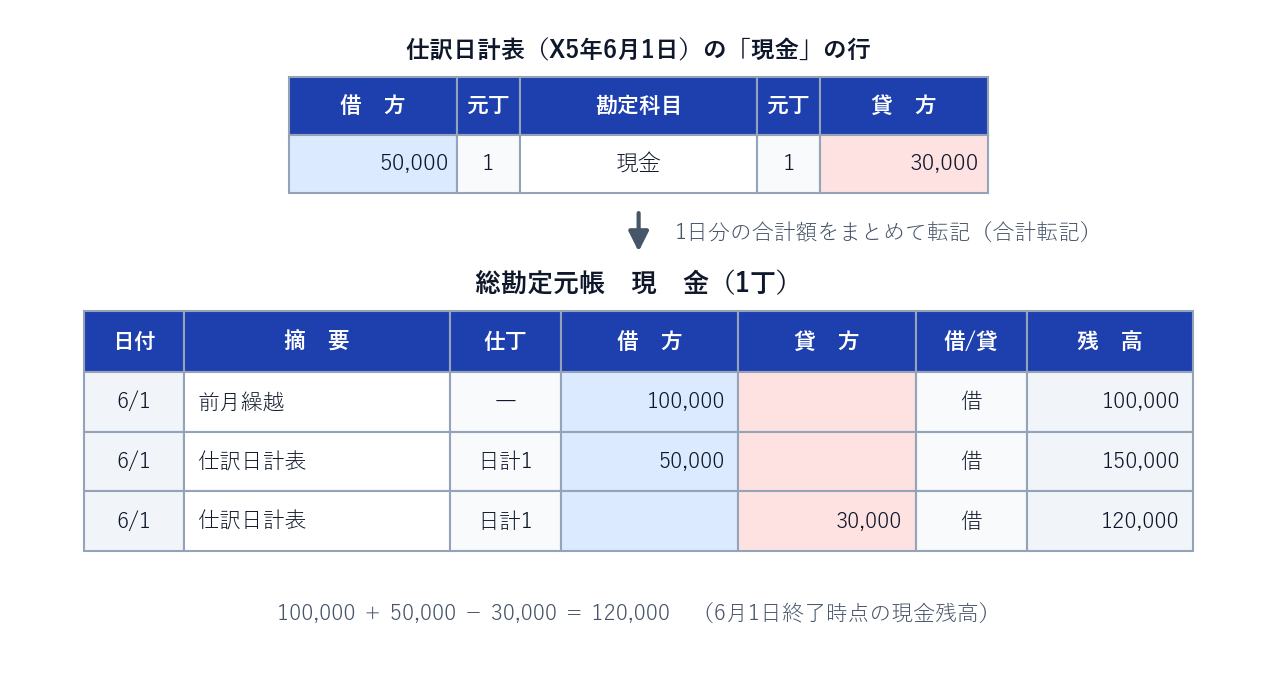
ここで、日計表と元帳にある「元丁(もとちょう)」「仕丁(しちょう)」という欄にも触れておきましょう。「丁」とは帳簿のページ番号のことです。
- 元丁(仕訳日計表側):その金額を転記した先の、総勘定元帳のページ番号。図では現金が1丁、売掛金が2丁……となっています。
- 仕丁(総勘定元帳側):その金額がどこから来たかを示す、転記元のページ番号。図では「日計1」(仕訳日計表の1ページ目)と書かれています。
お互いに相手の居場所を書き合っておくことで、「この金額はどこから来たの?」「あの伝票はどこへ行ったの?」を後からたどれるようにしているのですね。これを相互参照といいます。
7. 訂正仕訳 ―― まちがえた仕訳を直す
簿記の作業をしていると、どうしても記入をまちがえることがあります。金額を書きちがえたり、勘定科目をとりちがえたり。このとき、いったん記帳した仕訳を消しゴムで消したり、二重線で書き直したりしてはいけません。帳簿は正式な記録なので、あとから改ざんしたと疑われないよう、「新しい仕訳を追加する」ことで訂正するのがルールです。この訂正のための仕訳を訂正仕訳(ていせいしわけ)といいます。
考え方はとてもシンプルです。次の3ステップで進めます。
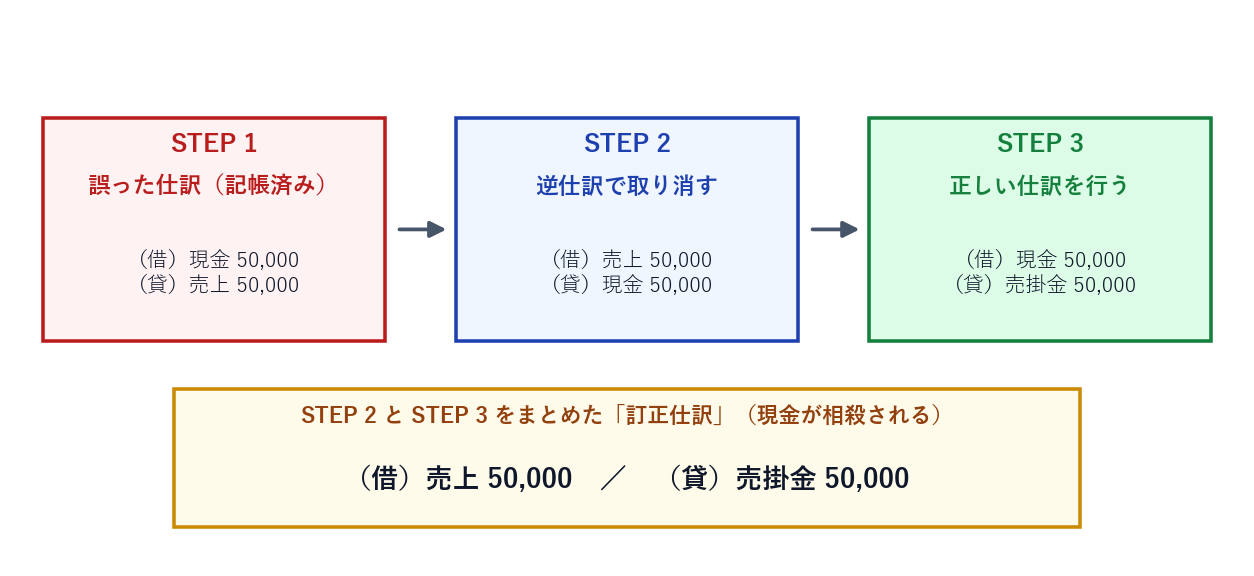
- 誤った仕訳を確認する:帳簿に記入されてしまっている、まちがった仕訳を書き出します。
- 逆仕訳で取り消す:誤った仕訳の借方・貸方をそっくり入れ替えた仕訳(逆仕訳)を立てます。これで誤った記録の効果が打ち消されます。
- 正しい仕訳を行う:本来あるべき正しい仕訳を立てます。
実務では、②の逆仕訳と③の正しい仕訳を1つにまとめた仕訳を「訂正仕訳」として記帳します。同じ勘定が借方と貸方の両方に出てきたら、その分は相殺(そうさい)して消します。
Q. 売掛金50,000円を現金で回収した際、誤って (借)現金 50,000 /(貸)売上 50,000 と記帳していました。正しくは貸方が「売掛金」であるべきです。訂正仕訳を示してください。
A. 3ステップで考えます。
① 誤った仕訳:(借)現金 50,000 /(貸)売上 50,000
② 逆仕訳(取消):(借)売上 50,000 /(貸)現金 50,000
③ 正しい仕訳:(借)現金 50,000 /(貸)売掛金 50,000
②と③をまとめると、借方・貸方の両方に出てくる「現金 50,000」が相殺されて消えます。残るのは ――
(借)売上 50,000 /(貸)売掛金 50,000
これが訂正仕訳です。誤って計上した売上を取り消し、本来立てるべきだった売掛金の減少を記録している、と読み解けますね。
💡 第13章 要点まとめ
- 帳簿は主要簿(仕訳帳・総勘定元帳)と補助簿に分かれる。補助簿はさらに、取引の明細を順に書く補助記入帳と、勘定の内訳を相手・品目別に書く補助元帳に分かれる。
- 1つの取引が複数の補助簿に同時に記入されることがある(例:掛け仕入 → 仕入帳・買掛金元帳・商品有高帳)。動いた勘定を洗い出して判断する。
- 現金出納帳は収入・支出・残高を日付順に書き、月末は残高を次月繰越として支出欄に記入して締め切る(収入合計=支出合計)。
- 仕入帳は摘要に仕入先・支払条件・品名・数量・単価を書き、複数の中身は内訳欄へ。月末に純仕入高 = 総仕入高 − 仕入戻し高を計算する(売上帳も同じ構造)。
- 固定資産台帳は資産ごとの履歴書。期末帳簿価額 = 取得原価 − 期首減価償却累計額 − 当期減価償却費。期中取得の資産は当期分を月割で計算する。
- 商品有高帳は商品の受入・払出・残高をすべて原価で記録する。払出単価の決め方に先入先出法(古い在庫から払い出す)と移動平均法(仕入のたびに平均単価を計算し直す)があり、方法が違えば期末在庫の金額も変わる。
- 領収書・請求書などの証ひょうから仕訳を起こすときは、日付・金額・但し書き(品名)・支払方法を拾う。請求書に消費税額があるときは、税抜方式で仮払消費税を分けて計上する。
- 3伝票制は取引を「現金が増える(入金伝票)/減る(出金伝票)/動かない(振替伝票)」に仕分けて起票する。
- 一部現金取引の起票には分解方式(現金分と掛け分に分ける)と擬制方式(全額掛けと擬制する)があり、合計仕訳は同じになる。
- 1日分の伝票は仕訳日計表に集計し(借方合計=貸方合計を検算)、そこから総勘定元帳へ合計転記する。元丁・仕丁の欄でお互いの居場所を記録する。
- 訂正仕訳は「①誤った仕訳 → ②逆仕訳で取消 → ③正しい仕訳」の3ステップ。②と③をまとめ、同じ勘定は相殺する。
おつかれさまでした。そして ―― 本当におめでとうございます。これで「ゼロからわかる簿記」の全13章、すべて修了です。5要素の分類から始まったあなたは、いまや仕訳を切り、帳簿に転記し、決算整理を行い、財務諸表を組み立て、補助簿や伝票を扱い、証ひょうから仕訳を起こすことまでできるようになりました。日商簿記3級の土台は、しっかり身についています。
ここまで学んだあなたは、会計の教科書を読む準備が完全に整いました。あの、最初は呪文のように見えた「仕訳」や「勘定科目」も、もう怖くありません。むしろ「知っている言葉」として、すらすら目に入ってくるはずです。次はいよいよ、アクチュアリー試験の本丸 ―― 会計(財務会計)の学習へと進みましょう。あなたが下ごしらえしてきた簿記の力が、ここから大きく花開きます。
長い道のりを最後まで歩き切った、あなたの努力に心から拍手を送ります。ここからの学習も、きっと大丈夫。自信を持って進んでいってくださいね。
✍️ 総仕上げ演習(クリックで解答表示)
いよいよ最後の演習です。全13章の範囲を横断する問題を19問そろえました。仕訳を中心に、補助簿・商品有高帳・伝票・仕訳日計表・証ひょう・固定資産台帳・訂正仕訳・決算整理まで、これまで学んだ力を総動員して解いてみましょう。まずは自分で紙と電卓で解いてから、解答を開いてくださいね。借方合計と貸方合計が一致するかも、毎回かならず確かめましょう。
問 1(開業と基本取引) 次の取引を仕訳してください。
(1) 株式を発行し、現金1,000,000円の出資を受けて会社を設立した。
(2) 事務用の備品200,000円を購入し、代金は月末に支払うことにした。
(3) 従業員に給料150,000円を現金で支払った。
解答を見る
(1) (借)現金 1,000,000 /(貸)資本金 1,000,000
(2) (借)備品 200,000 /(貸)未払金 200,000
※商品以外のものを後払いで買ったので、買掛金ではなく未払金です。
(3) (借)給料 150,000 /(貸)現金 150,000
問 2(商品売買・諸掛・返品) 次の一連の取引を、三分法で仕訳してください。
(1) 商品300,000円を掛けで仕入れ、引取運賃5,000円を現金で支払った。
(2) 上記商品のうち20,000円分を、品違いのため返品した。
(3) 商品を450,000円で売り上げ、代金は掛けとした。なお発送費8,000円(当社負担)を現金で支払った。
解答を見る
(1) (借)仕入 305,000 /(貸)買掛金 300,000・現金 5,000
※引取運賃(仕入諸掛)は仕入原価に含めるので、仕入は305,000円。借方305,000=貸方305,000で一致。
(2) (借)買掛金 20,000 /(貸)仕入 20,000
※仕入戻し。仕入と買掛金を取り消します。
(3) (借)売掛金 450,000 /(貸)売上 450,000
(借)発送費 8,000 /(貸)現金 8,000
※当社負担の発送費は費用(発送費)として処理します。
問 3(クレジット売掛金) 商品100,000円をクレジット払いの条件で売り上げた。信販会社への手数料は販売代金の3%で、販売時に計上する。この取引を仕訳してください。
解答を見る
手数料 = 100,000 × 3% = 3,000円。信販会社に対する債権なのでクレジット売掛金を使います。
(借)クレジット売掛金 97,000・支払手数料 3,000 /(貸)売上 100,000
借方 97,000+3,000=100,000=貸方100,000 で一致します。
問 4(現金過不足) 次の一連の取引を仕訳してください。
(1) 現金の実際有高が、帳簿残高より3,000円不足していた。
(2) 後日調査したところ、通信費2,000円の記帳漏れが原因と判明した。
(3) 決算日になっても、残り1,000円の原因は不明のままだった。
解答を見る
(1) (借)現金過不足 3,000 /(貸)現金 3,000
(2) (借)通信費 2,000 /(貸)現金過不足 2,000
(3) (借)雑損 1,000 /(貸)現金過不足 1,000
※決算日まで原因不明の不足分は雑損へ振り替えます。(過剰なら雑益)
問 5(手形・電子記録債権) 次の取引を仕訳してください。
(1) 商品200,000円を仕入れ、代金は約束手形を振り出して支払った。
(2) 売掛金150,000円について、取引銀行を通じて電子記録債権の発生記録が行われた。
解答を見る
(1) (借)仕入 200,000 /(貸)支払手形 200,000
※手形を振り出した側は支払手形(負債)。
(2) (借)電子記録債権 150,000 /(貸)売掛金 150,000
※売掛金が電子記録債権に姿を変えます。
問 6(貸付金と利息) 次の取引を仕訳してください。
(1) 取引先に1,200,000円を、期間1年・年利3%で貸し付け、現金を渡した。
(2) 満期日に、元本と1年分の利息を現金で受け取った。
解答を見る
(1) (借)貸付金 1,200,000 /(貸)現金 1,200,000
(2) 利息 = 1,200,000 × 3% = 36,000円。
(借)現金 1,236,000 /(貸)貸付金 1,200,000・受取利息 36,000
※借方1,236,000=貸方1,200,000+36,000 で一致します。
問 7(固定資産・減価償却・売却) 備品(取得原価800,000円、耐用年数5年、残存価額ゼロ、定額法、記帳は間接法)について、次の取引を仕訳してください。
(1) 期末に、1年分の減価償却を行う。
(2) 2年間使用したのち(減価償却累計額320,000円)、期首にこの備品を450,000円で売却し、代金は現金で受け取った。
解答を見る
(1) 年間の減価償却費 = 800,000 ÷ 5年 = 160,000円。
(借)減価償却費 160,000 /(貸)備品減価償却累計額 160,000
(2) 帳簿価額 = 取得原価800,000 − 累計額320,000 = 480,000円。売却額450,000円はこれより30,000円低いので、固定資産売却損が出ます。
(借)現金 450,000・備品減価償却累計額 320,000・固定資産売却損 30,000 /(貸)備品 800,000
※借方 450,000+320,000+30,000=800,000=貸方800,000 で一致します。
問 8(貸倒れと貸倒引当金) 次の一連の取引を仕訳してください。
(1) 決算で、売掛金の期末残高500,000円に対し2%の貸倒引当金を差額補充法で設定する。設定前の引当金残高は4,000円である。
(2) 翌期、前期発生の売掛金8,000円が貸し倒れた(引当金残高は10,000円)。
(3) さらに当期発生の売掛金5,000円が貸し倒れた((2)の処理後、引当金残高は2,000円)。
解答を見る
(1) 設定必要額 = 500,000 × 2% = 10,000円。差額補充法なので、10,000 − 4,000 = 6,000円を繰り入れます。
(借)貸倒引当金繰入 6,000 /(貸)貸倒引当金 6,000
(2) 前期以前に発生した債権の貸倒れは、引当金を取り崩します。
(借)貸倒引当金 8,000 /(貸)売掛金 8,000
(3) 当期に発生した売掛金の貸倒れは、引当金の対象外なので全額を貸倒損失とします。
(借)貸倒損失 5,000 /(貸)売掛金 5,000
問 9(株式会社の配当・税金) 次の取引を仕訳してください。
(1) 株主総会で、繰越利益剰余金を財源に配当500,000円を行うことを決議し、あわせて利益準備金50,000円を積み立てた。
(2) 後日、上記の配当金を当座預金から支払った。
(3) 決算で、当期の法人税、住民税及び事業税が240,000円と確定した。中間納付として100,000円を仮払法人税等で処理済みである。
解答を見る
(1) (借)繰越利益剰余金 550,000 /(貸)未払配当金 500,000・利益準備金 50,000
※配当はまだ支払っていないので未払配当金(負債)。借方550,000=貸方550,000で一致。
(2) (借)未払配当金 500,000 /(貸)当座預金 500,000
(3) (借)法人税等 240,000 /(貸)仮払法人税等 100,000・未払法人税等 140,000
※中間納付分を差し引いた140,000円が未払法人税等。借方240,000=貸方240,000で一致。
問 10(決算整理・経過勘定ほか) 次の決算整理事項を仕訳してください。
(1) 当期に支払った1年分の保険料24,000円のうち、4か月分は次期の分である。
(2) 当期の家賃で、未払いの分が30,000円ある。
(3) 未使用の収入印紙3,000円分を、貯蔵品に振り替える(購入時に租税公課で処理済み)。
解答を見る
(1) 前払分 = 24,000 × 4か月/12か月 = 8,000円。
(借)前払保険料 8,000 /(貸)保険料 8,000
(2) (借)支払家賃 30,000 /(貸)未払家賃 30,000
(3) (借)貯蔵品 3,000 /(貸)租税公課 3,000
問 11(補助簿の選択) 次の取引は、それぞれどの補助簿に記入されますか。当てはまるものをすべて挙げてください。
(1) 商品を掛けで仕入れ、引取運賃を現金で支払った。
(2) 得意先に対する売掛金を、同社振出の約束手形で受け取った。
解答を見る
(1) 動いたのは「仕入」「買掛金」「商品(入庫)」「現金(引取運賃の支払)」です。よって 仕入帳・買掛金元帳・商品有高帳・現金出納帳 の4つ。
(2) 動いたのは「受取手形(増加)」「売掛金(減少)」です。よって 受取手形記入帳・売掛金元帳 の2つ。
問 12(商品有高帳の計算) ある商品について、次の資料がある。先入先出法により、当月の売上原価と月末在庫の金額を求めてください。
前月繰越 20個(@200円)、当月仕入 30個(@250円)、当月売上 40個。
解答を見る
先入先出法では、古い在庫から順に払い出します。売上40個の内訳は次のとおり。
・@200 × 20個 = 4,000円(前月繰越分)
・@250 × 20個 = 5,000円(当月仕入分から20個)
売上原価 = 4,000 + 5,000 = 9,000円
月末在庫は、残った当月仕入分 @250 × 10個 = 2,500円。
検算:総額(4,000+7,500=11,500円)= 売上原価9,000 + 月末在庫2,500 で一致します。
問 13(伝票の起票) 商品150,000円を売り上げ、代金のうち50,000円は現金で受け取り、残額100,000円は掛けとした。3伝票制(分解方式)で、どの伝票にどう起票するか示してください。
解答を見る
取引を「現金の部分」と「掛けの部分」に分解します。
・入金伝票:売上 50,000(現金が増える取引。相手科目は売上)
・振替伝票:売掛金 100,000 / 売上 100,000
合計すると(借)現金 50,000・売掛金 100,000 /(貸)売上 150,000 となり、もとの取引と一致します。
問 14(訂正仕訳) 備品300,000円を現金で購入した際、誤って (借)消耗品費 300,000 /(貸)現金 300,000 と記帳していた。正しい勘定科目は「備品」である。訂正仕訳を示してください。
解答を見る
3ステップで考えます。
① 誤った仕訳:(借)消耗品費 300,000 /(貸)現金 300,000
② 逆仕訳(取消):(借)現金 300,000 /(貸)消耗品費 300,000
③ 正しい仕訳:(借)備品 300,000 /(貸)現金 300,000
②と③をまとめると、借方・貸方の両方にある「現金 300,000」が相殺されて消えます。
訂正仕訳:(借)備品 300,000 /(貸)消耗品費 300,000
問 15(決算整理・売上原価の算定) 決算にあたり、次の資料から売上原価を仕入勘定で算定する決算整理仕訳を示し、あわせて当期の売上原価の金額を求めてください。
期首商品棚卸高 80,000円、当期商品仕入高 620,000円、期末商品棚卸高 100,000円。
解答を見る
いわゆる「しーくりくりしー」です。期首の繰越商品を仕入勘定へ、期末の在庫を繰越商品へ振り替えます。
(借)仕入 80,000 /(貸)繰越商品 80,000
(借)繰越商品 100,000 /(貸)仕入 100,000
売上原価 = 期首商品80,000 + 当期仕入620,000 − 期末商品100,000 = 600,000円
※この600,000円が、整理後の仕入勘定の残高(=売上原価)になります。
問 16(証ひょうからの仕訳) 次の証ひょうにもとづいて仕訳してください。商品売買は三分法、消費税は税抜方式によります。
(1) 仕入先の九州物産株式会社から次の内容の請求書を受け取った。代金は翌月末に支払う。
甲商品 25個 @1,200円/乙商品 15個 @3,000円
小計 75,000円 消費税(10%) 7,500円 ご請求金額合計 82,500円
(2) 出張先で利用したタクシー代3,600円を現金で支払い、「金 3,600円也 但し タクシー代として」と記載された領収書を受け取った。
解答を見る
(1) 本体価格は 甲商品 25個 × @1,200 = 30,000円、乙商品 15個 × @3,000 = 45,000円で、合計75,000円。これが仕入です。消費税7,500円は税抜方式なので仮払消費税(資産)へ。代金は翌月末払い、つまり商品代金の後払いなので買掛金です。
(借)仕入 75,000・仮払消費税 7,500 /(貸)買掛金 82,500
※借方 75,000+7,500=82,500=貸方82,500 で一致します。
(2) 但し書きの「タクシー代」から、借方は旅費交通費と判断します。現金で支払っているので貸方は現金です。
(借)旅費交通費 3,600 /(貸)現金 3,600
問 17(仕訳日計表の金額算定) X5年7月10日に、3伝票制により次の6枚の伝票が起票された。
入金伝票:「売掛金 45,000」/「売上 15,000」
出金伝票:「仕入 22,000」/「水道光熱費 8,000」
振替伝票:「売掛金 90,000 / 売上 90,000」/「仕入 50,000 / 買掛金 50,000」
この日の仕訳日計表について、(1)「現金」の借方・貸方の金額、(2)「売掛金」の借方・貸方の金額、(3) 借方合計と貸方合計 を求めてください。
解答を見る
(1) 現金 入金伝票は借方がいつも現金なので、借方に 45,000 + 15,000 = 60,000円。出金伝票は貸方がいつも現金なので、貸方に 22,000 + 8,000 = 30,000円。
(2) 売掛金 入金伝票「売掛金 45,000」は現金で回収した取引なので売掛金の減少、つまり貸方に 45,000円。振替伝票「売掛金 90,000 / 売上 90,000」は掛け売上なので借方に 90,000円。
(3) 残りの科目も集計すると、買掛金は貸方50,000、売上は貸方 15,000+90,000=105,000、仕入は借方 22,000+50,000=72,000、水道光熱費は借方8,000です。
借方合計 = 60,000 + 90,000 + 72,000 + 8,000 = 230,000円
貸方合計 = 30,000 + 45,000 + 50,000 + 105,000 = 230,000円
※ぴったり一致しました。一致しないときは、どこかで集計をまちがえています。
問 18(固定資産台帳の空欄計算) 当社の会計期間はX4年4月1日〜X5年3月31日(決算は年1回、3月31日)である。固定資産台帳には次の備品が記載されている。
備品C:取得年月日 X3年7月1日、取得原価 960,000円、耐用年数8年、残存価額ゼロ、定額法、記帳は間接法。
(1) 期首減価償却累計額、(2) 当期減価償却費、(3) 期末帳簿価額 を求め、(4) 当期の減価償却に関する決算整理仕訳を示してください。
解答を見る
まず1年分の減価償却費を出します。960,000 ÷ 8年 = 120,000円。
(1) 前期(X3年4月1日〜X4年3月31日)は、7月1日に取得したので7月から3月までの9か月分しか償却していません。
期首減価償却累計額 = 120,000 × 9か月 ÷ 12か月 = 90,000円
(2) 当期は1年間まるごと使用しているので、月割は不要です。
当期減価償却費 = 120,000円
(3) 期末帳簿価額 = 取得原価 − 期首減価償却累計額 − 当期減価償却費
= 960,000 − 90,000 − 120,000 = 750,000円
※期末の減価償却累計額は 90,000+120,000=210,000円。960,000 − 210,000 = 750,000円 と検算できます。
(4) (借)減価償却費 120,000 /(貸)減価償却累計額 120,000
問 19(仕入帳と純仕入高) 当月の仕入帳には、次の3件が記入されている。
6/4 甲商店(掛け) 商品X 100個 @400円
6/9 甲商店(掛け返品) 商品X 5個 @400円
6/17 乙商店(現金) 商品Y 60個 @500円、引取運賃1,500円を現金で支払い
(1) 当月の総仕入高・仕入戻し高・純仕入高を求め、(2) 6月17日の取引の仕訳を示してください。
解答を見る
(1) 6/4 は 100個 × @400 = 40,000円。6/17 は商品代 60個 × @500 = 30,000円に引取運賃1,500円を加えた31,500円(仕入諸掛は仕入原価に含めるのでしたね)。
総仕入高 = 40,000 + 31,500 = 71,500円
仕入戻し高 = 5個 × @400 = 2,000円
純仕入高 = 71,500 − 2,000 = 69,500円
(2) 商品代金と引取運賃を合わせた31,500円を仕入とし、いずれも現金で支払っています。
(借)仕入 31,500 /(貸)現金 31,500
※借方31,500=貸方31,500 で一致します。
19問、おつかれさまでした。これで「ゼロからわかる簿記」は完全修了です。自信を持って、会計の学習へ進みましょう!
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
