商品売買 ― 三分法と掛け取引
会社でいちばん出番の多い「仕入れて売る」取引を、三分法という土台からマスター。掛け取引・クレジット・返品・諸掛・内金まで、お店の場面を一つずつ仕訳にしていきます。
🎯 この章でマスターしておきたいこと
- 商品売買を記録する三分法 ―― 仕入(費用)・売上(収益)・繰越商品(資産)の3勘定の役割
- 代金を後回しにする掛け取引:買掛金(負債)と売掛金(資産)の発生と決済
- カード払いのクレジット売掛金と、そのとき差し引かれる支払手数料の処理
- 返品したとき・されたときの仕入戻し・売上戻り(もとの仕訳を逆に書く)
- 送料・運賃などの諸掛(しょがかり):引取運賃は仕入原価へ、売るときの発送費は費用へ
- 商品の受け渡し前にやりとりする前払金・前受金、そして受取商品券の扱い
📚 本章の流れ
1. 商品売買の記録法「三分法」
会社が商品を「仕入れて、売る」とき、その動きをどう記録するか。実は簿記にはいくつかのやり方がありますが、日商簿記3級で学ぶ ―― そして実務でもいちばんよく使われる ―― のが三分法(さんぶんぽう)です。名前のとおり、商品まわりの記録を3つの勘定科目に分けて行う方法です。
1.1 三分法で使う3つの勘定
三分法では、次の3つの勘定を使い分けます。それぞれが5要素のどこに入るかも、あわせて押さえておきましょう。
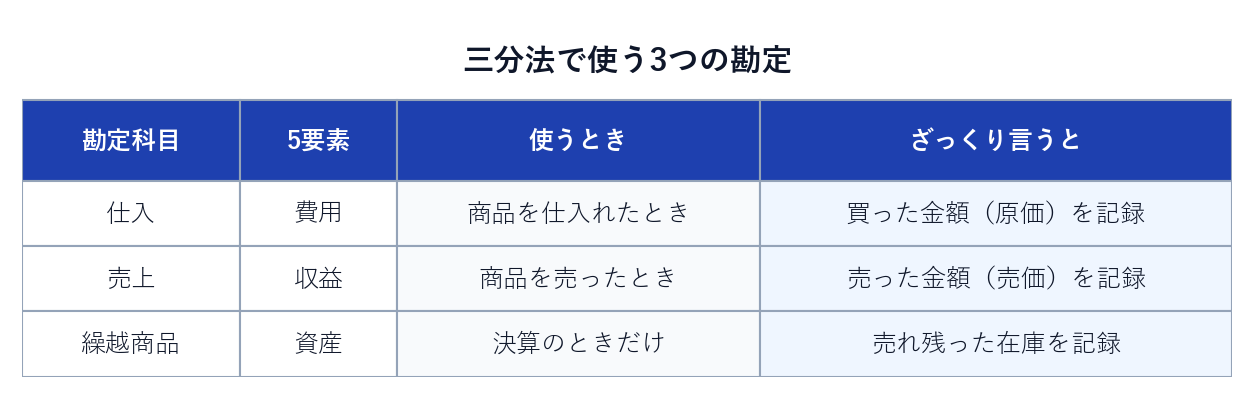
- 仕入(しいれ):商品を買ってきたときに使う費用の勘定。買った金額(=原価)を記録します。
- 売上(うりあげ):商品を売ったときに使う収益の勘定。売った金額(=売価)を記録します。
- 繰越商品(くりこししょうひん):売れ残った在庫を表す資産の勘定。ただしこれは決算のときにしか出てきません。
1.2 まずは基本の仕訳を書いてみよう
いちばんシンプルな、現金で仕入れて現金で売る取引を見てみましょう。第2章で学んだホームポジションを思い出しながら読んでくださいね。仕入(費用)が増えたら借方(左)、売上(収益)が増えたら貸方(右)です。
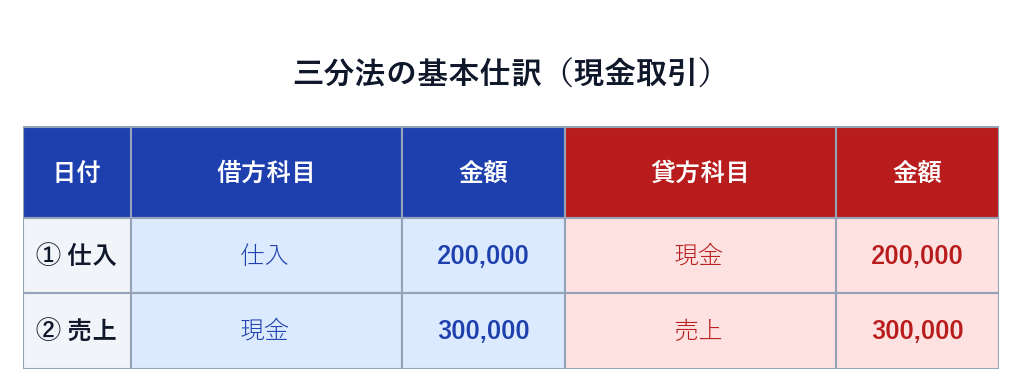
Q. 次の2つの取引を、三分法で仕訳してください。
(1) 商品200,000円を仕入れ、代金は現金で支払った。
(2) 原価200,000円の商品を、300,000円で売り上げ、代金は現金で受け取った。
A.
(1)(借)仕入 200,000 /(貸)現金 200,000
仕入(費用)が増えたので借方、現金(資産)が減ったので貸方です。
(2)(借)現金 300,000 /(貸)売上 300,000
現金(資産)が増えたので借方、売上(収益)が増えたので貸方です。売るときは売価の300,000円で記録し、原価の200,000円は仕訳に出てきません。差額の100,000円が「もうけ」になりますが、その計算は決算でまとめて行います。
1.3 「繰越商品」は決算まで登場しない
ここで、多くの初心者がつまずくポイントを先に整理しておきます。三分法では、商品を仕入れたら「仕入」、売ったら「売上」と記録するだけ。日々の取引で「繰越商品」を使うことはありません。「繰越商品」が顔を出すのは、1年の終わりの決算で「売れ残った在庫がいくらあるか」を確定させるときだけです。
2. 掛け取引 ―― 売掛金と買掛金
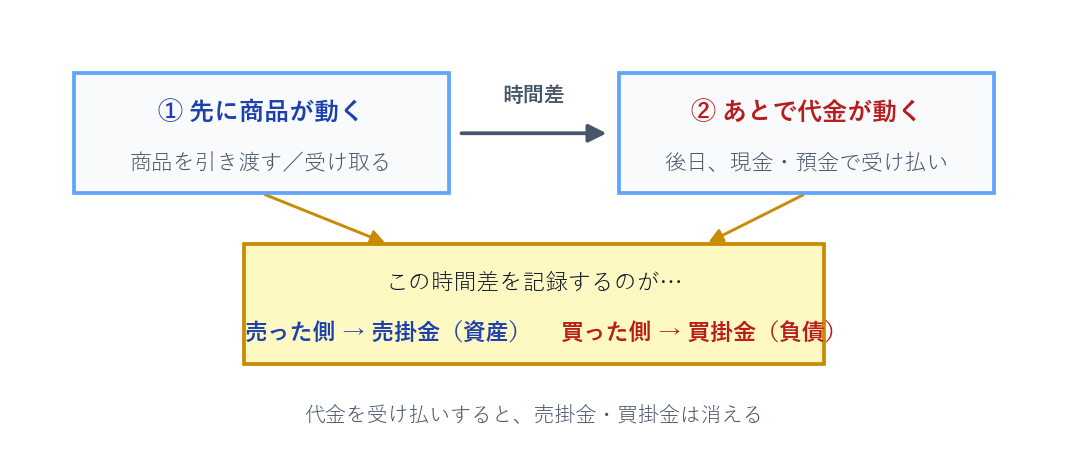
お店どうしの取引では、その場で現金をやりとりせず、「代金は後日まとめて」とすることがほとんどです。商品は先に受け渡し、代金はあとで払う ―― この「ツケ」での取引を、簿記では掛け取引(かけとりひき)と呼びます。
2.1 買った側は「買掛金」、売った側は「売掛金」
掛け取引では、立場によって使う勘定が変わります。
- 商品を買った側には「あとで代金を払う義務」が生まれます。これが買掛金(かいかけきん)=負債です。
- 商品を売った側には「あとで代金を受け取る権利」が生まれます。これが売掛金(うりかけきん)=資産です。
そして後日、代金を実際に支払えば買掛金が消え、受け取れば売掛金が消えます。仕訳で並べて見てみましょう。
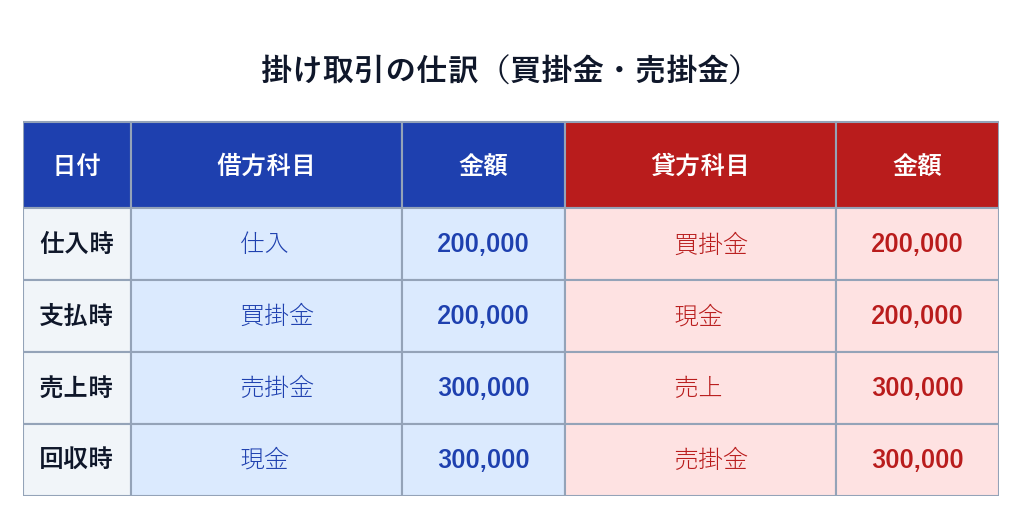
Q. 次の取引を仕訳してください。
(1) 商品200,000円を仕入れ、代金は掛けとした。
(2) 上記の買掛金200,000円を、後日現金で支払った。
(3) 商品を300,000円で売り上げ、代金は掛けとした。
(4) 上記の売掛金300,000円を、後日現金で回収した。
A.
(1)(借)仕入 200,000 /(貸)買掛金 200,000
(2)(借)買掛金 200,000 /(貸)現金 200,000
(3)(借)売掛金 300,000 /(貸)売上 300,000
(4)(借)現金 300,000 /(貸)売掛金 300,000
ポイントは、(1)で右に立てた買掛金を、(2)では左に置いて消すこと。同じように(3)で左に立てた売掛金を、(4)では右に置いて消します。負債・資産が「発生 → 消滅」する往復の動きに慣れましょう。
3. クレジット売掛金と支払手数料
お店でクレジットカード払いをしたことがありますよね。あのとき、お店(=当社)は代金をその場で受け取るわけではありません。後日、カード会社から手数料を差し引かれた残りが振り込まれます。この「カード会社から後日受け取る権利」をクレジット売掛金という資産の勘定で記録します。
3.1 手数料は「支払手数料」で処理する
ふつうの売掛金と違うのは、カード会社に支払う手数料が発生する点です。この手数料は支払手数料(しはらいてすうりょう)という費用で処理します。売上は手数料を引く前の売価(満額)で記録し、手元に入る予定の金額(クレジット売掛金)は手数料を引いた後の金額になります。
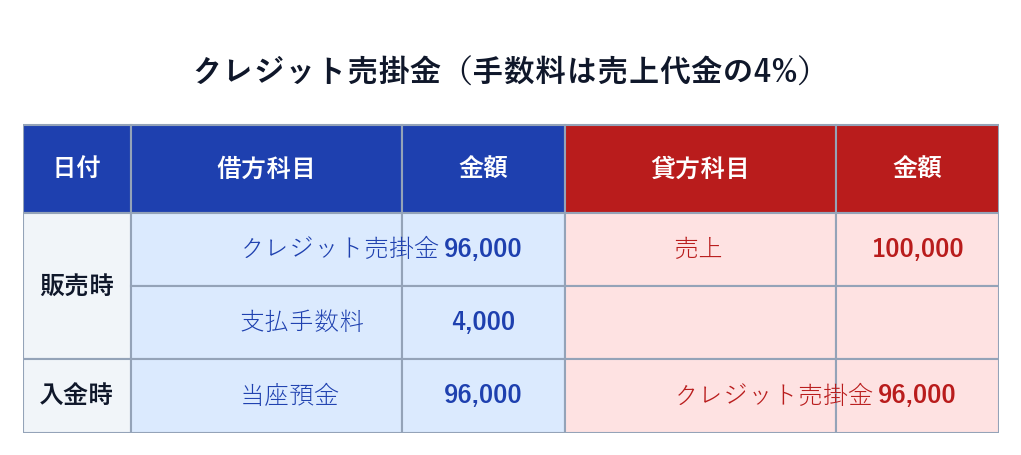
Q. 商品100,000円をクレジットカード払いで販売した。カード会社への手数料は売上代金の4%である。後日、手数料を差し引いた残額が当座預金口座に入金された。それぞれ仕訳してください。
A. まず手数料を計算します。100,000 × 4% = 4,000円。手元に入る予定額は 100,000 − 4,000 = 96,000円です。
販売時:(借)クレジット売掛金 96,000/支払手数料 4,000 /(貸)売上 100,000
入金時:(借)当座預金 96,000 /(貸)クレジット売掛金 96,000
借方の合計(96,000+4,000=100,000)と貸方(100,000)がぴったり一致していますね。売上は満額、手数料は費用、残りが債権という3点セットで押さえましょう。
4. 返品 ―― 仕入戻しと売上戻り
「頼んだ商品と色が違った」「品質に問題があった」―― そんなとき、商品を送り返す返品(へんぴん)が起こります。返品は、いったん成立した取引の一部を取り消すことなので、仕訳ではもとの仕訳を逆さまに書く(反対仕訳)のが基本の考え方です。
4.1 仕入戻しと売上戻り
- 仕入戻し(しいれもどし):自分が仕入れた商品を仕入先に返すこと。仕入が取り消されるので、仕入(費用)を減らす=貸方に書きます。
- 売上戻り(うりあげもどり):自分が売った商品が得意先から返ってくること。売上が取り消されるので、売上(収益)を減らす=借方に書きます。
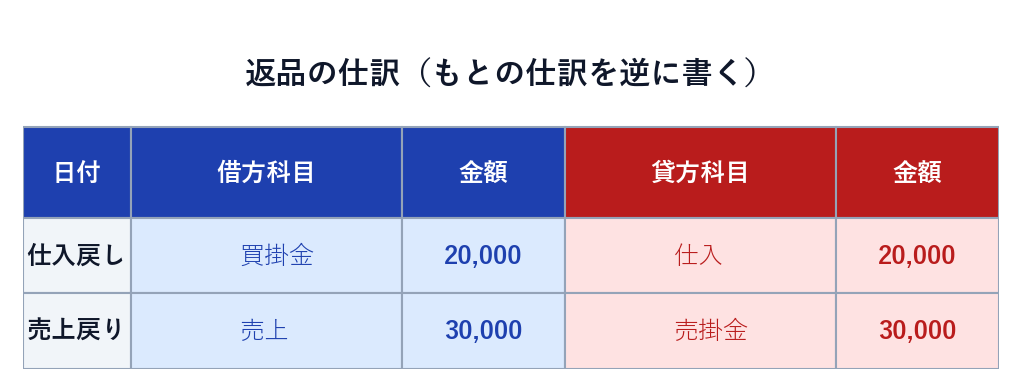
Q. 次の取引を仕訳してください。
(1) さきに掛けで仕入れた商品のうち、20,000円分を品違いのため返品した。
(2) さきに掛けで売り上げた商品のうち、30,000円分が得意先から返品されてきた。
A.
(1)(借)買掛金 20,000 /(貸)仕入 20,000
仕入れをなかったことにするので、もとの「(借)仕入/(貸)買掛金」を逆に書きます。返した分だけ買掛金(払う義務)も減ります。
(2)(借)売上 30,000 /(貸)売掛金 30,000
売上をなかったことにするので、もとの「(借)売掛金/(貸)売上」を逆に書きます。返された分だけ売掛金(受け取る権利)も減ります。
5. 諸掛 ―― 送料・運賃はどこに計上する?
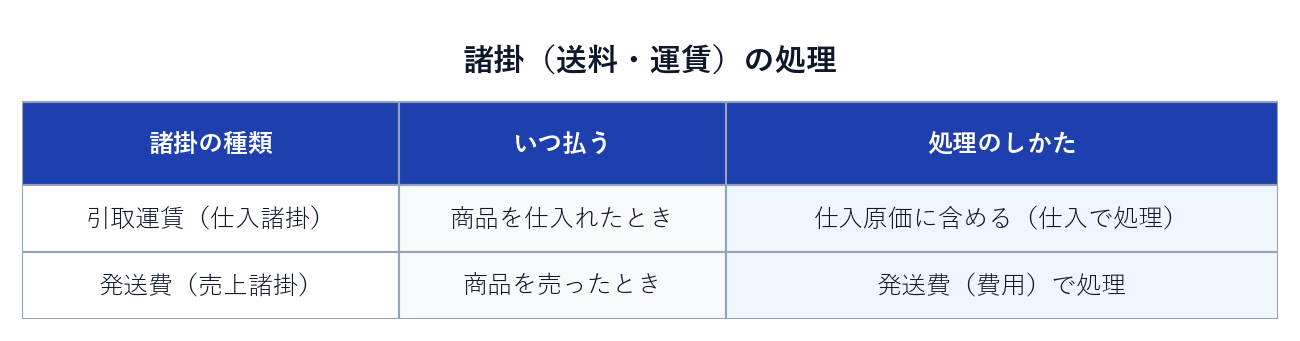
商品を仕入れたり売ったりするとき、商品そのものの代金とは別に送料・運賃・保険料などがかかります。これらをまとめて諸掛(しょがかり)と呼びます。諸掛は「仕入れるときにかかったのか、売るときにかかったのか」で処理が変わるので、ここを整理しておきましょう。
5.1 仕入のときの諸掛は「仕入原価」に含める
商品を仕入れるときにかかった引取運賃(ひきとりうんちん)などの諸掛は、商品を手元に届けるためにかかった費用ですから、商品の原価の一部とみなして「仕入」に含めて記録します。運賃を別勘定にはせず、仕入の金額をふくらませるイメージです。
Q. 商品200,000円を掛けで仕入れ、引取運賃5,000円を現金で支払った。仕訳してください。
A.(借)仕入 205,000 /(貸)買掛金 200,000/現金 5,000
引取運賃5,000円を仕入に含めるので、借方の仕入は 200,000 + 5,000 = 205,000円。貸方は「商品代金は掛け(買掛金200,000)」「運賃は現金払い(現金5,000)」に分かれます。借方205,000=貸方(200,000+5,000)で一致していますね。
5.2 売るときに当社が支払う諸掛は「発送費」
いっぽう、商品を売るときにかかる送料などを当社(売り手)が支払ったときは、発送費(はっそうひ)という費用の勘定で処理します。こちらは売上に含めず、独立した費用として記録するのがポイントです。
Q. 商品300,000円を掛けで売り上げ、当社負担の発送費4,000円を現金で支払った。仕訳してください。
A.
(借)売掛金 300,000 /(貸)売上 300,000
(借)発送費 4,000 /(貸)現金 4,000
売上はあくまで300,000円のまま。当社が負担した送料は発送費(費用)として、別に4,000円を計上します。仕入のときは原価に含めたのに、売るときは別の費用にする ―― この違いに気をつけましょう。
6. 前払金・前受金と受取商品券
最後に、商品の受け渡しの前にお金が動くケースと、代金を商品券で受け取るケースを見ておきましょう。どれも日常のお店でよくある場面です。
6.1 前払金(資産)と前受金(負債)
商品を注文するとき、内金(うちきん)・手付金(てつけきん)として代金の一部を先に払う(受け取る)ことがあります。このとき、まだ商品は動いていないので「仕入」や「売上」は使いません。代わりに次の勘定を使います。
- 前払金(まえばらいきん):注文してお金を先に払った側。「あとで商品を受け取る権利」なので資産です。
- 前受金(まえうけきん):注文を受けてお金を先に受け取った側。「あとで商品を渡す義務」なので負債です。
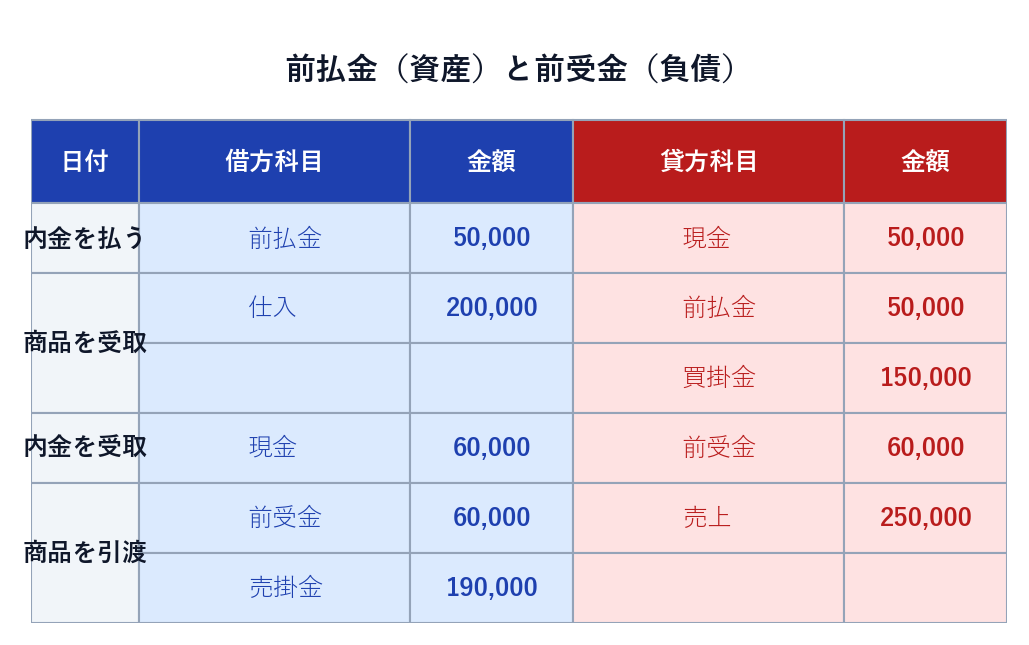
Q. 買い手の立場で仕訳してください。
(1) 商品を注文し、内金として50,000円を現金で支払った。
(2) 後日、注文していた商品200,000円を仕入れ、さきの内金を差し引いた残額は掛けとした。
A.
(1)(借)前払金 50,000 /(貸)現金 50,000
まだ商品は届いていないので「仕入」ではなく、前払金(資産)で記録します。
(2)(借)仕入 200,000 /(貸)前払金 50,000/買掛金 150,000
商品が届いたので「仕入」を計上。代金のうち50,000円はさきの前払金を取り崩して充当し、残り150,000円が買掛金になります。借方200,000=貸方(50,000+150,000)で一致します。
Q. 今度は売り手の立場で仕訳してください。
(1) 商品の注文を受け、内金として60,000円を現金で受け取った。
(2) 後日、注文の商品250,000円を引き渡し、さきの内金を差し引いた残額は掛けとした。
A.
(1)(借)現金 60,000 /(貸)前受金 60,000
まだ商品を渡していないので「売上」ではなく、前受金(負債)で記録します。
(2)(借)前受金 60,000/売掛金 190,000 /(貸)売上 250,000
商品を引き渡したので「売上」を計上。さきの前受金60,000円を取り崩し、残り190,000円が売掛金になります。借方(60,000+190,000)=貸方250,000で一致します。
6.2 受取商品券 ―― あとで換金できる資産
お店では、代金を現金ではなく商品券(ギフト券・自治体の商品券など)で受け取ることがあります。受け取った商品券は、後日その発行元に持ちこめばお金に換えてもらえるので、「あとでお金を受け取る権利」=資産にあたります。これを受取商品券(うけとりしょうひんけん)という勘定で記録します。
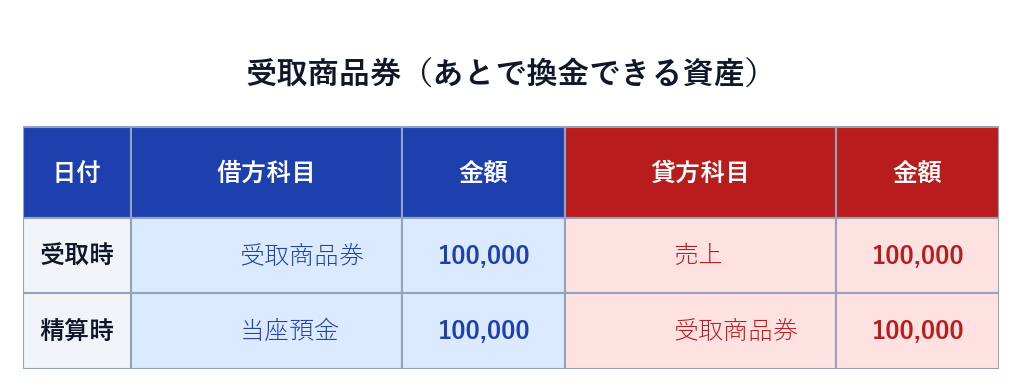
Q. 次の取引を仕訳してください。
(1) 商品100,000円を売り上げ、代金は自治体発行の商品券で受け取った。
(2) 後日、上記の商品券を精算し、100,000円が当座預金口座に振り込まれた。
A.
(1)(借)受取商品券 100,000 /(貸)売上 100,000
代金は現金ではありませんが、あとで換金できるので受取商品券(資産)で受けます。
(2)(借)当座預金 100,000 /(貸)受取商品券 100,000
換金できたので、受取商品券(資産)が当座預金(資産)に姿を変えました。
💡 第4章 要点まとめ
- 商品売買は三分法で記録する。使う勘定は仕入(費用)・売上(収益)・繰越商品(資産)の3つ。
- 日々の取引で使うのは仕入と売上だけ。繰越商品は決算まで登場しない(売上原価の算定は第11章)。売上は売価で記録する。
- 代金あと払いの掛け取引:買った側は買掛金(負債)、売った側は売掛金(資産)。決済すると消える。
- カード払いはクレジット売掛金(資産)で受け、差し引かれる手数料は支払手数料(費用)。売上は満額で計上する。
- 返品はもとの仕訳を逆に書く。自分が返す=仕入戻し(仕入を減らす)、返される=売上戻り(売上を減らす)。
- 諸掛は、仕入の引取運賃は仕入原価に含める/売るときに当社が支払った送料は「発送費(費用)」で処理。
- 受け渡し前のやりとりは前払金(資産)・前受金(負債)。商品が動いたときに取り崩して仕入・売上に振り替える。
- 代金を商品券で受け取ったら受取商品券(資産)。後日換金してお金の勘定に振り替える。
おつかれさまでした。商品売買は取引の数が多く、覚える勘定も一気に増えましたが、どれも三分法という土台の上の応用でしたね。「売った・買った・返した・先に払った」を落ち着いて仕訳できれば、簿記の主戦場はもう自分のものです。次の第5章「現金と預金」では、これまで当たり前に使ってきた「現金」を掘り下げます。実は簿記でいう「現金」には、紙幣や硬貨だけでなく他人が振り出した小切手なども含まれる ―― そんな意外なルールから、当座預金・小口現金まで学んでいきましょう。
✍️ 演習(クリックで解答表示)
第4章で学んだ「三分法」「掛け取引」「クレジット売掛金」「返品」「諸掛」「前払金・前受金・受取商品券」を、実際に手を動かして確かめましょう。まずは自分で仕訳を書いてから、解答を開いてくださいね。金額は借方合計=貸方合計になることを、毎回チェックしましょう。
問 1 次の(a)〜(f)は、三分法・掛け取引に関する勘定です。それぞれ簿記の5要素(資産・負債・純資産・収益・費用)のどれにあたりますか。
(a) 仕入 (b) 売上 (c) 売掛金 (d) 買掛金 (e) 繰越商品 (f) 支払手数料
解答を見る
(a) 仕入 → 費用(商品を買うために使った犠牲)
(b) 売上 → 収益(もうけのプラスの原因)
(c) 売掛金 → 資産(あとで代金を受け取る権利)
(d) 買掛金 → 負債(あとで代金を払う義務)
(e) 繰越商品 → 資産(売れ残った在庫。決算のときに登場)
(f) 支払手数料 → 費用(カード会社などに支払う手数料)
問 2 次の一連の取引を、三分法で仕訳してください。
(1) 商品150,000円を仕入れ、代金は掛けとした。
(2) 商品を230,000円で売り上げ、代金は掛けとした。
(3) (1)の買掛金150,000円を現金で支払った。
(4) (2)の売掛金230,000円を現金で回収した。
解答を見る
(1)(借)仕入 150,000 /(貸)買掛金 150,000
(2)(借)売掛金 230,000 /(貸)売上 230,000
(3)(借)買掛金 150,000 /(貸)現金 150,000
(4)(借)現金 230,000 /(貸)売掛金 230,000
仕入時に立てた買掛金は(3)で消え、売上時に立てた売掛金は(4)で消えます。発生と決済の往復を確認しましょう。
問 3 商品80,000円をクレジットカード払いで販売した。カード会社への手数料は売上代金の5%である。
(1) 販売時の仕訳を書いてください。
(2) 後日、手数料を差し引いた残額が当座預金に入金された。入金時の仕訳を書いてください。
解答を見る
手数料 = 80,000 × 5% = 4,000円。手元に入る額 = 80,000 − 4,000 = 76,000円。
(1)(借)クレジット売掛金 76,000/支払手数料 4,000 /(貸)売上 80,000
(2)(借)当座預金 76,000 /(貸)クレジット売掛金 76,000
売上は手数料を引く前の満額80,000円で計上するのがポイント。(1)は借方合計(76,000+4,000=80,000)=貸方80,000で一致します。
問 4 次の返品の取引を仕訳してください。
(1) さきに掛けで仕入れた商品のうち、15,000円分を品質不良のため返品した。
(2) さきに掛けで売り上げた商品のうち、25,000円分が返品されてきた。
解答を見る
(1)(借)買掛金 15,000 /(貸)仕入 15,000
(自分が返すのは仕入戻し。もとの「(借)仕入/(貸)買掛金」を逆に書き、仕入と買掛金を減らします。)
(2)(借)売上 25,000 /(貸)売掛金 25,000
(返されるのは売上戻り。もとの「(借)売掛金/(貸)売上」を逆に書き、売上と売掛金を減らします。)
問 5 商品180,000円を掛けで仕入れ、その際の引取運賃6,000円を現金で支払った。この取引を仕訳し、あわせて「借方の仕入がいくらになるか」を答えてください。
解答を見る
引取運賃は仕入原価に含めるので、仕入 = 180,000 + 6,000 = 186,000円。
(借)仕入 186,000 /(貸)買掛金 180,000/現金 6,000
商品代金は掛け(買掛金180,000)、運賃は現金払い(現金6,000)。借方186,000=貸方(180,000+6,000)で一致します。
問 6 商品250,000円を掛けで売り上げ、当社負担の発送費3,500円を現金で支払った。この取引を仕訳してください。
解答を見る
(借)売掛金 250,000 /(貸)売上 250,000
(借)発送費 3,500 /(貸)現金 3,500
売るときの当社負担の送料は、売上に含めず発送費(費用)で処理します。仕入のときの引取運賃(原価に含める)との違いに注意しましょう。
問 7 次の一連の取引を、買い手の立場で仕訳してください。
(1) 商品を注文し、内金として40,000円を現金で支払った。
(2) 後日、注文していた商品160,000円を仕入れ、内金を差し引いた残額は掛けとした。
解答を見る
(1)(借)前払金 40,000 /(貸)現金 40,000
(まだ商品は届いていないので「仕入」ではなく前払金(資産)で記録します。)
(2)(借)仕入 160,000 /(貸)前払金 40,000/買掛金 120,000
(商品が届いたので仕入を計上。さきの前払金40,000円を取り崩し、残り120,000円が買掛金です。借方160,000=貸方(40,000+120,000)で一致します。)
問 8 次の(a)〜(d)の説明は、正しければ○、まちがっていれば×を付け、×の場合は正しい内容を書いてください。
(a) 三分法では、商品を仕入れるたびに「繰越商品」を増やす。
(b) クレジット払いで販売したとき、売上は手数料を差し引いた金額で計上する。
(c) 商品を注文されて内金を受け取ったときは、前受金(負債)で処理する。
(d) 代金を商品券で受け取ったときは、受取商品券(資産)で処理する。
解答を見る
(a) ×。日々の仕入では「仕入(費用)」で記録します。繰越商品が登場するのは決算のときだけです。
(b) ×。売上は手数料を引く前の満額(売価)で計上します。手数料は別に支払手数料(費用)として処理します。
(c) ○。まだ商品を渡していないので「売上」ではなく、前受金(負債)で記録します。
(d) ○。あとで換金できる権利なので受取商品券(資産)です。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
