第8章 固定資産と減価償却
有形固定資産の取得原価、減価償却(定額法)、記帳方法(直接法・間接法)、固定資産の売却をやさしく解説します。
🎯 この章でマスターしておきたいこと
- 有形固定資産を買ったときの取得原価の求め方。付随費用(仲介手数料・登記料・設置費用など)は取得原価に含めること
- 減価償却の考え方と、定額法による1年分の金額の計算(残存価額ゼロ・残存価額10%の両方)
- 年度の途中で買った資産の月割計算
- 間接法での記帳(減価償却累計額を使う)と、帳簿価額=取得原価−減価償却累計額の関係
- 固定資産を売ったときの固定資産売却益・固定資産売却損の求め方(期首売却・期中売却の月割)
- 資本的支出(改良)と収益的支出(修繕)の区別
📚 本章の流れ
1. 固定資産を買う ―― 取得原価と付随費用
1.1 固定資産とは
固定資産とは、1年を超えて会社の営業のために使う財産のことです。この章であつかうのは、そのうち形のある有形固定資産(ゆうけいこていしさん)――たとえば建物・土地・車両運搬具(営業車など)・備品(パソコン・机・コピー機など)です。どれも「持っている財産」なので、5要素でいえば資産のグループに入ります。ここまでは第1章で学んだとおりですね。
1.2 取得原価には「付随費用」も含める
固定資産を買うと、本体の代金以外にもいろいろなお金がかかります。たとえば建物を買えば、不動産屋に払う仲介手数料や名義を変えるための登記料がかかりますし、機械を買えば据え付け(設置)費用や運送費がかかります。こうした「その資産を使える状態にするまでにかかった費用」を付随費用(ふずいひよう)といいます。
簿記では、この付随費用も取得原価(しゅとくげんか)に含めるのがルールです。「その資産を手に入れて使い始めるための総コスト」を、まるごと資産の値段とみなす、というわけですね。
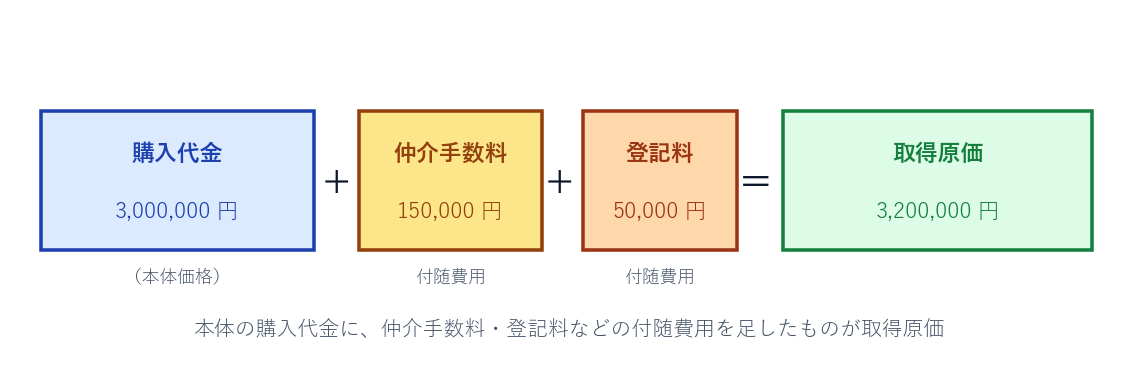
Q. 営業用の建物を3,000,000円で購入し、仲介手数料150,000円と登記料50,000円とあわせて、小切手を振り出して支払った。この取引を仕訳してみましょう。
A. まず取得原価を計算します。付随費用の仲介手数料と登記料も建物の値段に含めるので、
取得原価 = 3,000,000 + 150,000 + 50,000 = 3,200,000円。
小切手を振り出したので、貸方は当座預金です。仕訳は次のとおり。
(借)建物 3,200,000 / (貸)当座預金 3,200,000
付随費用を「支払手数料」などの費用にしてしまわないよう注意してください。あくまで建物という資産の一部として、まとめて計上します。借方3,200,000円=貸方3,200,000円で一致していますね。
2. 減価償却の考え方 ―― 価値が少しずつ減る
2.1 なぜ「少しずつ費用にする」のか
600,000円のパソコン(備品)を買ったとします。これを買った年に600,000円まるごと費用にしてしまうと、その年だけ費用がドンとふくらみ、翌年からはタダで使えることになってしまいます。でも実際には、このパソコンは何年にもわたって会社の売上に貢献してくれますよね。
そこで簿記では、固定資産を使える年数(耐用年数)にわたって、取得原価を少しずつ費用にしていくという考え方をとります。これが減価償却です。1年ぶんの費用を減価償却費(げんかしょうきゃくひ)といい、これは5要素でいえば費用です。耐用年数(たいようねんすう)とは「その資産が使えると見積もった年数」のことです。
2.2 定額法 ―― 毎年おなじ金額ずつ減らす
減価償却の代表的なやり方が定額法(ていがくほう)です。名前のとおり、毎年おなじ金額(定額)ずつ費用にしていきます。計算はとてもシンプルです。
ここで残存価額(ざんぞんかがく)とは、「耐用年数が終わったときに残る、と見積もった価値」のことです。近年は残存価額をゼロとして計算するのがふつうですが、古くからの問題では残存価額を取得原価の10%とおくものもあります。その場合は、減らせる金額(取得原価−残存価額)を耐用年数で割ります。
Q. 取得原価600,000円、耐用年数5年の備品について、定額法による1年分の減価償却費を求めましょう。(1) 残存価額をゼロとする場合、(2) 残存価額を取得原価の10%とする場合。
A.
(1) 残存価額ゼロ:600,000 ÷ 5 = 120,000円(毎年120,000円ずつ費用にします)
(2) 残存価額10%:残存価額は600,000×0.1=60,000円。減らせる金額は600,000−60,000=540,000円。
540,000 ÷ 5 = 108,000円(=600,000×0.9÷5でも同じ)
同じ資産でも、残存価額の置き方で1年分の金額が変わります。問題文に「残存価額ゼロ」「残存価額は取得原価の10%」などの指示があるので、それに従って計算しましょう。
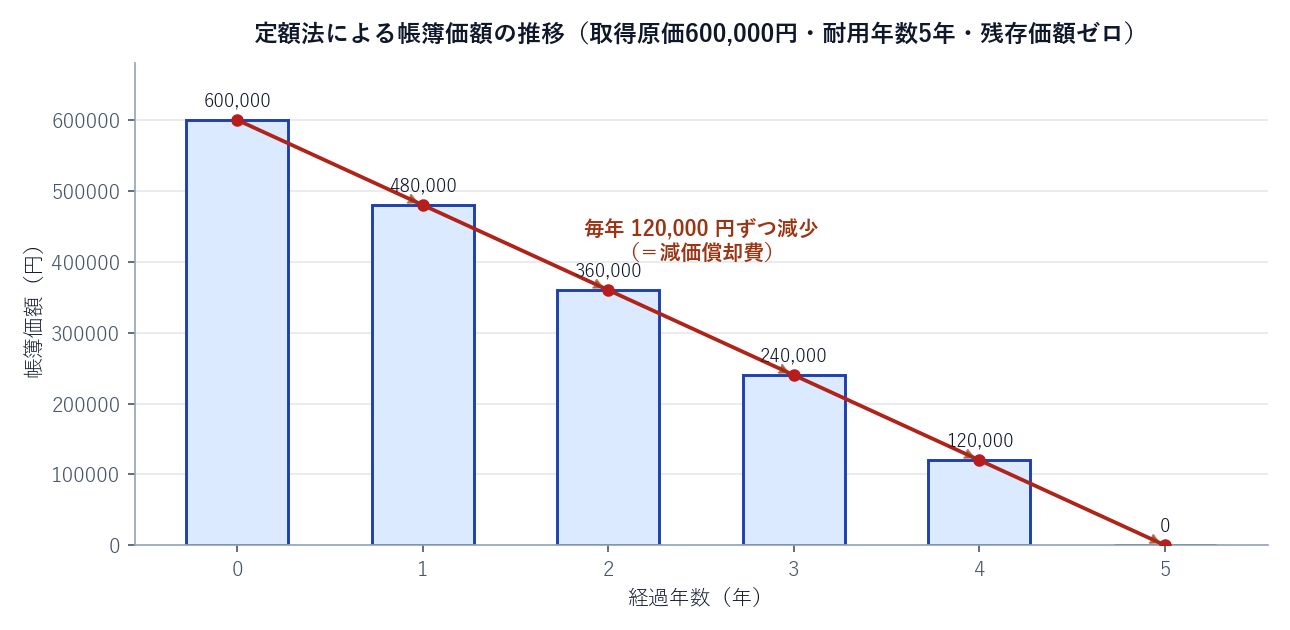
定額法だと、資産の帳簿上の価値は毎年おなじ金額ずつ、まっすぐ下がっていきます。取得原価600,000円・耐用年数5年・残存価額ゼロの例で、価値の減り方を図にしてみましょう。
2.3 年度の途中で買ったら「月割計算」
ここまでは「1年まるまる使った」前提でした。では、年度の途中で買った場合はどうでしょう。たとえば決算日が3月31日の会社が、12月1日に備品を買ったとします。この年に使ったのは12月・1月・2月・3月の4か月分だけ。それなのに1年分の減価償却費を計上するのは、少し多すぎますね。
そこで、使った月数に応じて減価償却費を計算します。これを月割計算(つきわりけいさん)といいます。1か月未満の端数は、ふつう1か月として数えます。
Q. 12月1日に備品480,000円を購入した(耐用年数8年、残存価額ゼロ、定額法)。決算日は3月31日である。この年の減価償却費はいくらですか。
A. まず1年分を求めます:480,000 ÷ 8 = 60,000円。
使ったのは12月から3月までの4か月なので、月割にします。
減価償却費 = 60,000 × 4/12 = 20,000円。
「1年分をまず出してから、月数で按分(あんぶん)する」の2ステップで考えると、まちがえにくいですよ。
3. 減価償却の記帳 ―― 間接法と帳簿価額
3.1 間接法 ―― 資産を直接は減らさない
減価償却費を計算できたら、次は仕訳です。日商簿記3級では間接法(かんせつほう)という記帳方法を使います。間接法では、備品や建物といった資産の金額そのものは減らさず、代わりに減価償却累計額(げんかしょうきゃくるいけいがく)という科目で、減った分を積み上げていきます。
仕訳は次のようになります。借方は費用である減価償却費、貸方は減価償却累計額です。
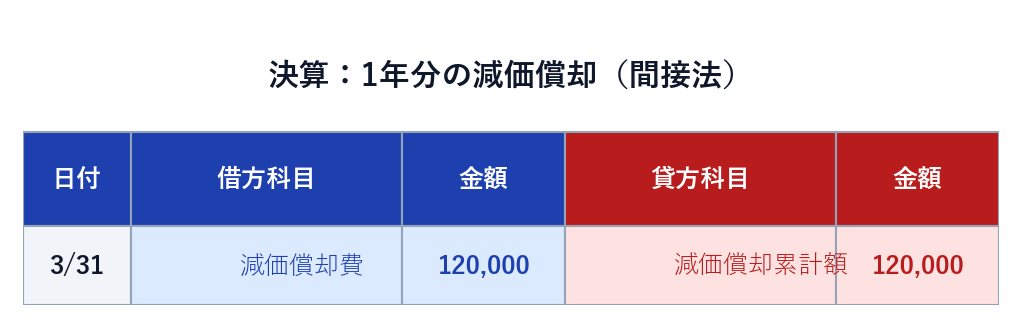
「減価償却累計額」は、資産のマイナスを表す少し特殊な勘定です。貸方に積み上がっていき、これまでに減らしてきた金額の合計を示します。「累計」という名前のとおり、毎年の減価償却費がたまっていくイメージですね。
3.2 帳簿価額 = 取得原価 − 減価償却累計額
間接法では、資産の「いまの帳簿上の価値」は、取得原価そのものではありません。取得原価から、これまでの減価償却累計額を引いた金額――これを帳簿価額(ちょうぼかがく)といいます。「簿価(ぼか)」と略すこともあります。
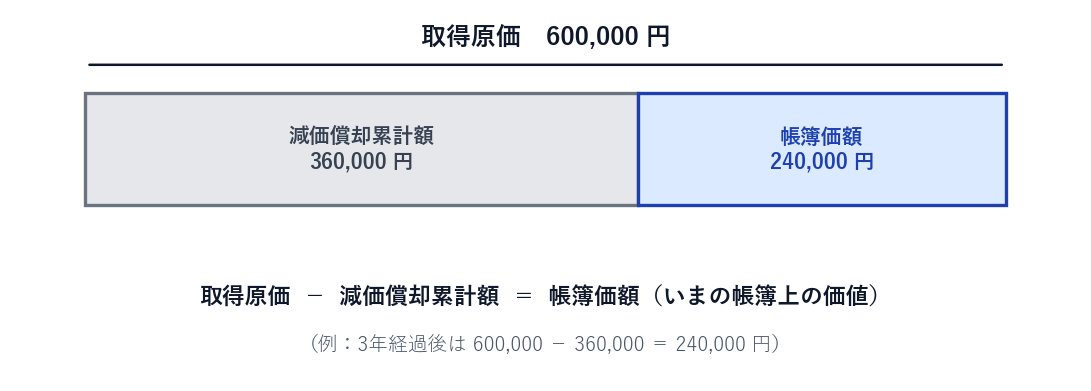
Q. 取得原価600,000円の備品を、定額法(耐用年数5年・残存価額ゼロ)で3年間、間接法により償却してきた。3年経過後の (1) 減価償却累計額、(2) 帳簿価額を求めましょう。
A. 1年分の減価償却費は600,000÷5=120,000円です。
(1) 減価償却累計額 = 120,000 × 3年 = 360,000円
(2) 帳簿価額 = 取得原価 − 減価償却累計額 = 600,000 − 360,000 = 240,000円
図8-2のグラフで「3年」のところを見ると、ちょうど帳簿価額240,000円になっていますね。グラフと計算が一致していることを確かめてください。
4. 固定資産を売る ―― 帳簿価額と売却損益
4.1 売却の考え方 ―― 帳簿価額と売った値段をくらべる
使っていた固定資産を、途中で売ることもあります。このとき大事なのは、「その資産が帳簿上いくらの価値だったか(帳簿価額)」と「実際にいくらで売れたか(売却額)」をくらべることです。
- 売却額 > 帳簿価額 → 差額は固定資産売却益(こていしさんばいきゃくえき)(収益)
- 売却額 < 帳簿価額 → 差額は固定資産売却損(こていしさんばいきゃくそん)(費用)
売却の仕訳では、その資産と、それにひもづく減価償却累計額を、両方とも帳簿から消すのがポイントです。備品を貸方に取得原価で書いて消し、これまで貸方に積み上げてきた累計額は借方に書いて消します。
4.2 期首に売る場合
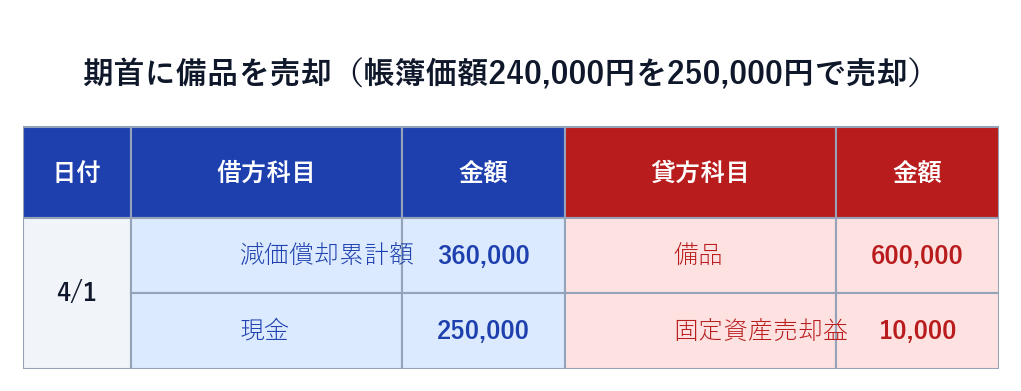
Q. 期首に、備品(取得原価600,000円、減価償却累計額360,000円、間接法)を250,000円で売却し、代金は現金で受け取った。この取引を仕訳しましょう。
A. まず帳簿価額を求めます:600,000 − 360,000 = 240,000円。
売却額250,000円 > 帳簿価額240,000円 なので、差額10,000円は固定資産売却益です。
備品(600,000)と累計額(360,000)を消し、受け取った現金と売却益を計上します。
(借)減価償却累計額 360,000 現金 250,000 / (貸)備品 600,000 固定資産売却益 10,000
借方合計 = 360,000 + 250,000 = 610,000円、貸方合計 = 600,000 + 10,000 = 610,000円。ぴったり一致していますね。
4.3 期中に売る場合 ―― 当期分を月割してから
年度の途中で売る場合は、ひと手間増えます。期首から売却日までの当期分の減価償却費を、まず月割で計上してから、売却の処理をするのです。こうしないと、当期に使った分の価値の減少が帳簿に反映されません。
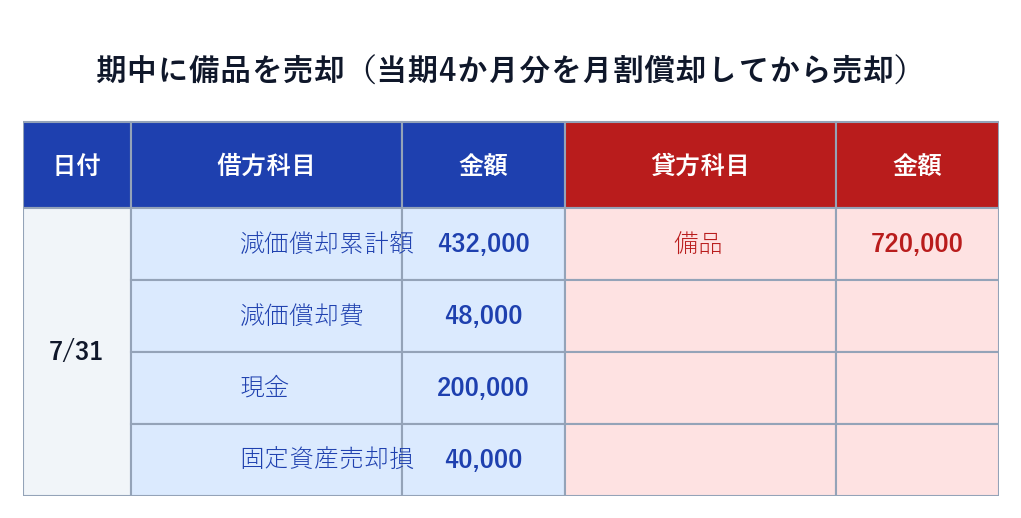
Q. 会計期間は4月1日〜3月31日。当期の7月31日に、備品(取得原価720,000円、期首の減価償却累計額432,000円、間接法)を200,000円で売却し、代金は現金で受け取った。耐用年数5年・残存価額ゼロ・定額法である。仕訳しましょう。
A. 手順を分けて考えます。
① 当期分の減価償却費(4月〜7月の4か月)を月割で計算:1年分は720,000÷5=144,000円。144,000 × 4/12 = 48,000円。
② 売却時点の帳簿価額:600,000... ではありません。取得原価720,000 − 期首累計額432,000 − 当期分48,000 = 240,000円。
③ 売却額200,000円 < 帳簿価額240,000円 なので、差額40,000円は固定資産売却損。
(借)減価償却累計額 432,000 減価償却費 48,000 現金 200,000 固定資産売却損 40,000 / (貸)備品 720,000
借方合計 = 432,000 + 48,000 + 200,000 + 40,000 = 720,000円。貸方は備品720,000円。しっかり一致しています。当期分の減価償却費48,000円を忘れると答えがずれるので、期中売却では必ず「まず月割償却」を思い出してください。
5. 資本的支出と収益的支出 ―― 改良と修繕
固定資産は、買ったあとも維持のためにお金がかかります。この「あとからかかる支出」には、性質のちがう2種類があり、処理も変わります。
- 資本的支出(しほんてきししゅつ):資産の価値を高めたり、使える年数をのばしたりする改良。たとえば建物に非常階段を増設する、といった支出です。これは資産(建物など)を増やす処理をします。
- 収益的支出(しゅうえきてきししゅつ):資産を元の状態に戻すための修繕・修理。たとえば壊れた窓を直す、といった支出です。これは修繕費(しゅうぜんひ)という費用で処理します。
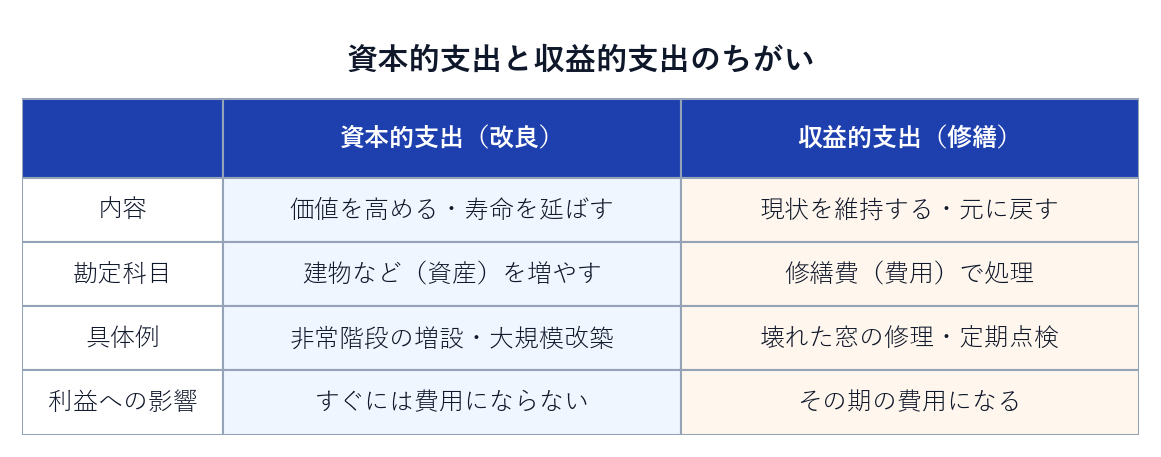
Q. 建物の工事を行い、代金1,000,000円を小切手を振り出して支払った。このうち600,000円は建物の価値を高める改良(資本的支出)であり、400,000円は破損箇所の修繕(収益的支出)であった。仕訳しましょう。
A. 改良分は建物(資産)を増やし、修繕分は修繕費(費用)で処理します。支払いは小切手なので貸方は当座預金です。
(借)建物 600,000 修繕費 400,000 / (貸)当座預金 1,000,000
借方合計 = 600,000 + 400,000 = 1,000,000円で、貸方の当座預金1,000,000円と一致します。「価値を高めたか/元に戻しただけか」を見分けるのがコツです。
💡 第8章 要点まとめ
- 固定資産は1年を超えて営業に使う財産(建物・車両・備品など)。買ったときの取得原価には付随費用(仲介手数料・登記料・設置費用など)を含める。
- 減価償却とは、取得原価を耐用年数にわたって少しずつ減価償却費(費用)にしていく手続き。
- 定額法:残存価額ゼロなら「取得原価 ÷ 耐用年数」、残存価額10%なら「取得原価 × 0.9 ÷ 耐用年数」で毎年おなじ額を償却。
- 年度の途中で取得・売却した場合は、月割計算(1年分 × 使った月数 ÷ 12)。
- 間接法では、資産は減らさず減価償却累計額を貸方に積み上げる。帳簿価額 = 取得原価 − 減価償却累計額。
- 固定資産の売却:売却額 > 帳簿価額なら固定資産売却益(収益)、売却額 < 帳簿価額なら固定資産売却損(費用)。期中売却は当期分を月割償却してから処理する。
- 資本的支出(改良)は資産(建物など)を増やし、収益的支出(修繕)は修繕費(費用)で処理する。
おつかれさまでした。固定資産は「買って終わり」ではなく、使うほどに価値が減り、いつかは売られる――その一生を数字で追いかけるのが、この章の減価償却でした。取得原価の計算、定額法と月割、間接法での帳簿価額、そして売却損益。手順をひとつずつ確認すれば、必ず解けるようになります。次の第9章「貸倒れと貸倒引当金」では、売掛金などの債権が回収できなくなったときの処理を学びます。ここでも「まだ確定していない将来の減少を、あらかじめ見積もって帳簿に映す」という、減価償却とよく似た発想が出てきますよ。引き続き、一歩ずつ進んでいきましょう。
📝 演習問題つきの「学習版」もあります(無料)
この章の内容を、演習問題つきでもう一歩深く学べます。理解度を試したい方はこちら。
演習つき学習版で第8章を学ぶ →無料会員登録すると、メモや学習時間の記録などの機能も使えます。