第7章 その他の債権・債務
貸付金・借入金、未収入金・未払金、前払金・前受金、立替金・預り金、仮払金・仮受金、受取商品券の処理を解説します。
🎯 この章でマスターしておきたいこと
- 貸付金・借入金と、その利息(受取利息・支払利息)。利息の月割計算ができる
- 未収入金・未払金を、売掛金・買掛金と正しく使い分けられる(商品売買かどうかで決まる)
- 立替金・預り金。給料支払時の源泉所得税・社会保険料の預りと、その納付・会社負担分の法定福利費まで
- 仮払金・仮受金。出張旅費の概算払い → 精算の流れ
- 差入保証金(敷金)、支払家賃・受取家賃・受取地代などの科目
- これらを「債権(資産)」と「債務(負債)」に分類し、対で整理できる
📚 本章の流れ
1. お金を貸す・借りる ―― 貸付金・借入金と利息
1.1 貸付金(資産)と借入金(負債)
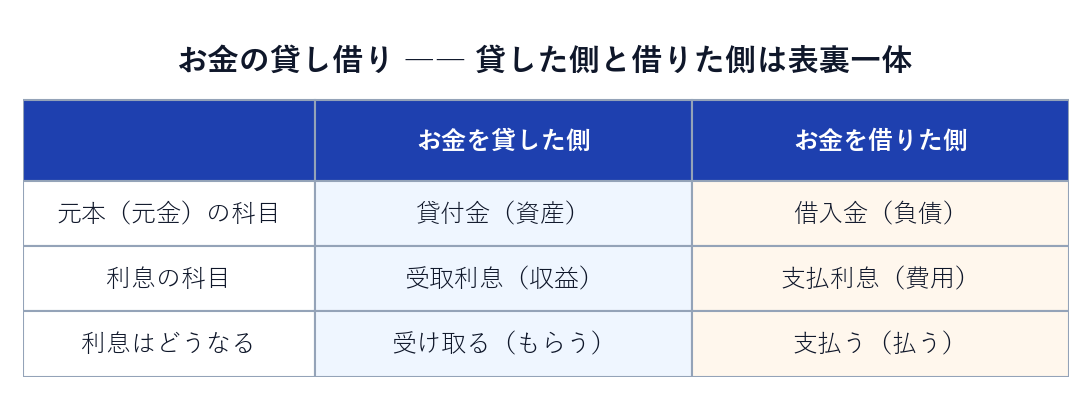
会社は、取引先や役員などにお金を貸すことがあります。お金を貸すと、あとで返してもらう権利が手に入りますね。この権利を表す資産の勘定科目が貸付金(かしつけきん)です。反対に、銀行などからお金を借りたときは、あとで返す義務が生まれます。これが負債の勘定科目借入金(かりいれきん)です。
貸した側と借りた側は、いわばコインの表と裏。同じ1つの貸し借りを、それぞれの立場から記録しているだけなのです。まずは全体像をつかみましょう。
1.2 利息 ―― 受取利息(収益)と支払利息(費用)
お金の貸し借りには、ふつう利息(りそく)がつきます。貸した側は利息を受け取るので、それは会社のもうけ。収益の勘定科目受取利息(うけとりりそく)で記録します。借りた側は利息を支払うので、それは費用。支払利息(しはらいりそく)で記録します。「受取」なら収益、「支払」なら費用、と名前がそのままヒントになっていますね。
1.3 利息の金額 ―― 「月割計算」に慣れよう
利息は、ふつう「元本 × 年利率 × 期間」で計算します。ここで少しだけ注意が必要なのが期間です。利率は「1年間でこれだけ」という年利率で示されることがほとんど。貸していた期間が1年に満たない場合は、その月数の分だけを取り出して計算します。これを月割(つきわり)計算といいます。
たとえば、元本1,200,000円を年利率3%で8か月間貸したときの利息は、次のようになります。
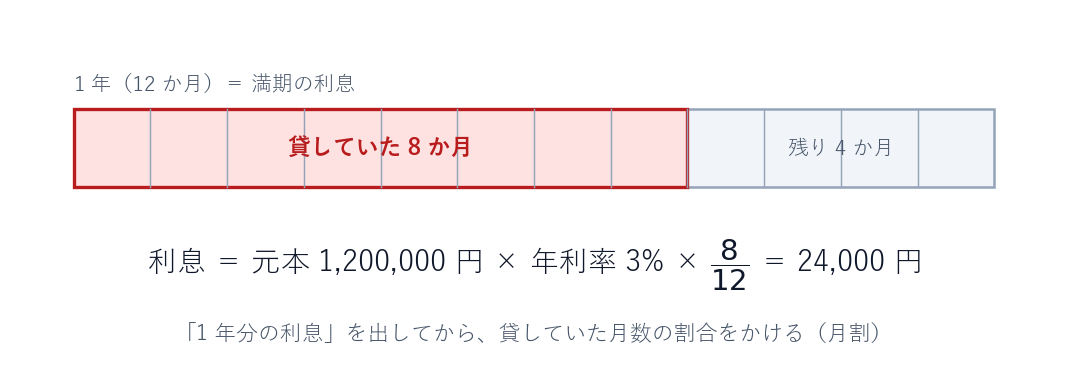
計算式は $1{,}200{,}000 \times 0.03 \times \frac{8}{12} = 24{,}000$ 円です。「$\times 0.03$」で1年分の利息36,000円を出し、「$\times \frac{8}{12}$」で8か月分だけに縮める、という2ステップですね。
1.4 貸付金の一巡を仕訳してみよう
では、貸した側の仕訳を、最初から最後まで追いかけてみましょう。貸したときと、返してもらう(利息もいっしょに受け取る)ときの2つの場面があります。
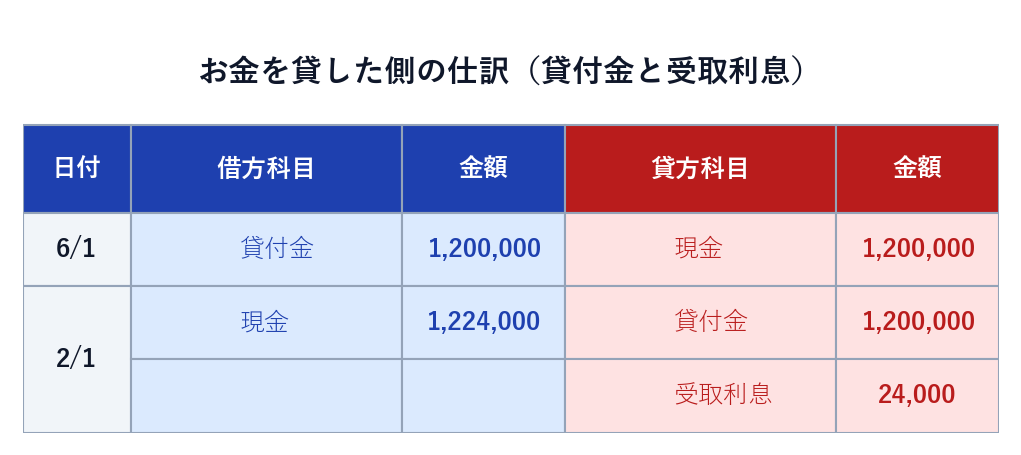
Q. 当社は、6月1日に取引先へ現金1,200,000円を貸し付けた(年利率3%、貸付期間8か月)。翌年2月1日、貸付金の返済を受け、8か月分の利息とともに現金で受け取った。それぞれの日の仕訳を示してください。
A. まず利息を計算します。$1{,}200{,}000 \times 0.03 \times \frac{8}{12} = 24{,}000$ 円。受け取る現金は元本と利息の合計 1,224,000円です。
・6月1日(貸したとき):現金という資産が減り、貸付金という資産が増えます。
(借)貸付金 1,200,000 / (貸)現金 1,200,000
・2月1日(返してもらったとき):現金が増え、貸付金が消え、利息の分の受取利息(収益)が生まれます。
(借)現金 1,224,000 / (貸)貸付金 1,200,000
/ (貸)受取利息 24,000
借方 1,224,000円 = 貸方(1,200,000 + 24,000)1,224,000円。左右はぴったり一致しますね。借りた相手側は、これをそっくり裏返して「(借)借入金・支払利息 / (貸)現金」と記録します。
2. 未収入金・未払金 ―― 「掛け」との使い分け
第4章で、商品を掛けで売ったときの売掛金、掛けで買ったときの買掛金を学びましたね。ところが会社は、商品以外のもの——備品や建物、土地など——も、代金後払い・後日受取で売買します。じつはこのとき、売掛金・買掛金は使いません。ここが多くの人がつまずくポイントなので、ていねいに整理しましょう。
2.1 分かれ目は「本業の商品かどうか」
使い分けのルールは、たった1つ。本業として売り買いする商品のツケなら売掛金・買掛金、それ以外のもののツケなら未収入金・未払金を使う、というものです。
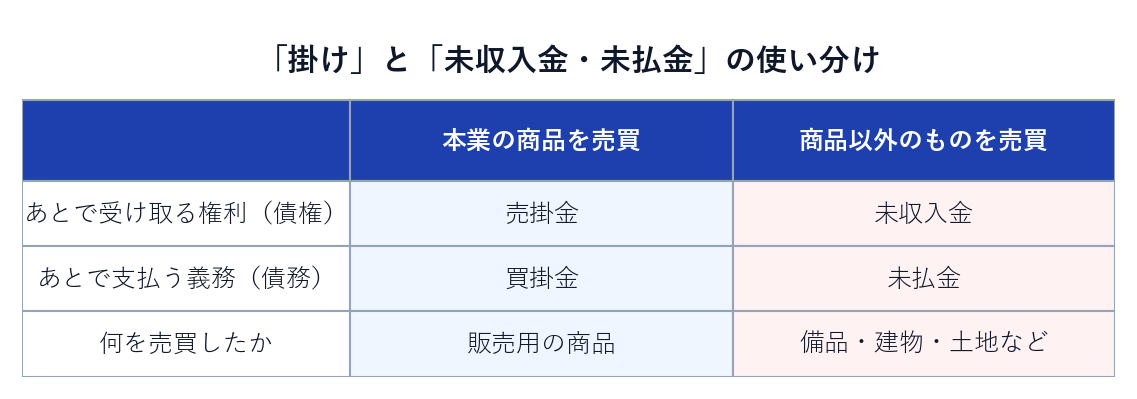
- 未収入金(みしゅうにゅうきん):商品以外のものを売って、代金をあとで受け取る権利(資産)。
- 未払金(みばらいきん):商品以外のものを買って、代金をあとで支払う義務(負債)。
たとえば、電器店にとってのテレビは「商品」ですから、掛けで売れば売掛金です。ところが、同じ電器店が事務で使うコピー機(備品)を後払いで買ったら、それは商品ではないので未払金になります。「何を売買したか」で科目が変わる、という点をしっかり押さえてください。
Q. 次の(1)(2)を仕訳してください。当社は事務用品や備品を販売する会社ではありません。
(1) 事務用のコピー機(備品)250,000円を購入し、代金は翌月末に支払うことにした。
(2) 不用になった土地(帳簿価額500,000円)を500,000円で売却し、代金は翌月末に受け取ることにした。
A. どちらも「商品以外のもの」の後払い・後受取なので、買掛金・売掛金ではなく未払金・未収入金を使います。
(1) 備品(資産)が増え、代金は後払いなので未払金(負債)が増えます。
(借)備品 250,000 / (貸)未払金 250,000
(2) 土地(資産)が減り、代金は後日受け取るので未収入金(資産)が増えます。
(借)未収入金 500,000 / (貸)土地 500,000
(2)は、資産である土地が、同じく資産である「あとで受け取る権利」に姿を変えただけの取引です(今回は帳簿価額と同額で売ったので、もうけも損もありません)。もし(1)が「販売用の商品を掛けで買った」のなら答えは買掛金、(2)が「商品を掛けで売った」のなら答えは売掛金だった——この違いが、この節のいちばんの山場です。
3. 立替金・預り金 ―― 給料からの天引きと納付
次は、「他人のお金を一時的にあずかる・立て替える」取引です。会社は、自分のお金だけでなく、本来は他人が負担すべきお金を一時的に手元で動かすことがあります。その代表が給料の支払いです。
3.1 立替金(資産)と預り金(負債)
- 立替金(たてかえきん):本来は相手が払うべきお金を、会社が一時的に立て替えて払ったとき。あとで返してもらう権利なので資産です。
- 預り金(あずかりきん):本来は会社のお金ではないものを、一時的にあずかっているとき。あとで本人や役所に渡す義務なので負債です。
「立て替え → あとでもらう(資産)」「あずかり → あとで渡す(負債)」。向きが正反対ですね。まずはこの2つの向きをしっかり区別しましょう。
3.2 給料の支払い ―― 天引きの正体
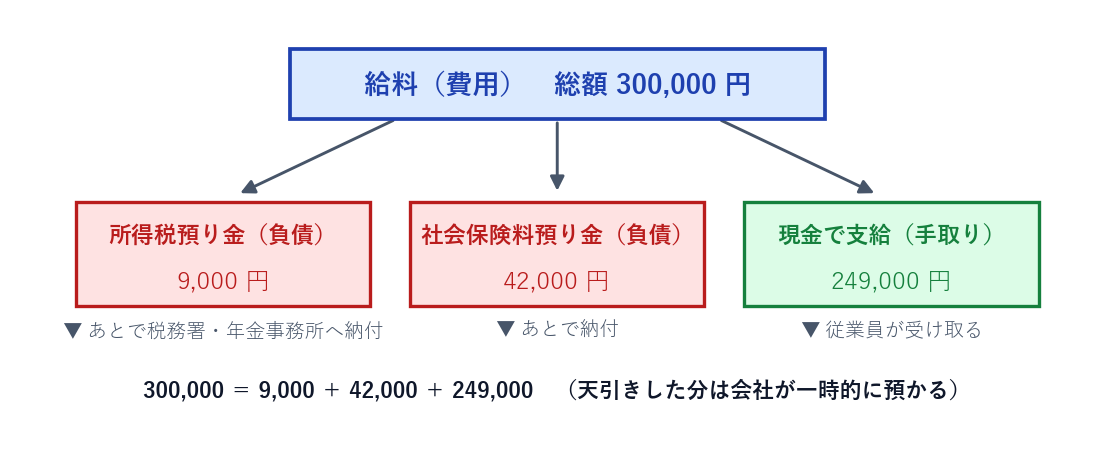
あなたの給料明細を思い出してください。「額面(総額)」と「手取り(実際に振り込まれる額)」がちがいますよね。その差が、会社が給料から天引き(てんびき)している源泉所得税(げんせんしょとくぜい)や社会保険料(しゃかいほけんりょう)です。
これらは本来は従業員が国や年金事務所に納めるお金。それを会社が給料からあらかじめ差し引いてあずかっておき、まとめて役所に納める仕組みになっています。だから、天引きした分は会社にとって預り金(負債)なのです。図で全体像を見てみましょう。
3.3 一連の流れを仕訳する
給料まわりは、①給料を払うとき、②あずかった税金を納めるとき、③社会保険料を納めるとき(会社負担分もいっしょ)の3つの場面に分かれます。順番に見ていきましょう。
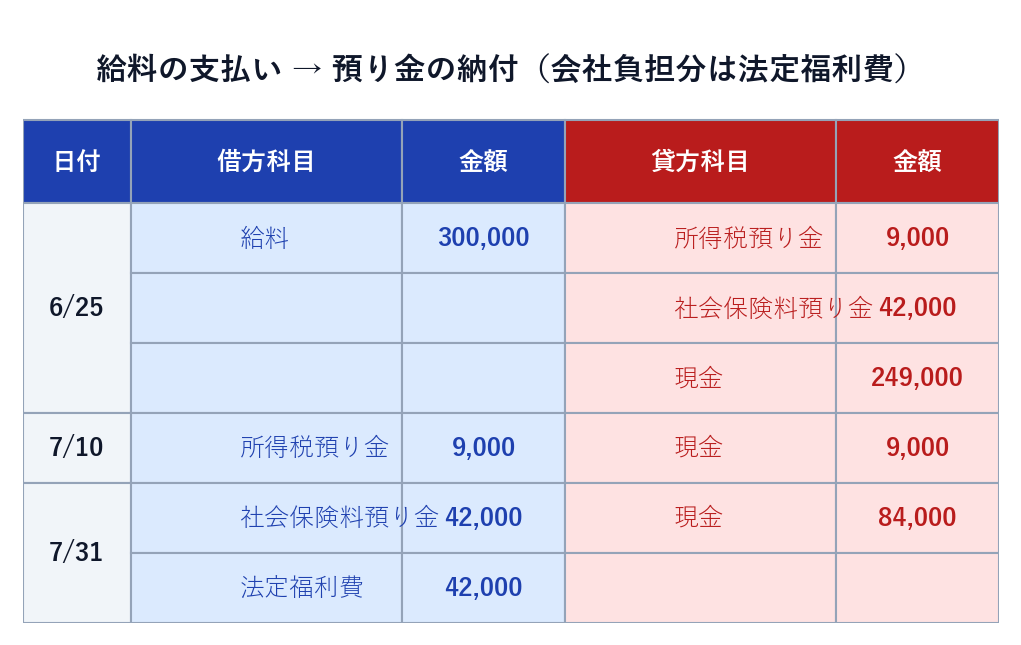
③に出てくる法定福利費(ほうていふくりひ)は、社会保険料のうち会社が負担する分を表す費用の科目です。社会保険料は、従業員と会社がおよそ半分ずつ負担する決まりになっていて、納めるときは従業員からあずかった分(預り金)と会社負担分(法定福利費)を合わせて支払います。
Q. 次の一連の取引を仕訳してください。
(1) 6月25日、給料300,000円のうち、源泉所得税9,000円と社会保険料42,000円を差し引き、残額を現金で支給した。
(2) 7月10日、(1)であずかった源泉所得税9,000円を現金で納付した。
(3) 7月31日、社会保険料について、従業員からあずかった42,000円と会社負担分42,000円を合わせ、現金84,000円で納付した。
A.
(1) 給料の総額300,000円を費用に計上し、天引き分は預り金(負債)、手取り249,000円は現金で支給します。
(借)給料 300,000 / (貸)所得税預り金 9,000
/ (貸)社会保険料預り金 42,000
/ (貸)現金 249,000
(借方300,000 = 貸方 9,000+42,000+249,000 = 300,000)
(2) あずかっていた所得税預り金(負債)を消し、現金で納めます。
(借)所得税預り金 9,000 / (貸)現金 9,000
(3) あずかった分(社会保険料預り金42,000)を消すと同時に、会社負担分は法定福利費(費用)として計上し、合計84,000円を現金で納めます。
(借)社会保険料預り金 42,000 / (貸)現金 84,000
(借)法定福利費 42,000 /
(借方 42,000+42,000 = 84,000 = 貸方84,000)
4. 仮払金・仮受金 ―― 「とりあえず」を記録する
会社では、金額や中身がまだハッキリしないお金を動かすことがあります。「とりあえず概算で渡しておく」「よく分からないお金が振り込まれた」——そんなときに一時的に使う勘定科目が仮払金・仮受金です。「仮(かり)」の字が示すとおり、あとで正体が分かったら本来の科目に振り替える、いわば仮置きのフォルダだと考えてください。
4.1 仮払金(資産)と仮受金(負債)
- 仮払金(かりばらいきん):中身や金額が未確定のまま、とりあえず支払ったお金。あとで精算するので、一時的な資産です。
- 仮受金(かりうけきん):中身が分からないまま、とりあえず受け取ったお金。あとで正体が分かるまでの、一時的な負債です。
4.2 出張旅費 ―― 概算払いから精算まで
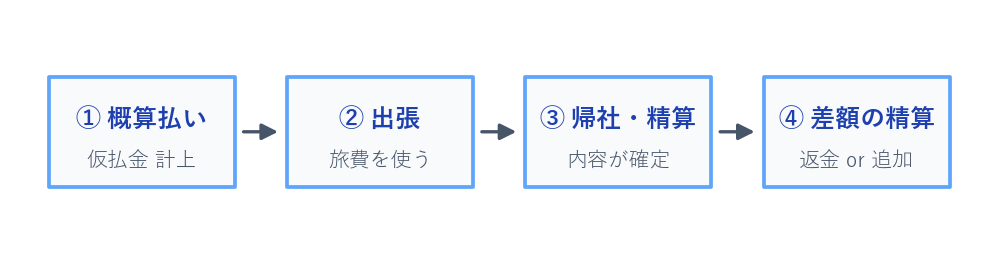
仮払金の代表例が、出張旅費の概算払いです。出張前は交通費や宿泊費がいくらになるか分かりません。そこで「だいたいこれくらい」と概算額を先に渡し、帰社後に領収書を見て正確な金額で精算します。流れを見てみましょう。
Q. 次の取引を仕訳してください。
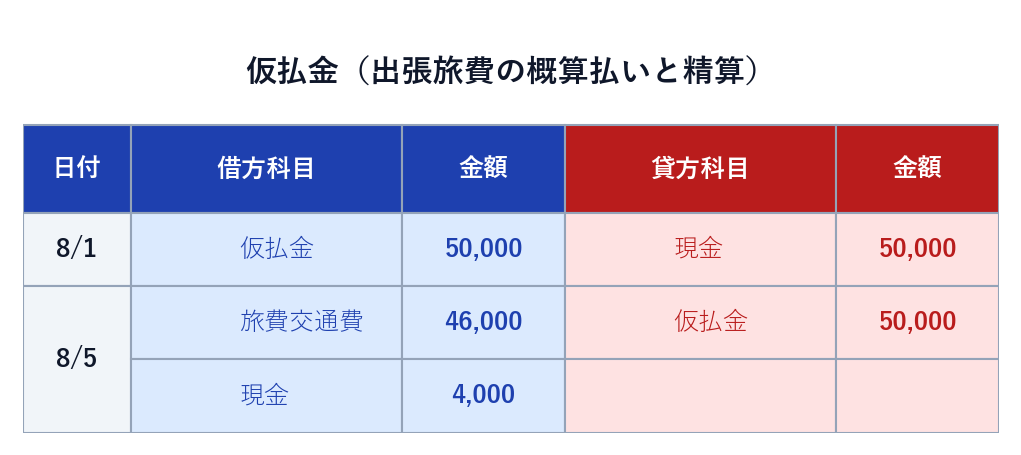
(1) 8月1日、従業員の出張にあたり、旅費の概算額50,000円を現金で渡した。
(2) 8月5日、従業員が帰社し、旅費の実費46,000円の報告を受け、残額4,000円を現金で受け取った。
A.
(1) 中身が未確定なので、とりあえず仮払金(資産)で処理します。
(借)仮払金 50,000 / (貸)現金 50,000
(2) 内容が確定したので、実費を旅費交通費(費用)に振り替えて仮払金を消し、余った4,000円は現金で戻してもらいます。
(借)旅費交通費 46,000 / (貸)仮払金 50,000
(借)現金 4,000 /
(借方 46,000+4,000 = 50,000 = 貸方50,000)
もし実費が概算を上回っていたら(たとえば54,000円)、不足分を追加で渡すので「(借)旅費交通費 54,000 / (貸)仮払金 50,000・現金 4,000」となります。いずれにせよ、仮払金は精算でゼロになるのがポイントです。
4.3 正体不明の入金 ―― 仮受金
反対に、内容の分からないお金が振り込まれたときは仮受金を使います。たとえば「出張中の従業員から当座預金に80,000円の入金があったが、内容が不明」というケース。とりあえず仮受金(負債)で受けておき、あとで「売掛金の回収だった」と判明したら、本来の科目へ振り替えます。
Q. 次の取引を仕訳してください。
(1) 出張中の従業員から、当座預金口座に80,000円の入金があったが、その内容は不明である。
(2) 後日、上記の入金は得意先からの売掛金の回収であることが判明した。
A.
(1) 中身が不明なので、とりあえず仮受金(負債)で受けます。
(借)当座預金 80,000 / (貸)仮受金 80,000
(2) 正体が「売掛金の回収」と分かったので、仮受金を消して売掛金を減らします。
(借)仮受金 80,000 / (貸)売掛金 80,000
仮払金と同じく、仮受金も正体が分かった時点でゼロになります。「仮」の科目は、決算までに必ず本来の姿に片づけておく、と覚えておきましょう。
5. 場所を借りる・貸す ―― 差入保証金・家賃・地代
会社が事務所や店舗を借りるときにも、いくつか専用の勘定科目が登場します。ここまで来れば、もう「資産か負債か」「収益か費用か」を見分ける感覚が身についているはず。新しい科目も、その感覚で整理できますよ。
5.1 差入保証金(資産)―― 敷金は「返ってくるお金」
事務所を借りるとき、最初に敷金(しききん)や保証金を預けることがあります。これは家賃とはちがい、退去するときに(原則)返してもらえるお金です。返してもらえる=あとでお金をもらえる権利ですから、資産。この科目を差入保証金(さしいれほしょうきん)といいます。「払ってしまった費用」ではなく「預けてある資産」だ、という点がポイントです。
5.2 家賃・地代 ―― 借りたら費用、貸したら収益
場所を借りて毎月払う家賃は、返ってきません。使った分だけ出ていく費用で、支払家賃(しはらいやちん)で記録します。反対に、自社の建物を人に貸して家賃を受け取るなら、それは収益で受取家賃(うけとりやちん)です。土地の場合は「家賃」ではなく地代(ちだい)と呼び、支払地代・受取地代を使います。名前の頭が「支払」なら費用、「受取」なら収益——第1節の利息とまったく同じ考え方ですね。
| 場面 | 勘定科目 | 5要素 |
|---|---|---|
| 敷金・保証金を預けた(あとで返る) | 差入保証金 | 資産 |
| 建物を借りて家賃を払った | 支払家賃 | 費用 |
| 建物を貸して家賃を受け取った | 受取家賃 | 収益 |
| 土地を借りて地代を払った | 支払地代 | 費用 |
| 土地を貸して地代を受け取った | 受取地代 | 収益 |
Q. 次の取引を仕訳してください。
事務所を借りるにあたり、敷金200,000円と当月分の家賃100,000円を、合わせて現金で支払った。
A. 敷金は退去時に返ってくるので差入保証金(資産)、家賃は返ってこないので支払家賃(費用)。この2つを、支払った現金300,000円で受けます。
(借)差入保証金 200,000 / (貸)現金 300,000
(借)支払家賃 100,000 /
(借方 200,000+100,000 = 300,000 = 貸方300,000)
同じ「支払った300,000円」でも、中身は資産(差入保証金)と費用(支払家賃)に分かれます。「返ってくるか、返ってこないか」で科目が変わる——ここを取りちがえないようにしましょう。
6. 債権と債務の総整理
たくさんの新しい科目が出てきましたね。でも冒頭でお約束したとおり、これらはすべて2つのグループにきれいに片づきます。債権(さいけん)=あとでお金をもらえる権利(資産)と、債務(さいむ)=あとでお金を払う義務(負債)です。しかも多くが対(ペア)になっているので、セットで覚えると一気に頭が整理されます。
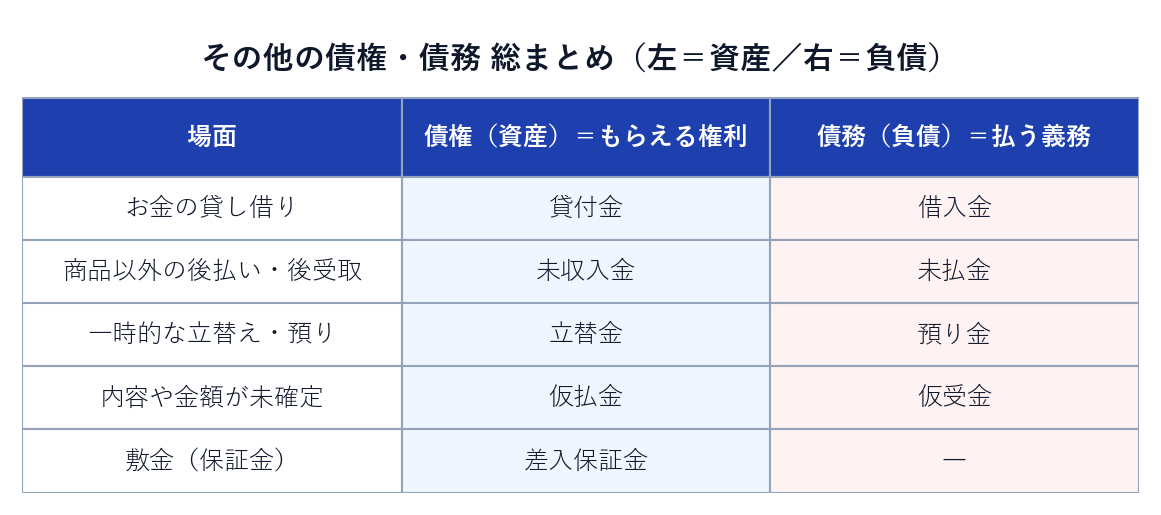
表を縦に見てください。左の列はすべて「あとでお金や現金が入ってくる」もの=資産、右の列はすべて「あとでお金を払う・渡す」もの=負債です。名前が似ていて紛らわしい科目も、「これはもらえる権利? 払う義務?」と自問すれば、必ずどちらかに分けられます。この問いかけこそ、この章の一番のお土産です。
Q. 次の(a)〜(h)を、「債権(資産)」と「債務(負債)」に分けてください。
(a) 借入金 (b) 貸付金 (c) 預り金 (d) 未収入金 (e) 仮払金 (f) 未払金 (g) 差入保証金 (h) 仮受金
A. 「あとでもらえる?(資産)」「あとで払う?(負債)」で判定します。
- 債権(資産):(b) 貸付金、(d) 未収入金、(e) 仮払金、(g) 差入保証金
- 債務(負債):(a) 借入金、(c) 預り金、(f) 未払金、(h) 仮受金
貸付金⇔借入金、未収入金⇔未払金、仮払金⇔仮受金 のように、多くが表と裏の関係になっている点にも注目してください。片方を覚えれば、もう片方も自然と思い出せます。
💡 第7章 要点まとめ
- 貸付金(資産)はお金を貸した権利、借入金(負債)は借りた義務。利息は貸した側が受取利息(収益)、借りた側が支払利息(費用)。
- 利息は元本 × 年利率 × 月数/12で計算(月割計算)。1年分を出してから月数分に縮める。
- 商品の掛けは売掛金・買掛金。備品・建物・土地など商品以外の後払い・後受取は未払金・未収入金を使う。
- 立替金(資産)は立て替えてあとで返してもらうお金、預り金(負債)はあずかってあとで渡すお金。
- 給料は総額を費用に計上。源泉所得税・社会保険料の天引き分は預り金。社会保険料の会社負担分は法定福利費(費用)。
- 仮払金(資産)・仮受金(負債)は「仮置き」。出張旅費は概算で仮払い→精算で確定し、精算後はゼロになる。
- 敷金・保証金は返ってくるので差入保証金(資産)。家賃・地代は「支払〜」なら費用、「受取〜」なら収益。
- すべては債権(=資産)と債務(=負債)の2グループに整理でき、多くが対(ペア)になっている。
おつかれさまでした。名前の似た科目がたくさん出てきましたが、「もらえる権利か、払う義務か」という1本の物差しで、すべてを見通せることが分かりましたね。次の第8章「固定資産と減価償却」では、建物や備品・車といった長く使う高額な資産を取り上げます。買ったときの記録から、使うにつれて価値が目減りしていく減価償却、そして売ったときの損益まで——この章で少し顔を出した「月割計算」や「未払金・未収入金」も、さっそく活躍します。土台はもう十分。次へ進みましょう。
📝 演習問題つきの「学習版」もあります(無料)
この章の内容を、演習問題つきでもう一歩深く学べます。理解度を試したい方はこちら。
演習つき学習版で第7章を学ぶ →無料会員登録すると、メモや学習時間の記録などの機能も使えます。