手形と電子記録債権
「あとで払う・あとで受け取る」約束を記録する手形と、その電子版「でんさい」。振出人と名宛人の役割から、両側の仕訳までていねいに身につけましょう。
🎯 この章でマスターしておきたいこと
- 約束手形の仕組み ―― 振出人(支払う側)と名宛人(受け取る側)という登場人物の役割
- 手形を受け取ったら受取手形(資産)、手形を振り出したら支払手形(負債)。両側の仕訳を対で書ける
- 支払期日に手形が決済されたときの仕訳(当座預金の入金・引き落とし)
- 電子記録債権・電子記録債務(でんさい)と手形との対応関係、発生記録と決済の処理
- お金の貸し借りに手形を使う手形貸付金(資産)・手形借入金(負債)と、商品売買の手形とのちがい
📚 本章の流れ
1. 約束手形ってなに? ―― 振出人と名宛人
1.1 手形は「あとで払います」の約束券
手形(てがた)とは、ひとことで言えば「〇月〇日に、この金額をお支払いします」と紙に書いて約束した証券のことです。買い物をしたけれど今は手元にお金がない、というとき、その場で現金を渡すかわりにこの約束券を相手に渡します。相手は、約束された日(支払期日)になれば、そのお金を確実に受け取れる、というわけですね。
手形にはいくつか種類がありますが、本章であつかうのは約束手形(やくそくてがた)という、もっとも基本的なものです。「だれかが、だれかに、いくらを、いつ払うと約束したか」がはっきり書かれた紙、とイメージしてください。
1.2 登場人物は2人 ―― 振出人と名宛人
約束手形には、かならず2人の登場人物がいます。ここを最初に整理しておくと、このあとの仕訳がぐっと分かりやすくなります。
- 振出人(ふりだしにん):手形を作って渡す人。お金を支払う側です。商品を買った側(代金を払う側)がこれにあたります。
- 名宛人(なあてにん):手形を受け取る人。お金を受け取る側です。商品を売った側(代金をもらう側)がこれにあたります。「受取人(うけとりにん)」とも呼ばれます。
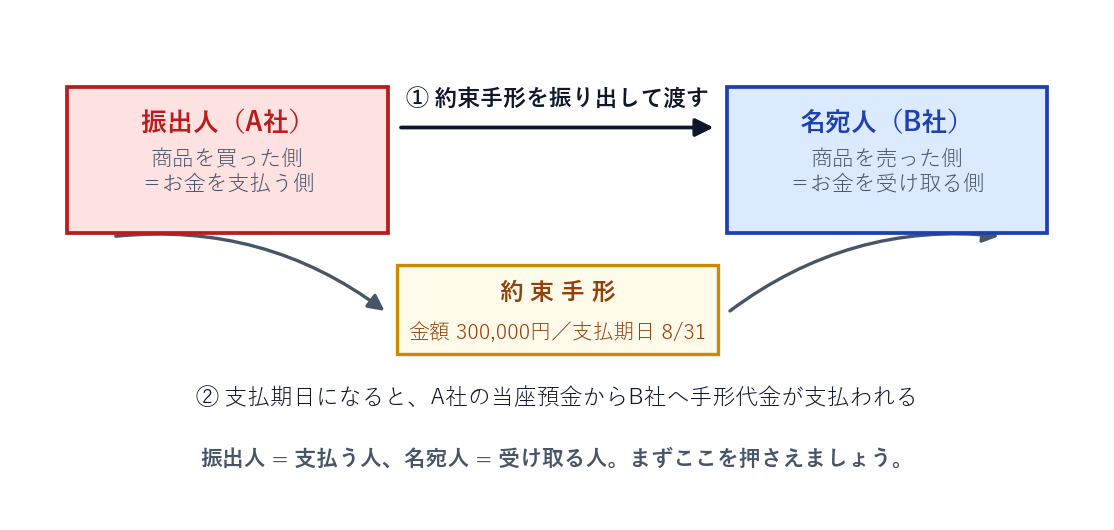
「振り出す」という言葉は聞きなれないかもしれませんが、手形を作成して相手に渡すことを「手形を振り出す」と言います。そして、振り出した人(振出人)が支払う側、というのが最大のポイントです。日常の感覚だと「振り出す=出す=もらう?」と混乱しがちなので、「振り出す人=払う人」とここでしっかり覚えてしまいましょう。
2. 手形を振り出す・受け取る ―― 支払手形と受取手形
登場人物が分かったので、いよいよ仕訳です。手形が動くと、払う側と受け取る側で、それぞれ別の勘定科目を使います。
2.1 使う勘定科目は2つ
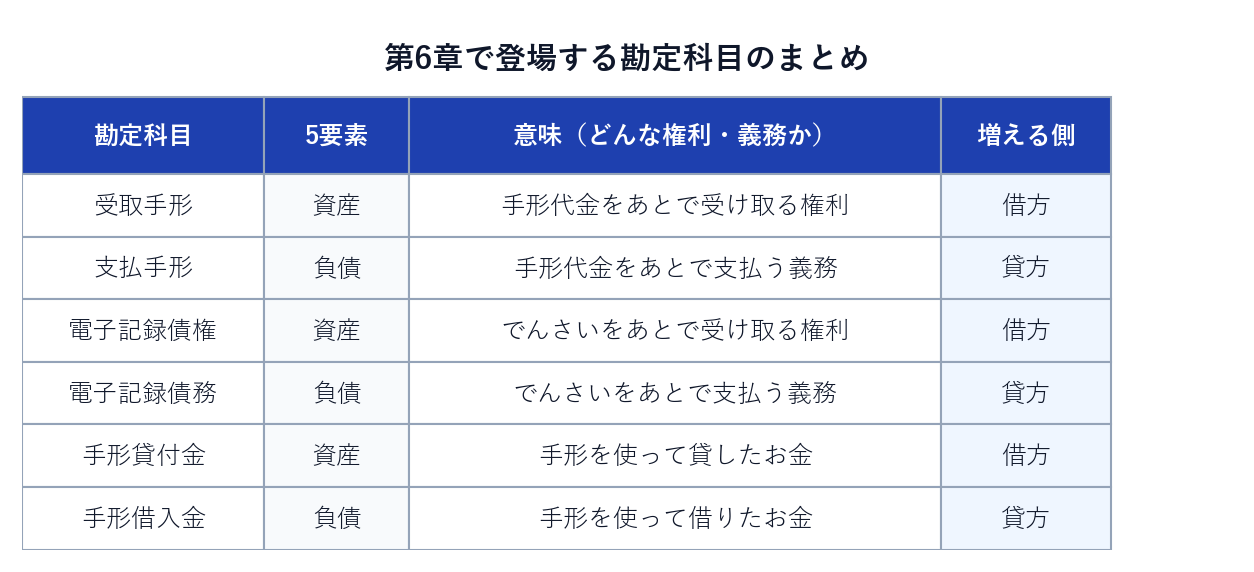
- 受取手形(うけとりてがた):手形を受け取った側が使う科目。あとで手形代金を受け取る権利なので資産です。増えたら借方(左)に書きます。
- 支払手形(しはらいてがた):手形を振り出した側が使う科目。あとで手形代金を支払う義務なので負債です。増えたら貸方(右)に書きます。
売掛金(あとで受け取る権利=資産)・買掛金(あとで払う義務=負債)と、まったく同じ構造ですね。「受け取る手形は資産」「支払う手形は負債」と、名前がそのままヒントになっています。
2.2 両側の仕訳を対で見る
具体例で確かめましょう。A社はB社から商品300,000円を仕入れ、代金として約束手形を振り出して渡したという取引です。A社は「買った側=振出人=支払う側」、B社は「売った側=名宛人=受け取る側」でしたね。この1つの取引を、両社それぞれの立場から仕訳すると次のようになります。
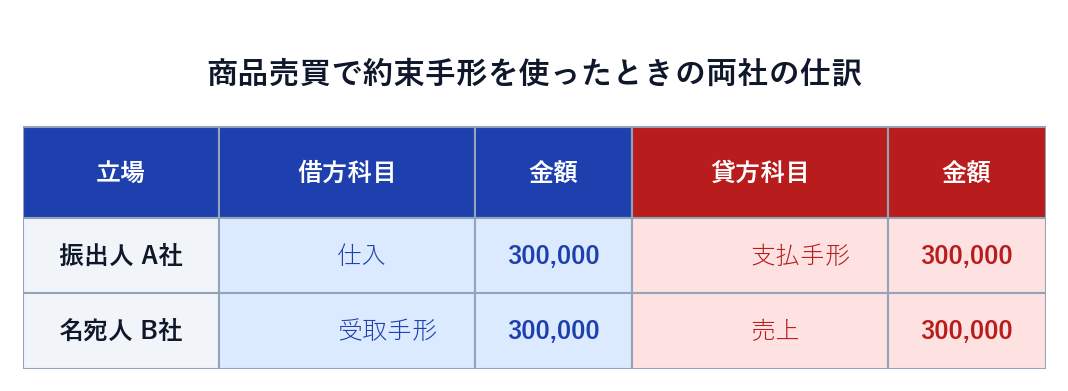
Q. A社は、B社から商品300,000円を仕入れ、代金は同額の約束手形を振り出して支払った。A社(振出人)の仕訳を書いてください。
A. A社は商品を仕入れたので、費用の仕入が発生します(借方)。代金は現金ではなく手形を振り出したので、あとで支払う義務である支払手形(負債)が増えます(貸方)。
(借)仕入 300,000 / (貸)支払手形 300,000
借方合計300,000円=貸方合計300,000円で、左右はぴったり一致しています。まだお金は1円も動いておらず、「あとで払う約束」だけが生まれた状態です。
Q. 同じ取引について、こんどはB社(名宛人)の仕訳を書いてください。B社は商品300,000円を売り上げ、代金としてA社振出の約束手形を受け取っています。
A. B社は商品を売ったので、収益の売上が発生します(貸方)。代金は手形で受け取ったので、あとで受け取る権利である受取手形(資産)が増えます(借方)。
(借)受取手形 300,000 / (貸)売上 300,000
A社の「支払手形」と、B社の「受取手形」が、同じ1枚の手形を裏表から見た関係になっていますね。ここが手形の仕訳のキモです。
仕訳を書くときは、まず「自分は払う側? 受け取る側?」を確認するクセをつけましょう。問題文に「約束手形を振り出して」とあれば自分は支払手形、「約束手形を受け取って」とあれば受取手形、と機械的に判断できます。
3. 手形の決済 ―― 支払期日にお金が動く
手形を振り出した(受け取った)時点では、まだお金は動いていません。実際にお金がやりとりされるのは、手形に書かれた支払期日(しはらいきじつ)が来たときです。この、手形の代金が実際に支払われることを決済(けっさい)といいます。
3.1 手形は当座預金で決済される
手形の決済は、ふつう当座預金を通じて行われます(当座預金は第5章で学びましたね)。支払期日になると、振出人(支払う側)の当座預金から代金が引き落とされ、名宛人(受け取る側)の当座預金に入金される、という形で自動的に処理されます。
先ほどのA社・B社の続きを見てみましょう。支払期日になり、A社が振り出した約束手形300,000円が決済されたという取引です。
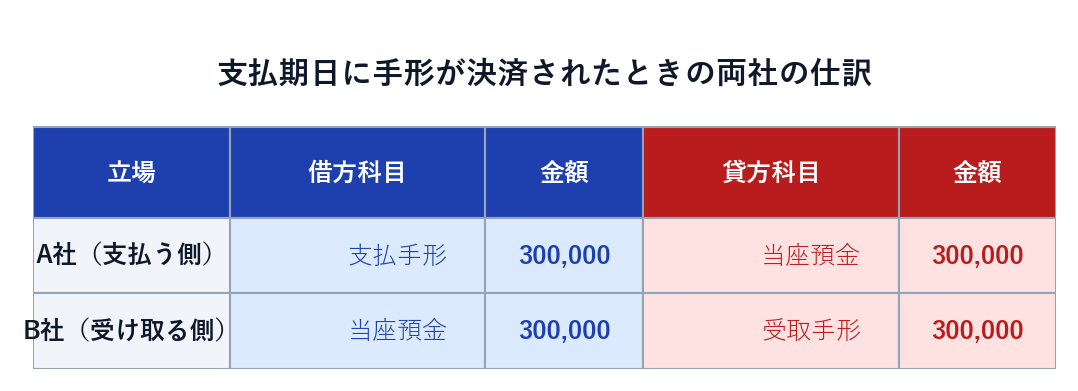
Q. 支払期日になり、A社が以前振り出した約束手形300,000円が、当座預金から引き落とされて決済された。A社の仕訳を書いてください。
A. 手形代金を支払ったので、支払手形(負債)という義務がなくなります。負債の減少は借方(左)に書きます。そして、当座預金という資産が300,000円減ったので貸方(右)に書きます。
(借)支払手形 300,000 / (貸)当座預金 300,000
振り出したときに貸方に立てた支払手形を、決済でこんどは借方に書いて消す、というイメージです。左右とも300,000円で一致しています。
Q. 同じ支払期日に、B社が持っていたA社振出の約束手形300,000円が決済され、当座預金に入金された。B社の仕訳を書いてください。
A. 手形代金を受け取ったので、受取手形(資産)という権利がなくなります。資産の減少は貸方(右)に書きます。かわりに、当座預金という資産が300,000円増えたので借方(左)に書きます。
(借)当座預金 300,000 / (貸)受取手形 300,000
受け取ったときに借方に立てた受取手形を、決済でこんどは貸方に書いて消します。B社にとっては、ようやく手形が「本物のお金」に変わった瞬間ですね。
4. 電子記録債権・電子記録債務(でんさい)
ここまでは「紙の手形」の話でした。紙の手形には、作成に手間がかかる・郵送コストがかかる・盗難や紛失のおそれがあるといった弱点があります。そこで生まれたのが、手形と同じはたらきを電子データで実現する仕組み、電子記録債権(でんしきろくさいけん)です。愛称で「でんさい」とも呼ばれます。
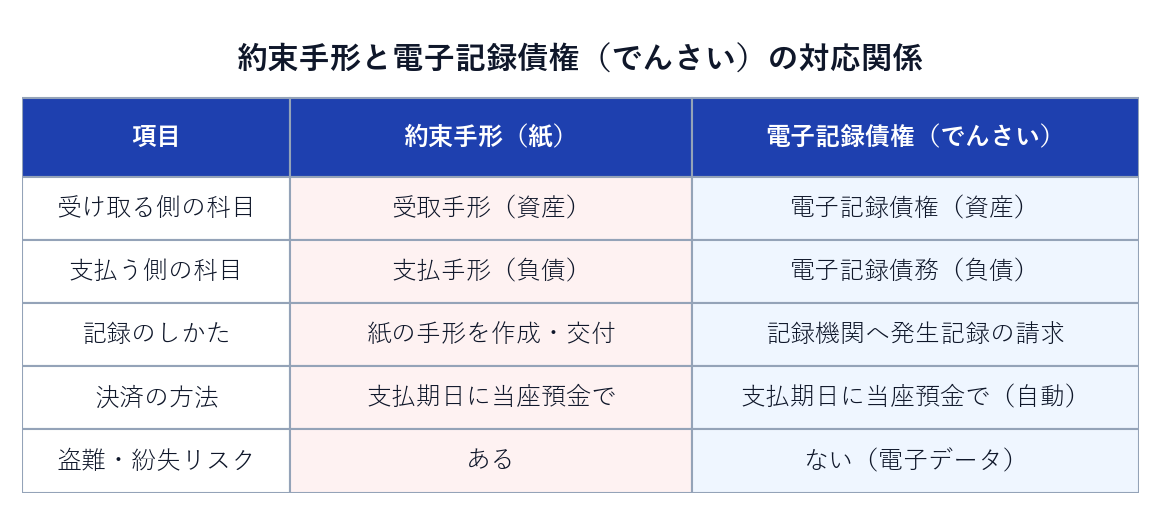
4.1 手形との対応関係で覚える
でんさいは、専用の記録機関(電子債権記録機関)に「〇月〇日に、いくら支払う」という記録を登録することで発生します。やっていることは手形とそっくりなので、手形との対応で覚えるのがいちばんの近道です。
- 電子記録債権(でんしきろくさいけん):受け取る側が使う科目。あとで代金を受け取る権利なので資産。手形でいう受取手形にあたります。
- 電子記録債務(でんしきろくさいむ):支払う側が使う科目。あとで代金を支払う義務なので負債。手形でいう支払手形にあたります。
4.2 発生記録の仕訳
でんさいは、多くの場合、すでにある売掛金・買掛金を「でんさい」に切りかえる形で使われます。たとえば、買掛金を支払うかわりに電子記録債務を発生させる、というイメージです。具体例を見ましょう。
C社は、D社に対する買掛金200,000円について、取引銀行を通じて電子記録債務の発生記録を行ったという取引です。C社は支払う側(債務者)、D社は受け取る側(債権者)です。
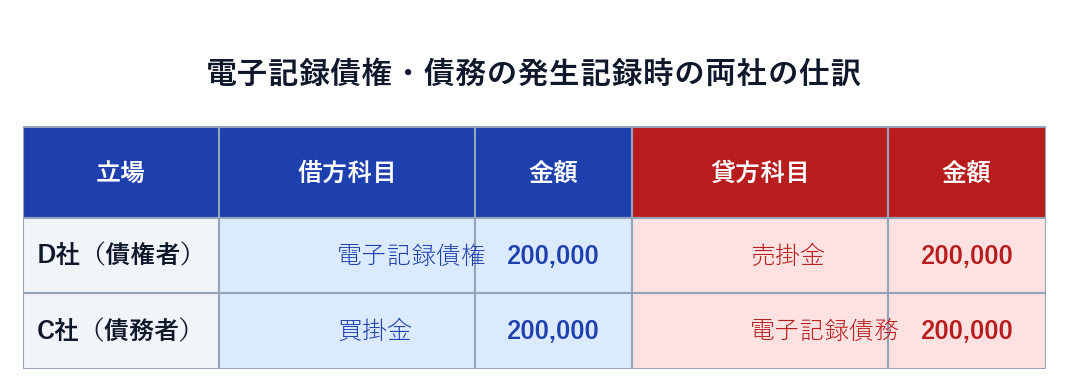
Q. C社は、D社に対する買掛金200,000円について、電子記録債務の発生記録を行った。C社(債務者・支払う側)の仕訳を書いてください。
A. もともとあった買掛金(負債)が消え、かわりに電子記録債務(負債)が生まれます。買掛金の減少は借方(左)、電子記録債務の増加は貸方(右)です。
(借)買掛金 200,000 / (貸)電子記録債務 200,000
負債が別の負債に置きかわっただけなので、C社の借金の総額は変わりません。左右とも200,000円で一致しています。
なお、受け取る側のD社は反対に「(借)電子記録債権 200,000 / (貸)売掛金 200,000」となり、売掛金が電子記録債権に置きかわります。
4.3 決済の仕訳
支払期日が来ると、でんさいも手形と同じように当座預金を通じて決済されます。支払う側の当座預金から引き落とされ、受け取る側の当座預金に入金されます。
Q. 支払期日になり、先ほどの電子記録債務200,000円が、C社の当座預金から引き落とされて決済された。C社の仕訳を書いてください。
A. 支払う義務である電子記録債務(負債)がなくなるので借方(左)、当座預金という資産が200,000円減るので貸方(右)です。
(借)電子記録債務 200,000 / (貸)当座預金 200,000
支払手形の決済((借)支払手形 / (貸)当座預金)と、まったく同じ形になっていますね。受け取る側のD社は「(借)当座預金 200,000 / (貸)電子記録債権 200,000」で、これも受取手形の決済とうり二つです。
5. 手形貸付金・手形借入金 ―― お金の貸し借りに使う手形
ここまでの手形は、すべて商品の売買にともなうものでした。じつは手形には、もう1つ別の使い道があります。それがお金の貸し借り(金銭の貸借)です。
5.1 借用証書のかわりに手形を使う
会社どうしでお金を貸し借りするとき、ふつうは「借用証書」を取りかわします。このとき、借用証書のかわりに約束手形を使うことがあります。「〇月〇日に、この金額を返します」という手形を、お金を借りる側が振り出して、貸す側に渡すのです。
このケースで使う科目は、商品売買のときとは別の名前になります。ここが大事なポイントです。
- 手形貸付金(てがたかしつけきん):手形を受け取ってお金を貸した側が使う科目。あとで返してもらう権利なので資産です。
- 手形借入金(てがたかりいれきん):手形を振り出してお金を借りた側が使う科目。あとで返す義務なので負債です。
5.2 商品売買の手形と混同しない
ここが第6章で一番まちがえやすいところです。同じ「約束手形」でも、何のために使ったかで科目が変わります。
- 商品の売買で使った手形 → 受取手形・支払手形
- お金の貸し借りで使った手形 → 手形貸付金・手形借入金
実際の例で見てみましょう。E社はF社に現金500,000円を貸し付け、同額のF社振出の約束手形を受け取ったという取引です。E社が貸す側、F社が借りる側です。
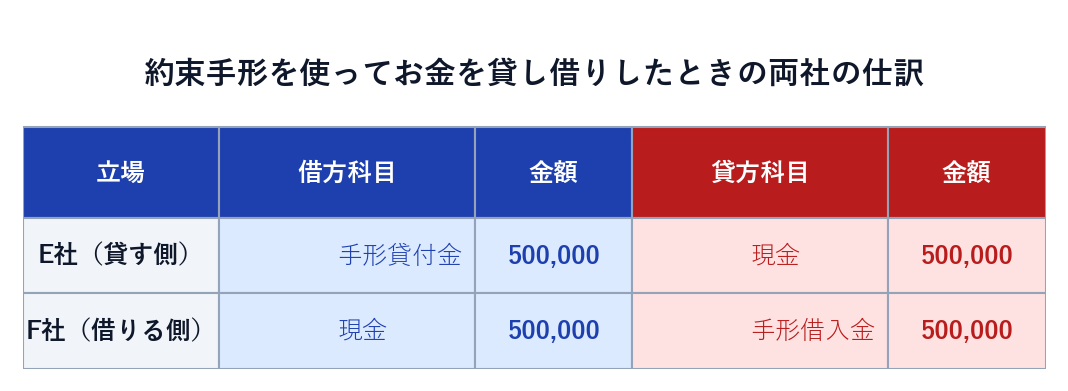
Q. E社は、F社に現金500,000円を貸し付け、担保としてF社が振り出した約束手形を受け取った。E社(貸す側)の仕訳を書いてください。
A. お金を貸したので、あとで返してもらう権利である手形貸付金(資産)が増えます(借方)。かわりに現金(資産)が500,000円減ったので貸方に書きます。
(借)手形貸付金 500,000 / (貸)現金 500,000
ここで「受取手形」と書いてしまうのが典型的なまちがいです。商品を売ったわけではなくお金を貸したので、正しくは手形貸付金です。
なお、借りる側のF社は反対に「(借)現金 500,000 / (貸)手形借入金 500,000」となります。現金を受け取り、あとで返す義務(手形借入金)を負ったわけですね。
💡 第6章 要点まとめ
- 約束手形は「〇月〇日に支払う」と約束した証券。振出人=作って渡す・支払う側、名宛人=受け取る側。「振り出す人は払う人」と覚える。
- 手形を受け取ったら受取手形(資産・借方)、手形を振り出したら支払手形(負債・貸方)。同じ1枚の手形を裏表から見た関係。
- 手形は支払期日に当座預金で決済される。支払う側「(借)支払手形/(貸)当座預金」、受け取る側「(借)当座預金/(貸)受取手形」。
- 手形は「発生(振出)」と「消滅(決済)」の2回仕訳が登場する。発生時に立てた科目を、決済時に反対側へ書いて消す。
- 電子記録債権(でんさい)は手形の電子版。受取手形→電子記録債権(資産)、支払手形→電子記録債務(負債)と対応させて覚える。仕訳の形は手形と同じ。
- でんさいは記録機関への発生記録で生まれ、支払期日に当座預金で決済される。既存の売掛金・買掛金を置きかえる形で使われることが多い。
- お金の貸し借りに手形を使ったときは、受取手形・支払手形ではなく手形貸付金(資産)・手形借入金(負債)を使う。商品売買の手形と混同しない。
- すべての科目に共通する軸は「受け取る権利=資産(借方)/支払う義務=負債(貸方)」。この型で判断する。
おつかれさまでした。第6章では、「あとで払う・あとで受け取る」約束を、手形とでんさいという形で記録する方法を学びました。売掛金・買掛金の考え方が、そのまま手形にも通用することが実感できたのではないでしょうか。次の第7章「その他の債権・債務」では、お金の貸し借り(貸付金・借入金と利息)や、商品以外の売買で生じる未収入金・未払金、給料から預かる源泉所得税など、会社をとりまくさまざまな債権・債務を一気に整理していきます。手形で身につけた「受け取る権利は資産、支払う義務は負債」という感覚を武器に、次へ進みましょう。
✍️ 演習(クリックで解答表示)
第6章で学んだ「受取手形・支払手形」「手形の決済」「電子記録債権・債務」「手形貸付金・借入金」を、実際に手を動かして確認しましょう。まずは「自分は払う側か、受け取る側か」を考えてから、解答を開いてくださいね。仕訳はすべて借方合計=貸方合計になります。
問 1 次の(a)〜(f)の勘定科目は、簿記の5要素(資産・負債・純資産・収益・費用)のうちどれにあたりますか。
(a) 受取手形 (b) 支払手形 (c) 電子記録債権 (d) 電子記録債務 (e) 手形貸付金 (f) 手形借入金
解答を見る
「受け取る権利は資産」「支払う義務は負債」で判断します。
(a) 受取手形 → 資産(あとで手形代金を受け取る権利)
(b) 支払手形 → 負債(あとで手形代金を支払う義務)
(c) 電子記録債権 → 資産(あとでお金を受け取る権利)
(d) 電子記録債務 → 負債(あとでお金を支払う義務)
(e) 手形貸付金 → 資産(あとで返してもらう権利)
(f) 手形借入金 → 負債(あとで返す義務)
問 2 当社は、仕入先である甲社から商品400,000円を仕入れ、代金は約束手形を振り出して支払った。当社の仕訳を書いてください。
解答を見る
当社は商品を仕入れたので費用の仕入が発生(借方)。代金は手形を振り出したので、支払う義務である支払手形(負債)が増えます(貸方)。
(借)仕入 400,000 / (貸)支払手形 400,000
借方400,000円=貸方400,000円で一致します。
問 3 当社は、得意先である乙社に商品250,000円を売り上げ、代金として乙社振出の約束手形を受け取った。当社の仕訳を書いてください。
解答を見る
当社は商品を売ったので収益の売上が発生(貸方)。代金は手形で受け取ったので、受け取る権利である受取手形(資産)が増えます(借方)。
(借)受取手形 250,000 / (貸)売上 250,000
問2は「振り出す(払う側)」、問3は「受け取る側」。同じ手形でも立場で科目が変わることを確認しましょう。
問 4 次の(a)(b)は、支払期日に手形が決済されたときの仕訳です。それぞれ答えてください。
(a) 当社がかつて振り出した約束手形400,000円が、当座預金から引き落とされて決済された。
(b) 当社が受け取っていた約束手形250,000円が決済され、当座預金に入金された。
解答を見る
(a) 支払う義務である支払手形(負債)が消え(借方)、当座預金という資産が減ります(貸方)。
(借)支払手形 400,000 / (貸)当座預金 400,000
(b) 受け取る権利である受取手形(資産)が消え(貸方)、当座預金という資産が増えます(借方)。
(借)当座預金 250,000 / (貸)受取手形 250,000
発生時に立てた手形の科目を、決済時に反対側へ書いて消しているのが分かりますね。
問 5 当社は、丙社に対する買掛金180,000円について、取引銀行を通じて電子記録債務の発生記録を行った。当社の仕訳を書いてください。
解答を見る
もともとの買掛金(負債)が消え(借方)、かわりに電子記録債務(負債)が生まれます(貸方)。
(借)買掛金 180,000 / (貸)電子記録債務 180,000
負債が別の負債に置きかわっただけで、借金の総額は変わりません。左右とも180,000円です。
問 6 当社は、得意先である丁社に対する売掛金180,000円について電子記録債権の発生記録が行われた。後日、支払期日となり、この電子記録債権180,000円が当座預金に入金されて決済された。
(a) 発生記録時の当社の仕訳 (b) 決済時の当社の仕訳 を書いてください。
解答を見る
(a) 受け取る権利が売掛金から電子記録債権(資産)に置きかわります。売掛金の減少は貸方、電子記録債権の増加は借方です。
(借)電子記録債権 180,000 / (貸)売掛金 180,000
(b) 支払期日に決済され、電子記録債権(資産)が消えて(貸方)、当座預金が増えます(借方)。
(借)当座預金 180,000 / (貸)電子記録債権 180,000
受取手形の「発生→決済」とまったく同じ流れです。
問 7 当社は、戊社に現金600,000円を貸し付け、担保として戊社が振り出した約束手形を受け取った。当社の仕訳を書いてください。
解答を見る
これは商品売買ではなくお金の貸し借りなので、受取手形ではなく手形貸付金(資産)を使います。お金を貸したので手形貸付金が増え(借方)、現金という資産が減ります(貸方)。
(借)手形貸付金 600,000 / (貸)現金 600,000
「受取手形」と書かないよう注意。何のための手形か(売買か貸借か)で科目が変わります。
問 8 次の(a)〜(d)の説明について、正しければ○、まちがっていれば×を付け、×の場合は正しい内容を書いてください。
(a) 約束手形を振り出した人(振出人)は、お金を受け取る側である。
(b) 支払手形は負債、受取手形は資産である。
(c) 電子記録債権は、手形でいう支払手形にあたる。
(d) お金を借りるために約束手形を振り出したときは、支払手形を使う。
解答を見る
(a) ×。振出人は手形を作って渡す側であり、お金を支払う側です。受け取る側は名宛人です。
(b) ○。支払う義務の支払手形は負債、受け取る権利の受取手形は資産です。
(c) ×。電子記録債権は受け取る側の科目なので、手形でいう受取手形にあたります。支払手形に対応するのは電子記録債務です。
(d) ×。お金の貸し借りに手形を使ったときは手形借入金(負債)を使います。支払手形は商品の売買で使う科目です。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
