仕訳のルール ― 借方・貸方とホームポジション
覚えるのはたった1枚の表だけ。「ホームポジション」と3ステップで、身のまわりの取引を自分の手で借方・貸方に振り分けられるようになりましょう。
🎯 この章でマスターしておきたいこと
- 借方(かりかた)・貸方(かしかた)は、意味を持たないただの「左」「右」という位置の名前だと割り切れる
- 5要素のホームポジション(定位置)を、1枚の表で言えるようになる(資産・費用は左、負債・純資産・収益は右)
- 取引を仕訳する黄金ルール ―― 増えたらホーム側、減ったら反対側
- 仕訳を作る3つのステップ:①どの勘定科目か → ②増えたか減ったか → ③左右どちらに書くか
- すべての仕訳で成り立つ貸借一致の原則(借方合計=貸方合計)を、検算に使えるようになる
📚 本章の流れ
1. 借方・貸方は「ただの左右」の名前
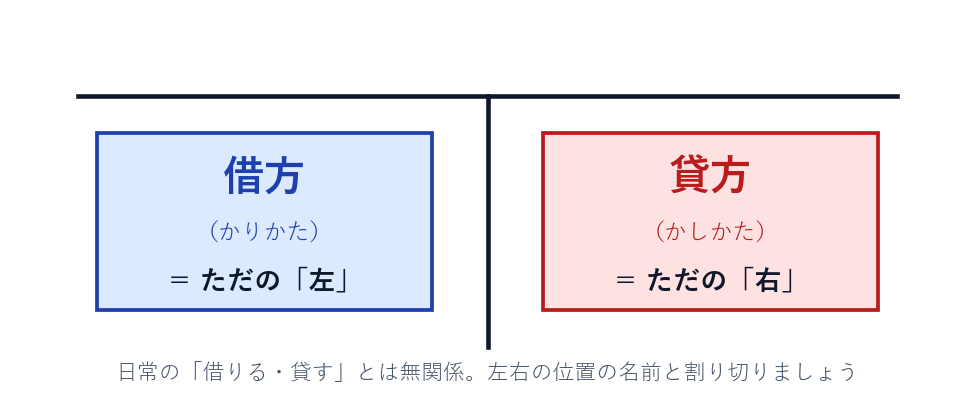
仕訳を書くとき、記録は必ず左と右の2つに分けます。この「左」のことを借方(かりかた)、「右」のことを貸方(かしかた)と呼びます。まずは、この2つの言葉と仲良くなることから始めましょう。
1.1 意味を求めると沼にはまります
ここで多くの初心者がつまずくポイントを、先に片づけておきます。「借方」なのだから何かを借りているのでは?「貸方」は貸しているのでは?――そう考えたくなりますよね。ですが、これはきっぱり忘れてください。借方・貸方は、日常語の「借りる・貸す」とはまったく関係がありません。歴史的な言葉の名残であって、今では単なる「左」「右」という位置の呼び名にすぎないのです。
おぼえ方のコツとして、昔からよく使われるのがこれです。「かりかた」の「り」は左にはらう、「かしかた」の「し」は右にはらう――ひらがなの形で左右を覚えてしまう方法ですね。理屈で悩むより、こうして機械的に「借方=左/貸方=右」と手が動くようにしてしまうのが、簿記を好きになる近道です。
2. 5要素のホームポジション ―― 定位置を覚える
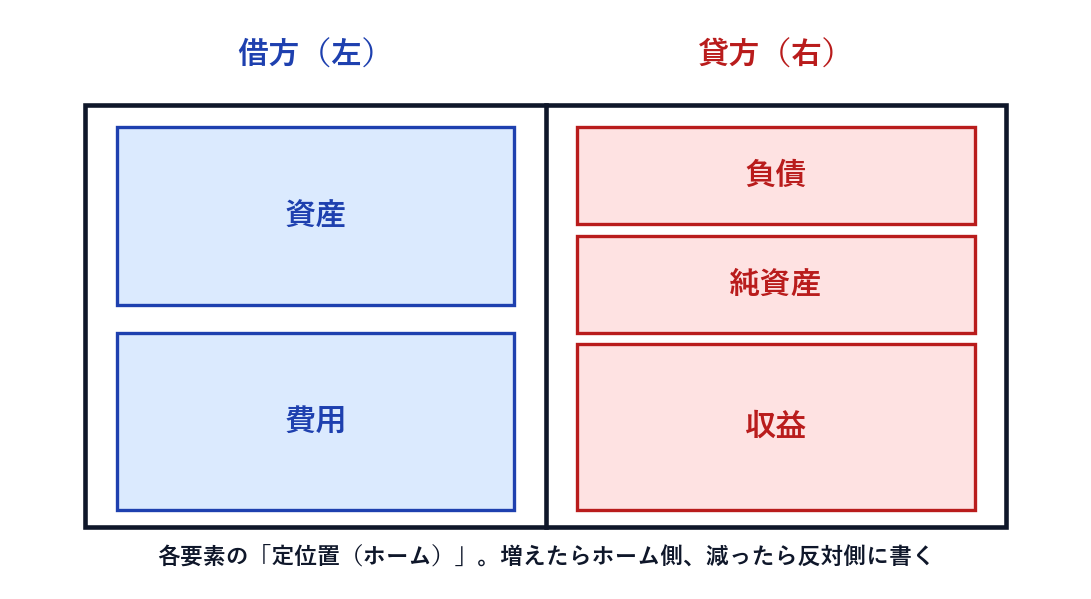
さて、いよいよこの章の中心です。「借方(左)・貸方(右)」という2つの箱が用意できました。次に決めたいのは、5要素のそれぞれが、どちらの箱を"自分の家(ホーム)"にしているかです。この定位置のことを、この教材ではホームポジションと呼びます。まずは結論の1枚から見てください。
2.1 ホームポジションはB/S・P/Lと同じ形
「5つも位置を覚えるの?」と身構えたかもしれませんが、ご安心を。この配置は、第1章で見たB/SとP/Lの形そのままなんです。思い出してください。B/Sは左に資産、右に負債・純資産を並べましたね。P/Lは左に費用、右に収益を並べました。それをそのまま合体させたのが、図2-2のホームポジションです。
- 資産のホーム = 借方(左) … B/Sの左と同じ
- 費用のホーム = 借方(左) … P/Lの左と同じ
- 負債のホーム = 貸方(右) … B/Sの右と同じ
- 純資産のホーム = 貸方(右) … B/Sの右と同じ
- 収益のホーム = 貸方(右) … P/Lの右と同じ
つまり、借方(左)が定位置なのは「資産」と「費用」の2つだけ。残りの負債・純資産・収益は、すべて貸方(右)が定位置です。「左は資産・費用の2つ」とだけ覚えれば、残りは自動的に右、と考えると楽ですよ。
3. 増えたらホーム側、減ったら反対側
ホームポジションが分かったら、次はいよいよ簿記の黄金ルールです。たった一文なので、声に出して覚えてしまいましょう。
たとえば資産のホームは借方(左)でしたね。だから資産が増えたら借方(左)に、資産が減ったら貸方(右)に書きます。負債のホームは貸方(右)なので、負債が増えたら貸方(右)、減ったら借方(左)。これを5要素すべてについて整理したのが、次の表です。
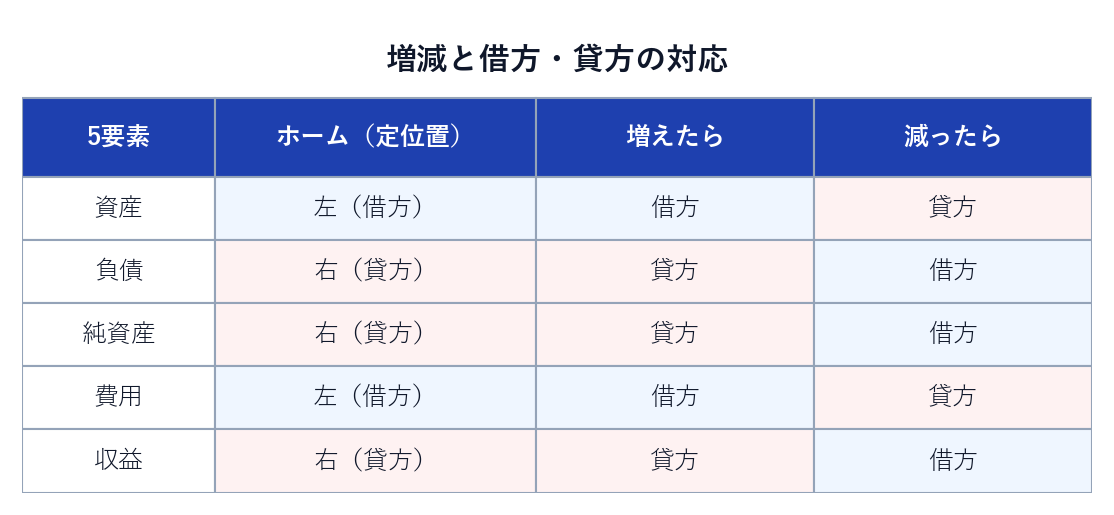
この表、丸暗記しようとすると大変です。でも覚えるのは「増えたら」の列だけでよいのです。なぜなら「増えたら」の列はホームポジションそのものだからです。そして「減ったら」は、その反対側を書けばよいだけ。結局、覚えるのは図2-2の1枚に戻ってきます。だからこの章は、ホームポジションが本当にすべての土台なんですね。
Q. 次の(a)〜(d)は、それぞれ借方(左)・貸方(右)のどちらに書きますか。ホームポジションと黄金ルールで考えてみてください。
(a) 現金(資産)が増えた (b) 借入金(負債)が増えた (c) 給料(費用)が発生した(増えた) (d) 売掛金(資産)が減った
A.
- (a) 現金(資産)のホームは借方(左)。増えたのでホーム側 → 借方(左)
- (b) 借入金(負債)のホームは貸方(右)。増えたのでホーム側 → 貸方(右)
- (c) 給料(費用)のホームは借方(左)。増えた(発生した)のでホーム側 → 借方(左)
- (d) 売掛金(資産)のホームは借方(左)。減ったので反対側 → 貸方(右)
「費用や収益は"発生した"=増えた」と読みかえるのがコツです。給料が発生する、売上が発生する――どれも増えるほうと考えれば、ホーム側に書けばよいと分かりますね。
4. 仕訳の書き方 ―― 3つのステップ
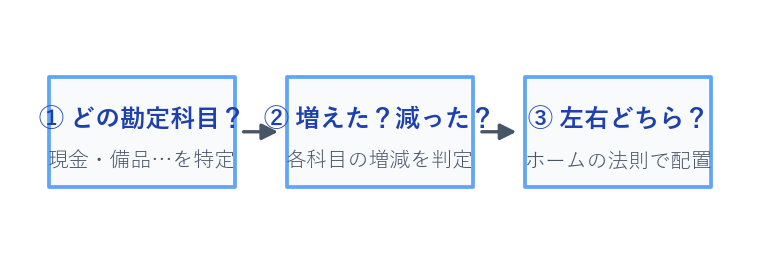
道具はそろいました。あとは手順です。どんな取引でも、仕訳はいつも同じ3つのステップで作れます。この型を体に入れてしまえば、もう怖いものはありません。
4.1 3ステップを1つの取引でやってみる
では、実際の取引でこの3ステップを回してみましょう。取引はこれです。「4月5日、事務用の棚(備品)を現金200,000円で買った」。
ステップ① どの勘定科目か。 この取引に登場するモノは2つ。買った「備品」と、支払った「現金」です。どちらも資産の仲間ですね(第1章で確認した5要素の分類です)。
ステップ② 増えたか減ったか。 棚を手に入れたので備品(資産)は増えた。その代わりに現金(資産)は減った。取引の二面性が、そのまま「増えた・減った」の2つになっています。
ステップ③ 左右どちらに書くか。 ここでホームの法則です。備品(資産)のホームは借方(左)で、増えたのでホーム側 → 借方(左)。現金(資産)のホームも借方(左)ですが、減ったので反対側 → 貸方(右)。できあがった仕訳がこちらです。
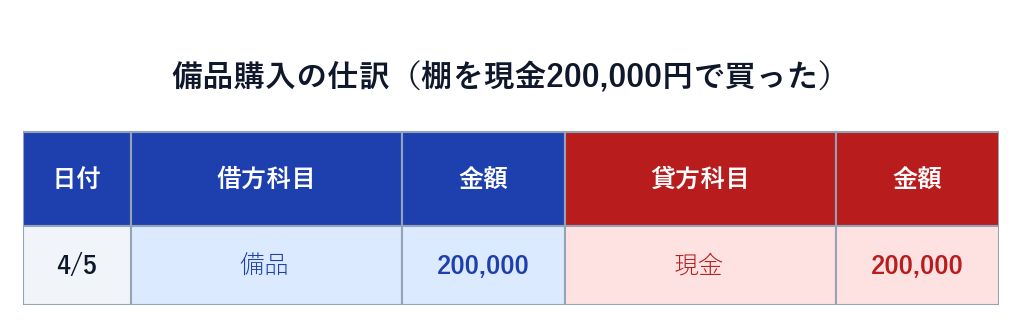
いかがでしょう。特別なひらめきは1つも要りませんでしたね。①科目 → ②増減 → ③左右を機械的にたどるだけで、仕訳は必ず完成します。この型を、これから何度もくり返して手になじませていきましょう。
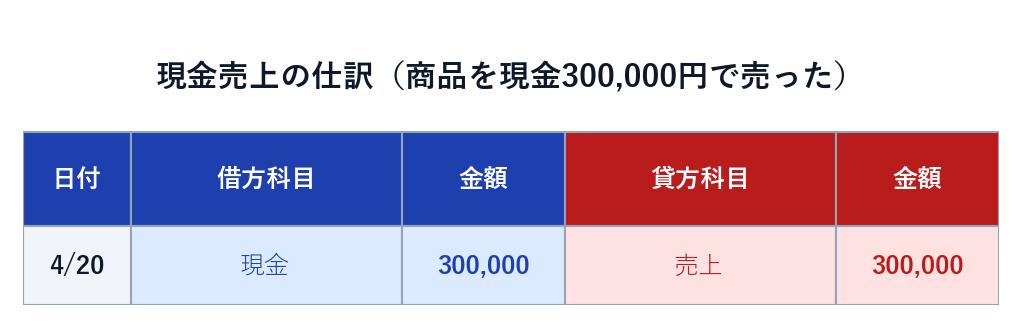
Q. 「4月20日、商品を売り上げ、代金300,000円を現金で受け取った」。この取引を3ステップで仕訳してください。
A.
- ①科目:受け取った「現金(資産)」と、売上という「売上(収益)」の2つ。
- ②増減:現金は増えた。売上が発生した(増えた)。
- ③左右:現金(資産)は増えたのでホーム側 → 借方(左)。売上(収益)のホームは貸方(右)で、増えたのでホーム側 → 貸方(右)。
できあがりは (借)現金 300,000 / (貸)売上 300,000。第1章で見た「現金が増えた(結果)」「売上が発生した(原因)」の二面性が、そのまま左右の記録になっています。
5. 基本取引を仕訳してみよう
3ステップに慣れるいちばんの方法は、たくさんの取引を実際に仕訳してみることです。ここでは、会社を始めてから日々よく起きる取引を、順番に仕訳していきましょう。ぜひ紙と鉛筆を用意して、解説を読む前に自分で書いてみてくださいね。
5.1 会社を作る ―― 開業の仕訳
「4月1日、元手として現金1,000,000円を出資し、会社を設立した」。登場するのは、手に入れた現金(資産)と、その出どころである資本金(純資産)です。現金は増えたのでホーム側の借方(左)。資本金(純資産)のホームは貸方(右)で、増えたのでホーム側の貸方(右)です。
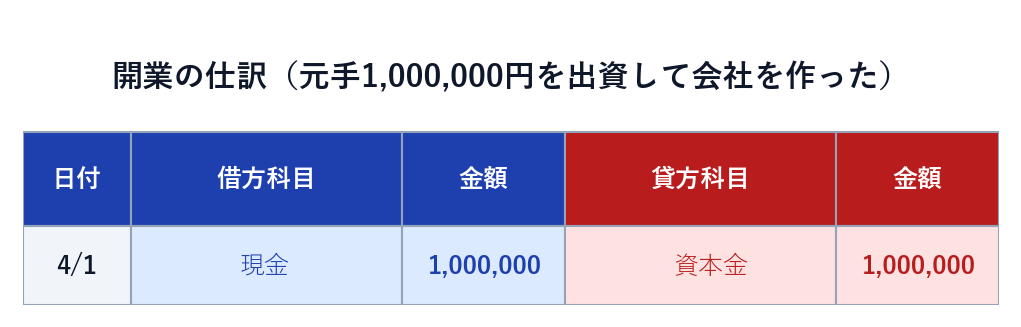
第1章のさいごに「なぜ現金が左で、資本金が右なの?」という疑問を残していましたね。答えはホームポジションでした。現金(資産)は増えたから借方(左)、資本金(純資産)は増えたから貸方(右)。もう、あなたの手で説明できるはずです。
5.2 お金を借りる ―― 借入の仕訳
「4月10日、銀行から現金500,000円を借り入れた」。手に入れた現金(資産)は増えたので借方(左)。借金である借入金(負債)は、あとで返す義務が増えたので、ホーム側の貸方(右)です。
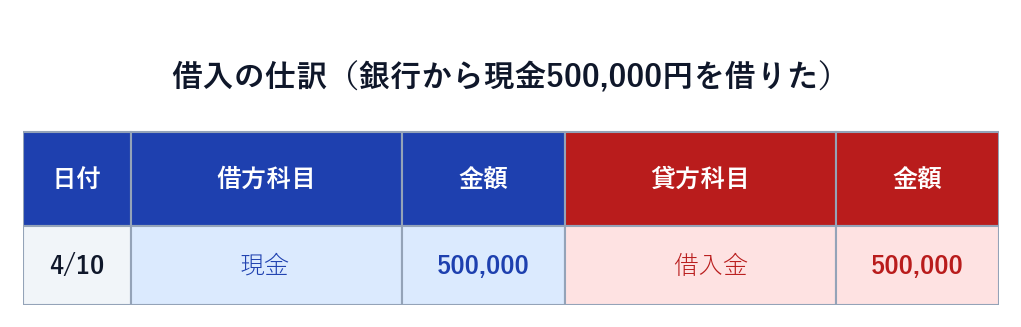
Q. 図2-7の開業と図2-8の借入は、どちらも借方(左)が「現金」です。では、この2つの取引のちがいは、どこに表れているでしょうか。
A. ちがいは貸方(右)の相手科目に表れています。開業は資本金(純資産)=返さなくてよいお金、借入は借入金(負債)=いつか返すお金でした。左側の「現金が増えた」という結果は同じでも、そのお金がどこから来たのか(出どころ)が右側でしっかり区別されているのです。これこそ、第1章で学んだ複式簿記の二面性の威力ですね。
5.3 費用を払う ―― 給料・家賃の仕訳
会社を続けていくには、いろいろな支払いが発生します。「4月25日、従業員に給料180,000円を現金で支払った」「4月28日、事務所の家賃90,000円を現金で支払った」。どちらも費用が発生する取引です。
給料(費用)のホームは借方(左)で、費用が発生した=増えたのでホーム側の借方(左)。支払った現金(資産)は減ったので反対側の貸方(右)。家賃も同じ考え方で、費用の勘定科目支払家賃を借方(左)、現金を貸方(右)に書きます。
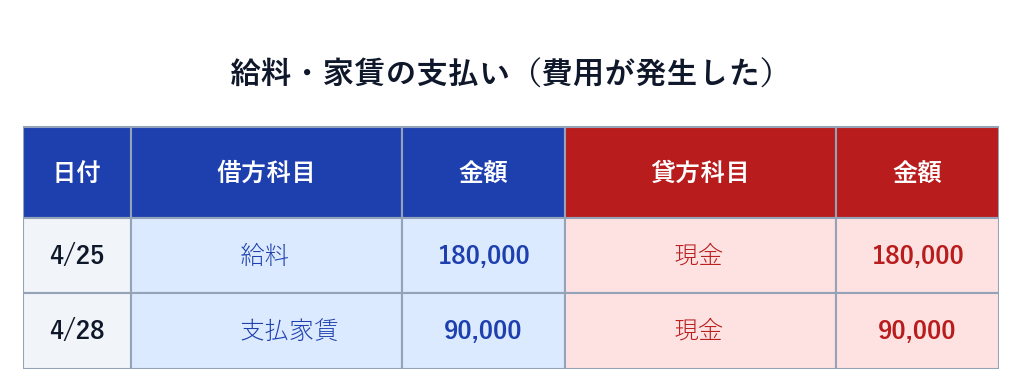
Q. 「給料」も「支払家賃」も、なぜ借方(左)に書くのでしょうか。5要素とホームポジションの言葉で説明してください。
A. どちらも費用の勘定科目だからです。費用のホームポジションは借方(左)。そして給料や家賃は、支払うことで費用が発生する=増える取引です。「増えたらホーム側」の法則により、費用は発生すると借方(左)に書く――これが理由です。ちなみに、支払いに使った現金(資産)は減るので、いつも反対側の貸方(右)に来ますね。
6. 貸借一致の原則 ―― 仕訳の検算
最後に、仕訳をチェックする強力な武器を1つお渡しします。それが貸借一致(たいしゃくいっち)の原則です。むずかしい名前ですが、言っていることはシンプルです。
なぜ必ず一致するのでしょう。それは第1章で学んだ取引の二面性そのものだからです。1つの取引を、同じ金額で左と右の両側に書く――だから合計が食いちがうはずがないのですね。これまで見てきた仕訳を確かめてみましょう。開業は左1,000,000=右1,000,000。備品購入は左200,000=右200,000。給料は左180,000=右180,000。すべてぴったり一致しています。
この原則は、自分の仕訳が正しいかを確かめる検算に使えます。仕訳を書いたら、必ず「左の合計と右の合計は同じかな?」と確認するクセをつけましょう。もし一致しなければ、それはどこかで書きまちがえたサイン。金額のミスや、片側を書き忘れたミスに、その場で気づけます。これが第1章で「複式簿記だけの強力な仕組み」とお伝えしたものの正体です。
Q. 「4月30日、商品600,000円を売り上げ、代金のうち400,000円を現金で受け取り、残り200,000円はあとで受け取ることにした(売掛金)」。この取引を仕訳し、貸借が一致することを確かめてください。
A. 登場する科目は3つです。受け取った現金(資産・増)、あとで受け取る権利の売掛金(資産・増)、そして売上(収益・発生)。現金も売掛金も資産が増えたので借方(左)、売上は収益の発生なので貸方(右)です。
(借)現金 400,000 / (貸)売上 600,000
(借)売掛金 200,000
借方(左)の合計は 400,000 + 200,000 = 600,000円。貸方(右)の合計は 600,000円。ぴったり一致しました。このように、片側に複数の科目が並ぶ仕訳でも、左右の合計は必ず一致します。
💡 第2章 要点まとめ
- 借方(かりかた)=左、貸方(かしかた)=右。日常の「借りる・貸す」とは無関係で、ただの位置の名前です。
- 5要素のホームポジション(定位置):資産・費用は借方(左)、負債・純資産・収益は貸方(右)。これはB/S・P/Lの形と同じです。
- 仕訳の黄金ルール:増えたらホーム側、減ったら反対側に書く。費用・収益は「発生した=増えた」と読みかえます。
- 仕訳を作る3ステップ:①どの勘定科目か → ②増えたか減ったか → ③ホームの法則で左右に置く。
- 科目が分かれば 科目 → 5要素 → ホーム の順で、置く位置が自動的に決まります。
- 基本の仕訳:開業は(借)現金/(貸)資本金、借入は(借)現金/(貸)借入金、費用の支払いは(借)費用の科目/(貸)現金。
- 貸借一致の原則:どんな仕訳でも借方合計=貸方合計。書いたら必ず左右の合計をそろえて検算しましょう。
- 片側に複数の科目が並ぶ仕訳でも、左右の合計は必ず一致します。
おつかれさまでした。これで、身のまわりの取引をあなた自身の手で仕訳できるようになりました。ホームポジションと3ステップ、そして貸借一致の検算――この3点セットは、この先ずっとあなたを支える基礎になります。次の第3章「帳簿への記録」では、こうして作った仕訳を帳簿(仕訳帳・総勘定元帳)に書き写し、最後に試算表としてまとめるまでの流れ、いわゆる簿記一巡を見ていきます。日々の仕訳が、どうやって1年分の成績表へと育っていくのか。その全体像をつかみに行きましょう。
✍️ 演習(クリックで解答表示)
第2章で学んだ「ホームポジション」「増えたらホーム側・減ったら反対側」「3ステップ」を、実際に手を動かして確かめましょう。仕訳の問題は、まず紙に自分で書いてから解答を開いてくださいね。書いた仕訳は、必ず借方(左)の合計=貸方(右)の合計になっているか検算しましょう。
問 1 次の(a)〜(f)は、それぞれ借方(左)・貸方(右)のどちらに書きますか。ホームポジションと「増えたらホーム側、減ったら反対側」で考えてください。
(a) 資産が増えた (b) 負債が増えた (c) 費用が発生した (d) 収益が発生した (e) 資産が減った (f) 純資産が増えた
解答を見る
まず各要素のホーム(定位置)を思い出します。資産・費用は借方(左)、負債・純資産・収益は貸方(右)がホームです。
(a) 資産が増えた → ホーム側 → 借方(左)
(b) 負債が増えた → ホーム側 → 貸方(右)
(c) 費用が発生した(増えた)→ ホーム側 → 借方(左)
(d) 収益が発生した(増えた)→ ホーム側 → 貸方(右)
(e) 資産が減った → 反対側 → 貸方(右)
(f) 純資産が増えた → ホーム側 → 貸方(右)
問 2 次の取引を仕訳してください。
「元手として現金500,000円を出資し、会社を設立した。」
解答を見る
①科目:受け取った現金(資産)と、その出どころの資本金(純資産)。
②増減:現金が増えた、資本金が増えた。
③左右:現金(資産・増)→ 借方(左)、資本金(純資産・増)→ 貸方(右)。
(借)現金 500,000 / (貸)資本金 500,000
検算:借方500,000 = 貸方500,000 で一致します。
問 3 次の取引を仕訳してください。
「事務用の備品を現金120,000円で購入した。」
解答を見る
備品(資産)が増え、現金(資産)が減った取引です。備品は増えたのでホーム側の借方(左)、現金は減ったので反対側の貸方(右)に書きます。
(借)備品 120,000 / (貸)現金 120,000
検算:借方120,000 = 貸方120,000 で一致します。資産(現金)が別の資産(備品)に姿を変えた取引ですね。
問 4 次の取引を仕訳してください。
「銀行から現金700,000円を借り入れた。」
解答を見る
現金(資産)が増え、借入金(負債)が増えた取引です。現金は増えたのでホーム側の借方(左)、借入金(負債)はホームが貸方(右)で、増えたのでホーム側の貸方(右)です。
(借)現金 700,000 / (貸)借入金 700,000
検算:借方700,000 = 貸方700,000 で一致します。
問 5 次の(1)(2)の取引を、それぞれ仕訳してください。
(1) 従業員に給料250,000円を現金で支払った。
(2) 電気代・水道代など30,000円を現金で支払った(水道光熱費)。
解答を見る
どちらも費用が発生し、現金(資産)が減った取引です。費用のホームは借方(左)、費用が発生したのでホーム側の借方(左)。支払った現金は減ったので反対側の貸方(右)です。
(1) (借)給料 250,000 / (貸)現金 250,000
(2) (借)水道光熱費 30,000 / (貸)現金 30,000
検算:(1)は250,000=250,000、(2)は30,000=30,000。どちらも一致します。
問 6 次の(1)(2)の取引を、それぞれ仕訳してください。
(1) 商品を売り上げ、代金450,000円を現金で受け取った。
(2) 借入金のうち200,000円を、現金で返済した。
解答を見る
(1) 現金(資産)が増え、売上(収益)が発生した取引です。現金は増えたので借方(左)、売上は収益の発生なのでホーム側の貸方(右)。
(借)現金 450,000 / (貸)売上 450,000
(2) 借入金(負債)が減り、現金(資産)が減った取引です。借入金のホームは貸方(右)で、返済して減ったので反対側の借方(左)。現金は減ったので貸方(右)です。
(借)借入金 200,000 / (貸)現金 200,000
検算:(1)は450,000=450,000、(2)は200,000=200,000。どちらも一致します。負債が減ると借方(左)に来る、という「反対側」の動きに注目してください。
問 7 次の取引を仕訳し、借方合計と貸方合計が一致することを確かめてください。
「商品を800,000円で売り上げ、代金のうち500,000円を現金で受け取り、残り300,000円はあとで受け取ることにした(売掛金)。」
解答を見る
登場する科目は3つ。受け取った現金(資産・増)、あとで受け取る権利の売掛金(資産・増)、そして売上(収益・発生)です。現金も売掛金も資産が増えたので借方(左)、売上は収益の発生なので貸方(右)に書きます。
(借)現金 500,000 / (貸)売上 800,000
(借)売掛金 300,000
検算:借方合計 = 500,000 + 300,000 = 800,000円、貸方合計 = 800,000円。ぴったり一致します。片側に複数の科目が並んでも、左右の合計は必ずそろいます。
問 8 次の仕訳は「事務所の家賃を現金で支払った」取引です。空欄 [ ア ] に入る勘定科目を答えてください。
(借)[ ア ] 90,000 / (貸)現金 90,000
解答を見る
現金(資産)が減って貸方(右)に来ているので、借方(左)には「支払った家賃=費用」が入ります。家賃を支払ったときの費用の勘定科目は支払家賃です。費用のホームは借方(左)なので、位置も合っています。
[ ア ] = 支払家賃
完成した仕訳:(借)支払家賃 90,000 / (貸)現金 90,000(借方90,000=貸方90,000で一致)。
問 9 次の(a)〜(c)の説明は、正しければ○、まちがっていれば×を付け、×の場合は正しい内容を書いてください。
(a) 借方は「左」、貸方は「右」という位置の名前にすぎない。
(b) 収益は、発生すると借方(左)に書く。
(c) 資産が減ったときは、ホームの反対側である貸方(右)に書く。
解答を見る
(a) ○。借方・貸方は日常の「借りる・貸す」とは無関係で、ただの左右の名前です。
(b) ×。収益のホームは貸方(右)です。収益は発生すると(増えると)ホーム側の貸方(右)に書きます。
(c) ○。資産のホームは借方(左)なので、減ったときは反対側の貸方(右)に書きます。
プレミアム会員の質問とAI回答を共有(回答の閲覧はプレミアム会員限定) 分野別の質問一覧を見る →
