第5章 現金と預金 ― 現金過不足・小口現金・当座借越
現金の範囲、現金過不足、当座預金と当座借越、小口現金とインプレスト・システムなど、現金預金の記帳を解説します。
🎯 この章でマスターしておきたいこと
- 簿記上の「現金」の範囲:通貨だけでなく、通貨代用証券(他人振出しの小切手・送金小切手・普通為替証書など)も現金として扱う
- 現金過不足の一連の処理:発生時 → 原因判明時 → 決算時(雑損・雑益)の3ステップ
- 普通預金・定期預金の扱いと、銀行ごとに勘定を分ける口座別管理
- 当座預金と小切手の仕組み(振り出す側・受け取る側で仕訳がどう変わるか)
- 当座借越を、決算時に当座借越(負債)へ振り替える方法
- 小口現金(定額資金前渡制度)の流れと、補給の仕訳
📚 本章の流れ
1. 簿記の「現金」は範囲が広い ―― 通貨と通貨代用証券
1.1 「現金」勘定が扱うもの
まず、いちばん大事なところから。簿記でいう現金(げんきん)とは、お札や硬貨だけではありません。すぐに(そのまま銀行や郵便局に持ち込めば)通貨に換えられる証券も、まとめて「現金」勘定で処理します。この、通貨の代わりになる証券のことを通貨代用証券(つうかだいようしょうけん)といいます。
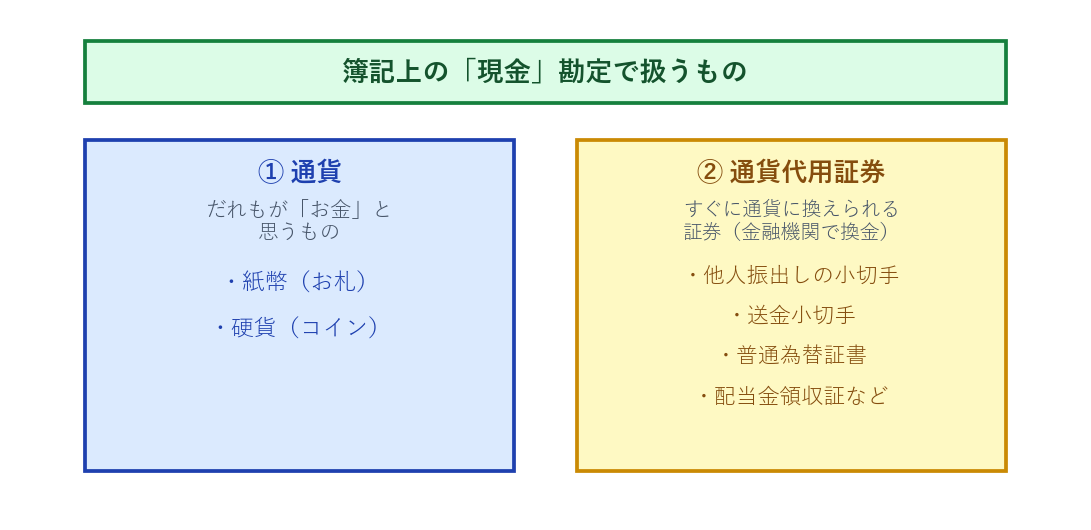
通貨代用証券の代表選手は、次のようなものです。名前は少しむずかしそうですが、どれも「金融機関に持って行けばすぐお金になる紙」だとイメージすれば十分です。
- 他人振出しの小切手:取引相手が振り出した小切手。銀行に持ち込めば額面どおりのお金を受け取れます。(詳しくは第4節で扱います)
- 送金小切手・普通為替証書:遠くの相手にお金を送るときに使う証券。郵便局や銀行で通貨に換えられます。
- 配当金領収証:株式の配当金を受け取るための証券。これも金融機関で換金できます。
Q. 次の(a)〜(d)のうち、簿記上の「現金」勘定で処理するものはどれでしょうか。
(a) 商品を売り、代金として取引先が振り出した小切手を受け取った
(b) 送金小切手を受け取った
(c) 当社の普通預金口座に振り込まれた
(d) 郵便局で普通為替証書を受け取った
A.
- (a) 現金(他人振出しの小切手は通貨代用証券)
- (b) 現金(送金小切手は通貨代用証券)
- (c) 現金ではない(普通預金勘定で処理します)
- (d) 現金(普通為替証書は通貨代用証券)
ポイントは「その紙を金融機関に持って行けば、すぐ通貨になるか?」という問いです。(a)(b)(d)はいずれも Yes なので現金。(c)は最初から預金への入金なので、現金ではなく普通預金として記録します。
2. 現金過不足 ―― 合わないときの3ステップ
2.1 帳簿と実際が合わない、そのときどうする?
会社では定期的に、金庫の中の現金を実際に数えて、帳簿上の現金残高と実際の有高(ありだか)が一致しているかを確認します。ところが、レジの打ちまちがいや記帳もれなどで、両者が食いちがうことがあります。このズレを一時的に受け止めておくための勘定が現金過不足(げんきんかぶそく)です。
ここで大事なのは、現金過不足の処理は1回では終わらないということ。次の図のように、①発生時 → ②原因判明時 → ③決算時の3ステップで進みます。
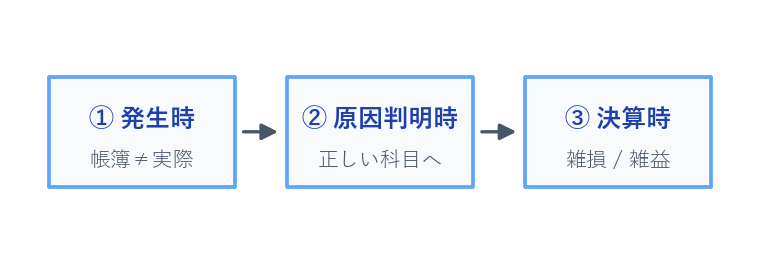
2.2 ステップ①:発生時 ―― まず「現金過不足」で受け止める
ポイントは、実際の現金を正しい金額に合わせること。帳簿より実際が少なければ現金を減らし、多ければ現金を増やします。相手科目は、原因がまだ分からないので、いったん現金過不足で受けておきます。
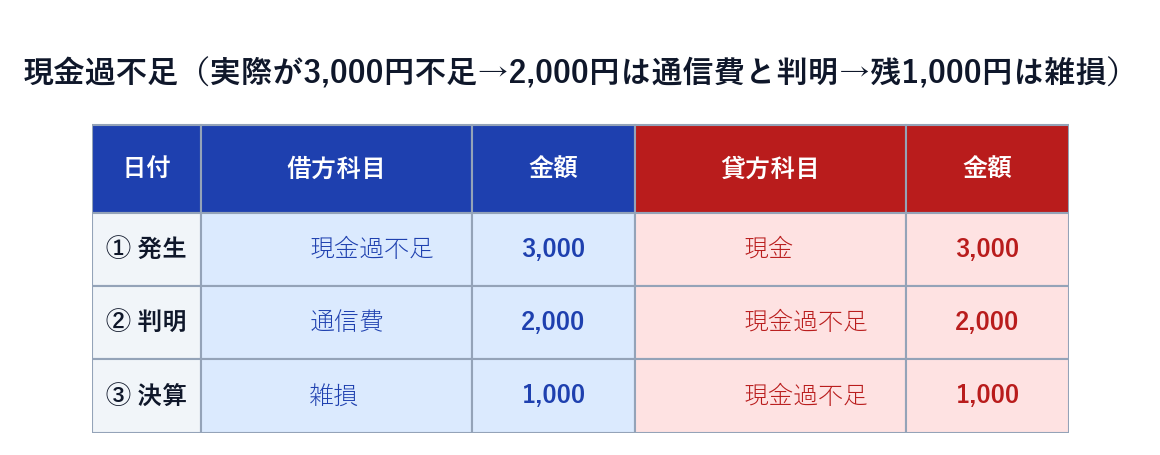
たとえば、帳簿残高は50,000円なのに、実際に数えたら47,000円しかなかった(3,000円不足)としましょう。実際に合わせて現金を3,000円減らします。
(借)現金過不足 3,000 / (貸)現金 3,000
逆に、実際のほうが多かった(過剰だった)ときは、現金を増やして貸方に現金過不足を置きます。「実際に合わせる」——これさえ守れば、借方・貸方で迷いません。
Q. 現金の帳簿残高は80,000円だが、実際に数えたら83,000円あった(3,000円の過剰)。発生時の仕訳を書いてください。
A. 実際(83,000円)に合わせるため、現金を3,000円増やします。相手はまだ原因不明なので現金過不足です。
(借)現金 3,000 / (貸)現金過不足 3,000
借方・貸方とも3,000円で一致。過剰のときは現金が借方(増加)、現金過不足が貸方に来ます。
2.3 ステップ②:原因判明時 ―― 正しい科目へ振り替える
あとで原因が分かったら、現金過不足を消して、本来の正しい科目に置きかえます。さきほどの「3,000円不足」の例で、調べたところ2,000円は通信費(切手代)の記帳もれだと判明したとしましょう。
(借)通信費 2,000 / (貸)現金過不足 2,000
発生時に借方へ置いた現金過不足を、今度は貸方に置いて打ち消して(相殺して)います。これで現金過不足の残高は、3,000 − 2,000 = 1,000円(借方)だけ残ります。
2.4 ステップ③:決算時 ―― 残りは雑損・雑益へ
決算日を迎えても原因が分からずに残ってしまった現金過不足は、そのままにできません。次のように振り替えて、現金過不足をゼロにします。
- 借方に残った現金過不足(=不足の残り)→ 雑損(ざっそん)(費用)へ
- 貸方に残った現金過不足(=過剰の残り)→ 雑益(ざつえき)(収益)へ
さきほどの例では、原因不明のまま1,000円(借方)が残っていました。決算でこれを雑損に振り替えます。
(借)雑損 1,000 / (貸)現金過不足 1,000
ここまでの3ステップを、1枚の仕訳表で並べてみましょう。同じ現金過不足勘定が、発生時は借方、判明時と決算時は貸方に現れ、最後にきれいに消えていくのが見えるはずです。
3. 普通預金・定期預金と、口座別の管理
3.1 預金にもいろいろな種類がある
会社は現金だけでなく、銀行の預金も使います。日商簿記3級で登場する主な預金は、次の3つです。
- 普通預金(ふつうよきん):いつでも預け入れ・引き出しができる、いちばん身近な預金。すべて資産です。
- 定期預金(ていきよきん):一定期間引き出さない約束で預ける預金。利息が高めです。これも資産。
- 当座預金(とうざよきん):小切手の支払いに使う、商売専用の預金(次の第4節でくわしく)。
たとえば「現金100,000円を普通預金に預け入れた」なら、資産である普通預金が増え、資産である現金が減ります。
(借)普通預金 100,000 / (貸)現金 100,000
3.2 銀行ごとに勘定を分ける ―― 口座別管理
会社が複数の銀行に口座を持っていると、「どの銀行にいくらあるのか」を分けて管理したくなります。そこで実務では、「普通預金A銀行」「普通預金B銀行」のように、勘定科目に銀行名を付けて口座別に記録することがあります。日商簿記3級でもこの形式が出題されます。
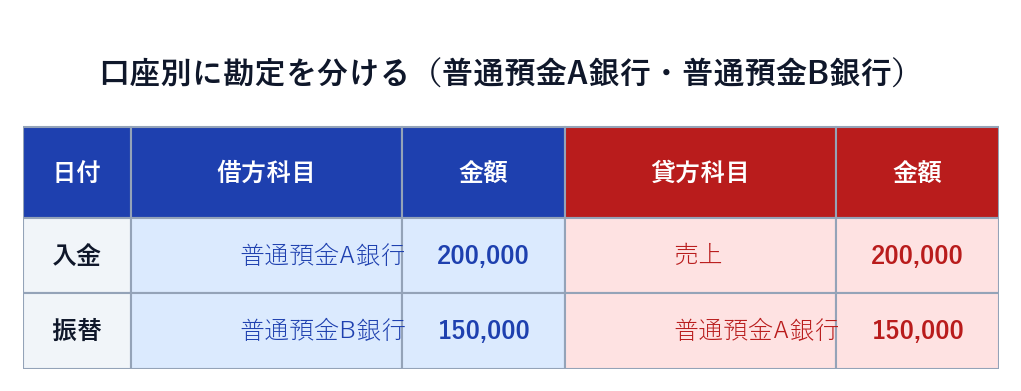
図5-7の下の行、「A銀行からB銀行へ150,000円を振り替えた」という取引に注目してください。増えたB銀行(資産)を借方、減ったA銀行(資産)を貸方に書きます。同じ「普通預金」でも、銀行が違えば別々の勘定として扱うのがポイントです。
Q. 買掛金80,000円を支払うため、B銀行の普通預金口座から振り込んだ(口座別管理を採用)。仕訳を書いてください。
A. 買掛金(負債)が減り、普通預金B銀行(資産)が減ります。
(借)買掛金 80,000 / (貸)普通預金B銀行 80,000
「どの口座から払ったか」を勘定科目名にはっきり残すのが口座別管理です。借方・貸方とも80,000円で一致しています。
4. 当座預金と小切手 ―― 振り出す側・受け取る側
4.1 当座預金とは
当座預金(とうざよきん)は、小切手(こぎって)を使って支払いをするための、商売専用の預金です。利息は付きませんが、そのぶん多額の支払いを小切手1枚で安全に済ませられる便利さがあります。もちろん資産です。
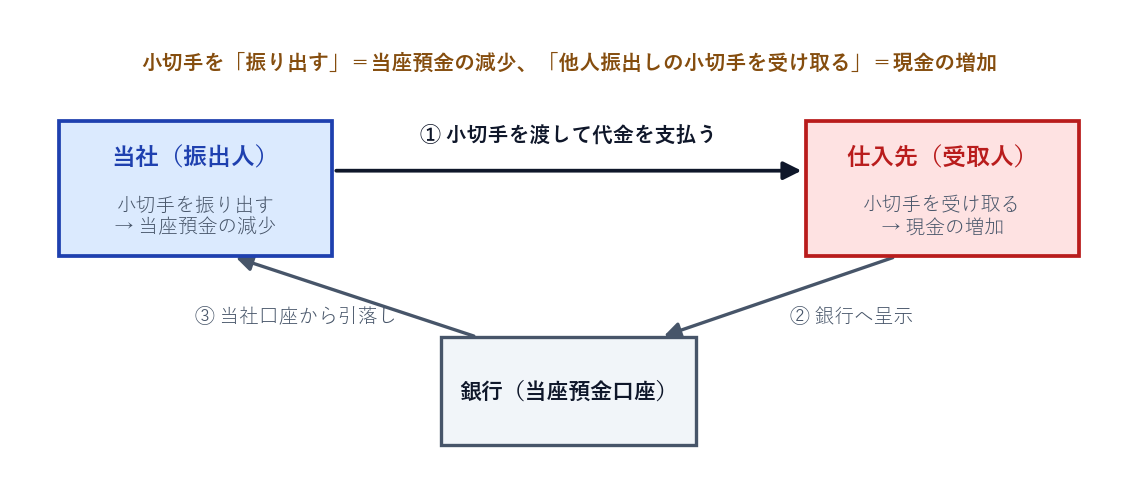
小切手とは、「この紙を銀行に持って行けば、わたしの当座預金からお金を払います」という支払いの約束を書いた紙です。小切手を作って相手に渡すことを「振り出す(ふりだす)」といいます。
4.2 小切手を「振り出す」側の仕訳
当社が支払いのために小切手を振り出すと、その分だけ当座預金が減ります。たとえば「買掛金200,000円を支払うため、小切手を振り出した」なら、こうです。
(借)買掛金 200,000 / (貸)当座預金 200,000
実際に銀行口座からお金が引き落とされるのは、相手が小切手を銀行に持ち込んだ後ですが、簿記では小切手を振り出した時点で当座預金を減らして記録します。ここは決まりとして覚えてしまいましょう。
4.3 小切手を「受け取る」側の仕訳
いっぽう、当社が他人(取引先)の振り出した小切手を受け取ったときは、第1節で学んだとおり現金の増加として処理します。たとえば「商品を売り上げ、代金150,000円を先方振出しの小切手で受け取った」なら、こうです。
(借)現金 150,000 / (貸)売上 150,000
Q. 同じ「小切手」でも立場で仕訳が変わります。次の2つを書き分けてください。
(1) 商品300,000円を仕入れ、代金は小切手を振り出して支払った。
(2) 商品300,000円を売り上げ、代金は先方が振り出した小切手で受け取った。
A.
(1) 自分が振り出す → 当座預金が減少。
(借)仕入 300,000 / (貸)当座預金 300,000
(2) 他人振出しを受け取る → 現金が増加。
(借)現金 300,000 / (貸)売上 300,000
どちらも借方・貸方は300,000円で一致。「振り出す=当座預金」「受け取る(他人振出し)=現金」の対比を、この2問でしっかり固めましょう。
5. 当座借越 ―― 決算で負債へ振り替える
5.1 残高を超えて小切手を振り出す?
ふつう、当座預金の残高を超える小切手は決済できません。ところが、あらかじめ銀行と当座借越契約(とうざかりこしけいやく)を結んでおくと、残高を超えた分を、一定額まで銀行が立て替えてくれるようになります。この立て替えてもらっている状態を当座借越といいます。要するに銀行からの一時的な借金ですね。
たとえば、当座預金の残高が120,000円しかないのに、150,000円の小切手を振り出したとします。日々の記帳では、当座預金勘定をそのまま減らして記録します。
(借)買掛金 150,000 / (貸)当座預金 150,000
この結果、当座預金勘定は貸方残高30,000円(=マイナスの状態)になります。資産である当座預金が貸方残高になっているのは不自然ですね。そこで登場するのが、決算での振替です。
5.2 決算時に「当座借越」(負債)へ振り替える
決算日に当座預金が貸方残高(マイナス)になっているときは、そのマイナス分を当座借越勘定(負債)へ振り替えます。これは第1章で学んだ「借入金」と同じ、あとで返す義務=負債です。
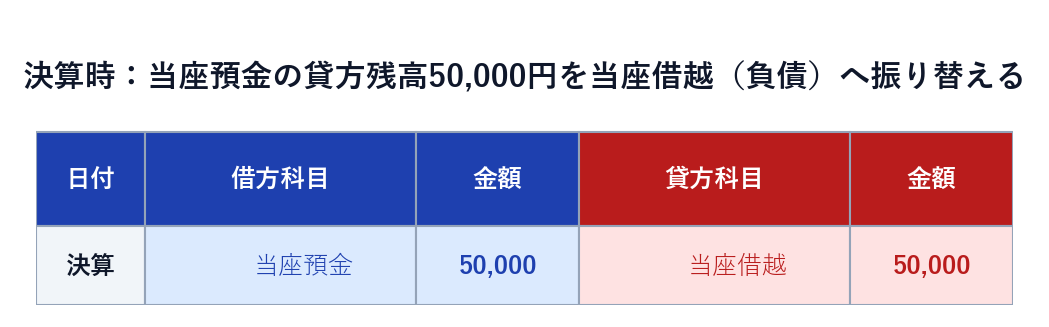
図5-5では、当座預金の貸方残高50,000円を当座借越に振り替えています。借方に当座預金を置くことで、貸方残高だった当座預金がゼロに戻り、代わりに当座借越(負債)50,000円が計上されます。この当座借越は、翌期首に逆の仕訳(借方:当座借越/貸方:当座預金)で元に戻します。これを再振替仕訳(さいふりかえしわけ)といい、経過勘定などとあわせて第11章でくわしく扱います。
Q. 決算日、当座預金勘定が貸方残高40,000円となっていた。決算で必要な振替仕訳を書いてください。
A. 当座預金の貸方残高(マイナス)を、負債の当座借越へ振り替えます。
(借)当座預金 40,000 / (貸)当座借越 40,000
借方に当座預金を置くと貸方残高が打ち消されてゼロになり、代わりに当座借越(負債)40,000円が残ります。借方・貸方とも40,000円で一致しています。
6. 小口現金 ―― 定額資金前渡制度
6.1 少額の支払い専用のお財布
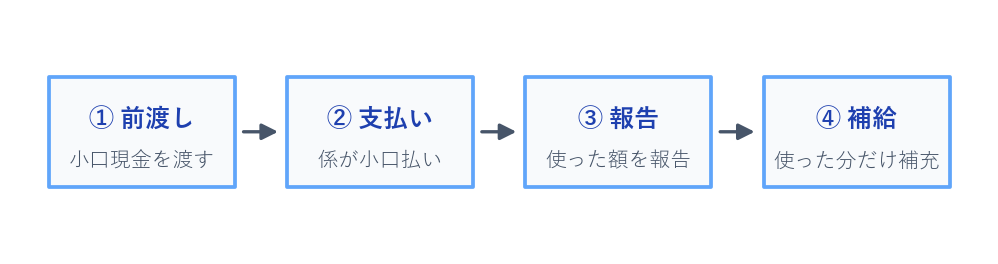
切手代・お茶代・電車賃といったちょっとした支払いまで、いちいち経理担当者が当座預金から払っていたら大変です。そこで、各部署の小口係(こぐちがかり)に少額の現金をあらかじめ渡しておき、日々の細かい支払いはそこから済ませてもらう仕組みが使われます。この手元の少額現金を小口現金(こぐちげんきん)といい、資産です。
もっとも一般的なのが定額資金前渡制度(ていがくしきんまえわたしせいど)、別名インプレスト・システムです。あらかじめ「毎週◯円」と一定額を決めておき、使った分だけを定期的に補給して、常に元の一定額に戻すのが特徴です。流れを図で見てみましょう。
6.2 前渡し・報告・補給の仕訳
順を追って仕訳を見ていきます。まず、小口係に一定額を前渡しします。ここでは「小切手を振り出して30,000円を前渡しした」としましょう。小口現金(資産)が増え、当座預金(資産)が減ります。
(借)小口現金 30,000 / (貸)当座預金 30,000
1週間後、小口係から「通信費2,000円、旅費交通費3,000円、消耗品費1,500円を支払いました」と報告を受け、同額を小切手で補給したとします。報告によって使った費用が確定し、同時に使った分(合計6,500円)を補給して小口現金を元の30,000円に戻します。
(借)通信費 2,000/旅費交通費 3,000/消耗品費 1,500 / (貸)当座預金 6,500
「あれ、小口現金が出てこない?」と思ったかもしれませんね。報告と補給を同時に行う場合、使った分(小口現金の減少)と補給(小口現金の増加)が同額で打ち消し合うため、小口現金勘定は動かさず、費用の相手を直接ぜんぶ当座預金にできるのです。借方合計 2,000+3,000+1,500 = 6,500円、貸方 6,500円で一致します。
Q. 定額資金前渡制度を採用。小口係から「旅費交通費4,000円、消耗品費2,500円を支払った」と報告を受け、ただちに同額の小切手を振り出して補給した。報告と補給の仕訳を書いてください。
A. 報告と補給が同時なので、使った費用を借方に並べ、貸方は補給の当座預金でまとめます。
(借)旅費交通費 4,000/消耗品費 2,500 / (貸)当座預金 6,500
借方合計 4,000+2,500 = 6,500円、貸方 6,500円で一致。補給後、小口現金は元の一定額に戻ります。
💡 第5章 要点まとめ
- 簿記上の現金は、通貨(お札・硬貨)に加えて通貨代用証券(他人振出しの小切手・送金小切手・普通為替証書・配当金領収証など)も含む。
- 他人振出しの小切手を受け取ったら現金、自分が小切手を振り出したら当座預金の減少。混同に注意。
- 現金過不足は3ステップ:①発生時は実際に合わせて現金過不足で受ける → ②原因判明時は正しい科目へ振替 → ③決算時に残った分を雑損(費用)・雑益(収益)へ。
- 普通預金・定期預金・当座預金はいずれも資産。複数口座は「普通預金A銀行」のように銀行名を付けて口座別に管理できる。
- 当座預金は小切手の支払いに使う商売専用の預金。小切手を振り出すと当座預金が減る。
- 当座借越は当座預金残高を超えた立替え(銀行からの一時的な借金)。決算時に当座預金の貸方残高を当座借越(負債)へ振り替える。
- 小口現金は少額支払い専用の手元現金。定額資金前渡制度では使った分だけ補給して常に一定額に戻す。報告と補給が同時なら費用の相手は当座預金でまとめられる。
おつかれさまでした。現金・預金まわりは、勘定科目こそ多いものの、「実際に合わせる」「振り出す側か受け取る側か」「決算で振り替える」という共通の考え方でつながっています。ここが押さえられれば、会社のお金の出入りをかなり正確に記録できるようになりました。次の第6章「手形と電子記録債権」では、小切手と似ているようで少しちがう「手形(てがた)」という支払いの道具、そして近年広がっている電子記録債権(でんさい)を学びます。「支払いの約束を紙や電子データで記録する」という、この章の延長線上にある話です。引き続き、一歩ずつ進んでいきましょう。
📝 演習問題つきの「学習版」もあります(無料)
この章の内容を、演習問題つきでもう一歩深く学べます。理解度を試したい方はこちら。
演習つき学習版で第5章を学ぶ →無料会員登録すると、メモや学習時間の記録などの機能も使えます。