第3章 帳簿への記録 ― 仕訳帳・総勘定元帳・試算表
仕訳帳から総勘定元帳への転記、合計試算表・残高試算表・合計残高試算表の作り方と、試算表で誤りを見つける方法を解説します。
🎯 この章でマスターしておきたいこと
- 取引から財務諸表までの簿記一巡(ぼきいちじゅん)の流れを、順番に言えること
- 仕訳帳と総勘定元帳の役割のちがい ―― 「日付順の記録」と「科目ごとの集計」
- 仕訳を勘定口座へ写す転記(てんき)のやり方。借方は借方へ、貸方は貸方へ
- T字勘定(Tじかんじょう)を使って、各勘定の残高を求められること
- 3種類の試算表 ―― 残高試算表・合計試算表・合計残高試算表のちがいと作り方
- 試算表で見つかる誤りと見つからない誤りの区別
📚 本章の流れ
1. 簿記一巡の流れ ―― 取引から財務諸表までの地図
まずは、簿記の全体像から見ていきましょう。会社の1年間の簿記は、決まった順番で進みます。この一連の流れを簿記一巡(ぼきいちじゅん)の手続きと呼びます。バラバラに見える作業も、この地図の上に置くと「今どこをやっているのか」がはっきりします。
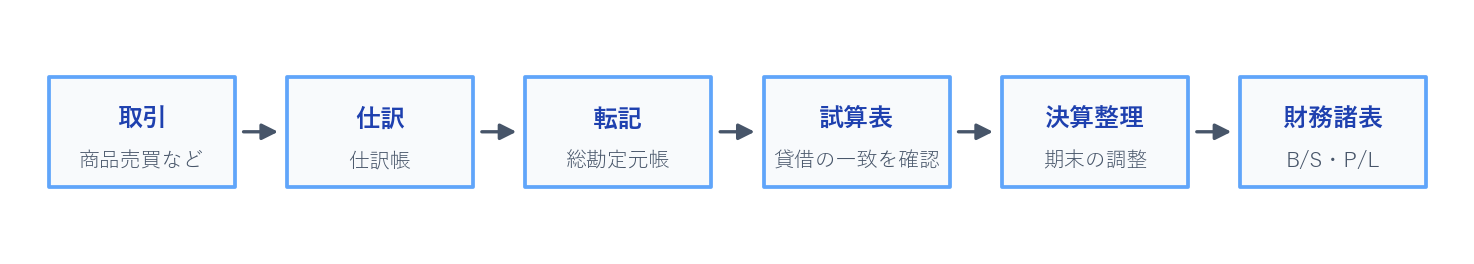
それぞれのステップを、ひとことで説明しておきます。
- ① 取引:商品を売る、給料を払うなど、会社の財産が動くできごと。すべての出発点です。
- ② 仕訳:取引を借方・貸方に分けて記録します。書き込む帳簿が仕訳帳(しわけちょう)です。第2章でやった作業ですね。
- ③ 転記:仕訳を、科目ごとの帳簿である総勘定元帳(そうかんじょうもとちょう)へ写します。
- ④ 試算表:転記が正しくできたかを検算するために、試算表(しさんひょう)を作ります。
- ⑤ 決算整理:期末に、正しい数字にするための調整をします(第11章以降でじっくり扱います)。
- ⑥ 財務諸表:最後に貸借対照表(B/S)と損益計算書(P/L)を作って完成です。
①と②は取引が起きるたびに毎日行い、③以降はまとめて(多くは月末や期末に)行う、というイメージを持っておくと分かりやすいでしょう。この章では、地図の前半(①〜④)――とくに②仕訳帳・③転記・④試算表を、順番に歩いていきます。
2. 仕訳帳 ―― 取引を日付順に記録する
簿記一巡の出発点、仕訳帳から見ていきましょう。仕訳帳とは、その名のとおり仕訳を書きつけていく帳簿です。取引が起きた順(=日付順)に、上から下へ仕訳を並べていきます。会社のすべての取引が、まずここに集まってくる「入り口」の帳簿だと考えてください。
具体例で見てみましょう。ある株式会社(A社)の4月の取引を、順に仕訳したものが次の図です。第2章で学んだホームポジションを思い出しながら見てくださいね。
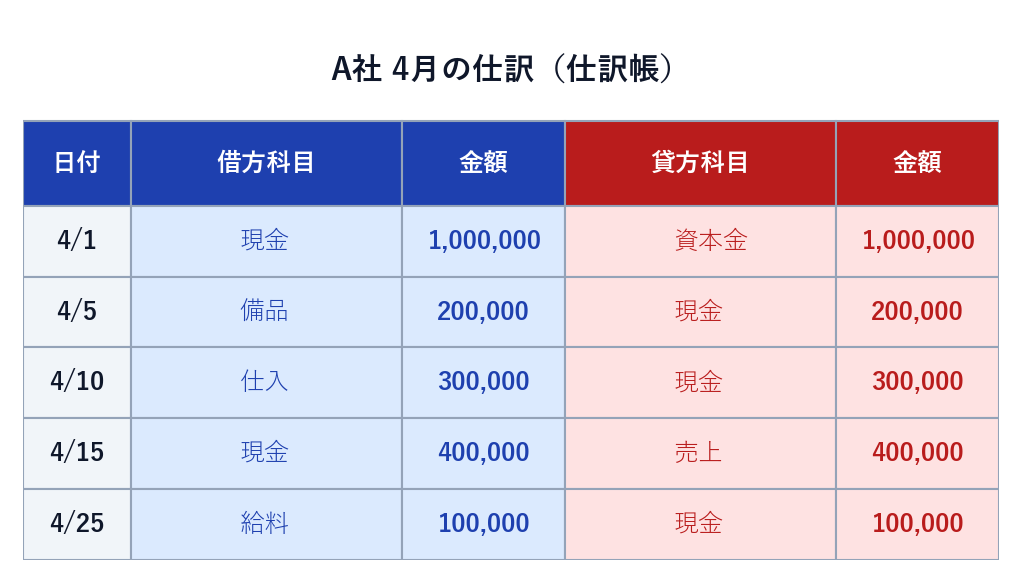
この5つの取引が、どんなできごとだったのかを確認しておきましょう。
- 4/1 元手として現金1,000,000円の出資を受け、会社を設立した → (借)現金/(貸)資本金
- 4/5 備品(パソコンや棚)を200,000円で買い、現金で払った → (借)備品/(貸)現金
- 4/10 商品を300,000円で仕入れ、現金で払った → (借)仕入/(貸)現金
- 4/15 商品を400,000円で売り、現金で受け取った → (借)現金/(貸)売上
- 4/25 給料100,000円を現金で支払った → (借)給料/(貸)現金
どの仕訳も、借方の金額と貸方の金額がぴったり一致していますね。この「1つの仕訳の中で貸借が一致する」というのが、第2章で学んだ貸借平均の原理でした。仕訳帳は、この原理を守った仕訳が積み重なっていく帳簿なのです。
Q. 図3-2の仕訳帳で、「現金」という科目が使われている取引はいくつあるでしょうか。また、そのうち現金が増えた取引と減った取引を、それぞれ挙げてください。
A. 現金が登場するのは、4/1・4/5・4/10・4/15・4/25 の5取引すべてです。
・増えた(借方に現金):4/1(資本金1,000,000)、4/15(売上400,000)
・減った(貸方に現金):4/5(備品200,000)、4/10(仕入300,000)、4/25(給料100,000)
このように、同じ「現金」でも取引ごとにあちこちの仕訳に散らばって登場します。仕訳帳を眺めただけでは「結局、現金は今いくら残っているの?」がすぐには分かりませんね。そこで登場するのが、次の総勘定元帳です。
3. 転記 ―― 仕訳を総勘定元帳へ写す
仕訳帳に書いた仕訳を、こんどは科目ごとの帳簿に写し替えます。この作業を転記(てんき)といい、写し先の帳簿を総勘定元帳(そうかんじょうもとちょう)、略して元帳(もとちょう)と呼びます。総勘定元帳には、現金なら現金、売上なら売上、というように勘定科目ごとの「口座(こうざ)」が用意されていて、その口座のことを勘定(かんじょう)といいます。
3.1 転記のルール ―― 借方は借方へ、貸方は貸方へ
転記のやり方は、驚くほどシンプルです。ルールはたった1つ。
4/1の仕訳「(借)現金 1,000,000 /(貸)資本金 1,000,000」を例に、転記の様子を見てみましょう。
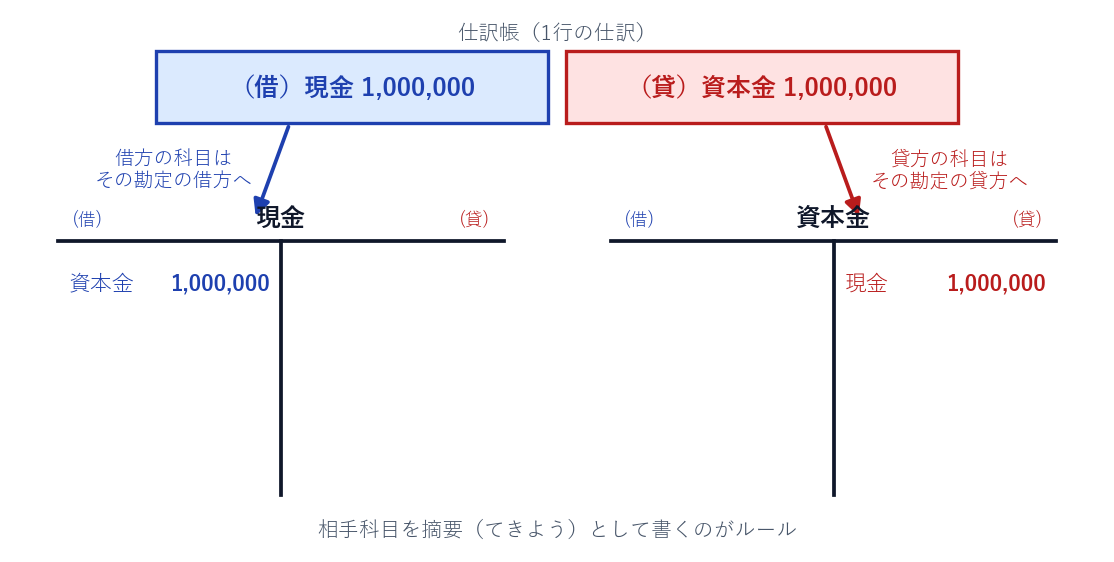
ここで1つ、細かいけれど大切なルールがあります。勘定に転記するとき、金額の横に書くのはその科目自身の名前ではなく、仕訳の「相手方」の科目名です。現金勘定の借方には「現金」ではなく「資本金」と書き、資本金勘定の貸方には「資本金」ではなく「現金」と書きます。この相手科目の名前を摘要(てきよう)といい、「この金額はどの取引から来たのか」を示す手がかりになります。
3.2 T字勘定 ―― 勘定を「T」の形で書く
実務の総勘定元帳はきちんとした罫線の帳簿ですが、簿記の学習では、勘定をアルファベットの「T」の形に略して書きます。これをT字勘定(Tじかんじょう)、またはTフォームと呼びます。横棒の上に勘定名を書き、縦棒で左右(借方・貸方)に分けるだけ。手早く書けて、集計もしやすい便利な道具です。
では、図3-2の5つの仕訳を、すべての勘定に転記してみましょう。できあがった総勘定元帳(T字勘定の集まり)が次の図です。
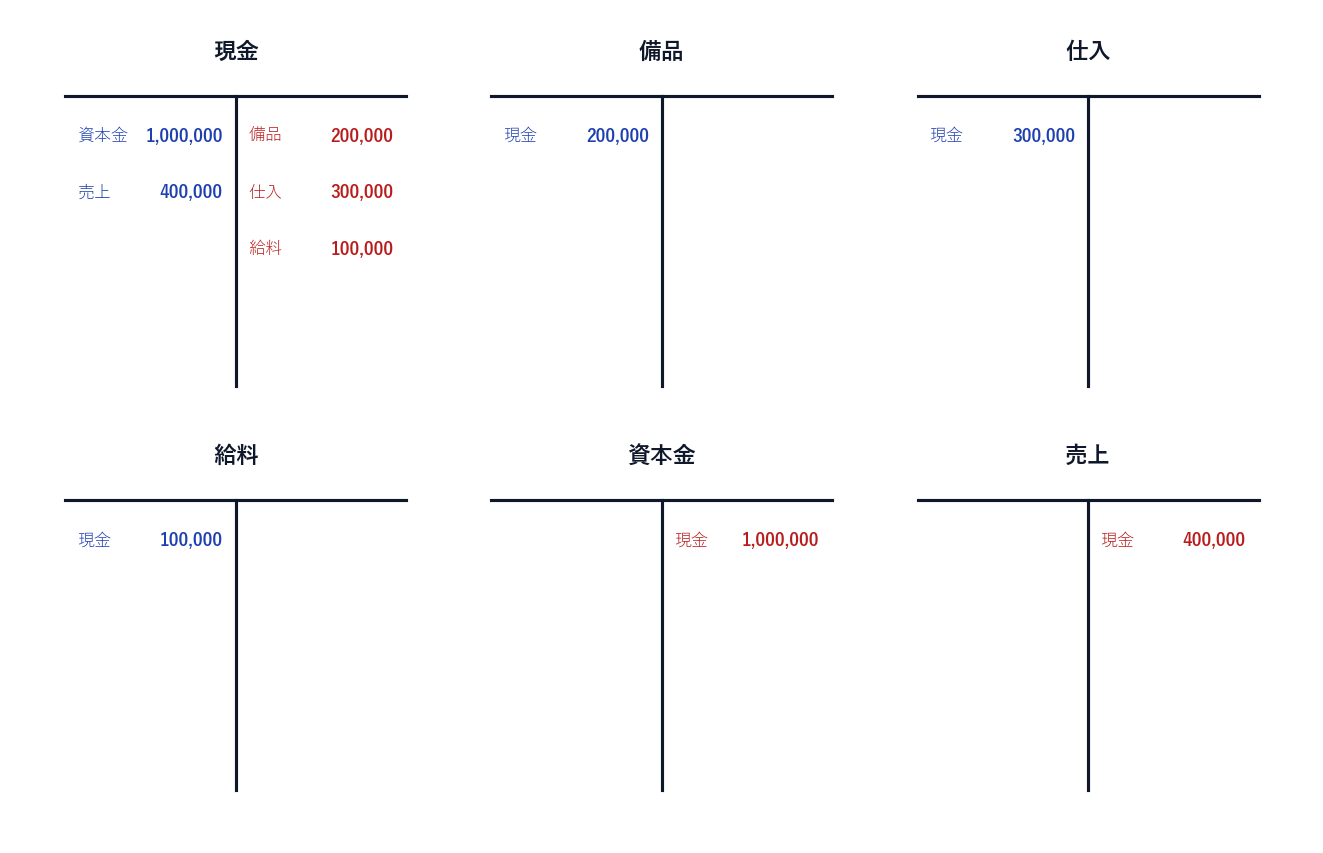
仕訳帳ではあちこちに散らばっていた「現金」が、現金勘定の中に集約されましたね。借方(左)に増えた分、貸方(右)に減った分がきれいに並んでいます。これが総勘定元帳の力 ―― 科目ごとに数字を1か所に集める働きです。
Q. 4/10の仕訳「(借)仕入 300,000 /(貸)現金 300,000」を、総勘定元帳に転記します。どの勘定の、どちら側に、いくら書けばよいでしょうか。摘要(相手科目)もあわせて答えてください。
A. 転記先は2か所です。
・仕入勘定の借方に、摘要「現金」・金額300,000
・現金勘定の貸方に、摘要「仕入」・金額300,000
「借方の科目(仕入)は仕入勘定の借方へ、貸方の科目(現金)は現金勘定の貸方へ」というルールどおりです。摘要はいつも相手方の科目を書く、という点も忘れないでくださいね。
3.3 勘定の残高(ざんだか)を求める
各勘定にすべて転記し終えたら、勘定ごとに残高(ざんだか)を計算します。残高とは、その勘定の借方合計と貸方合計の差額のこと。「差し引きでいくら残っているか」を表す金額です。現金勘定で確かめてみましょう。
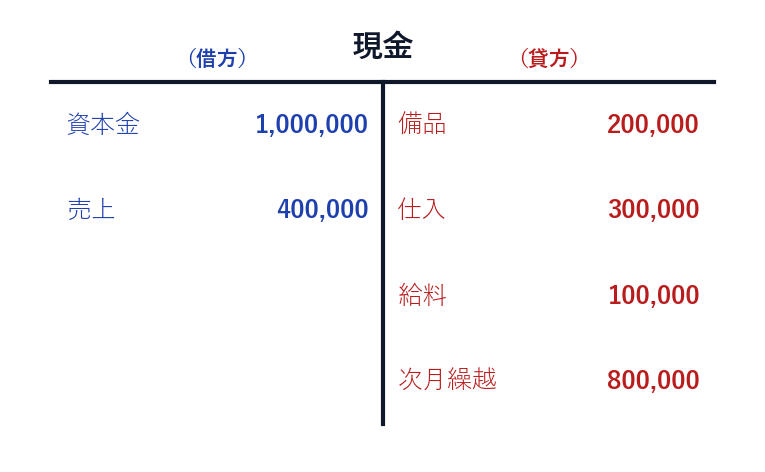
現金勘定の借方合計は 1,000,000 + 400,000 = 1,400,000円、貸方は 200,000 + 300,000 + 100,000 = 600,000円。差額は 1,400,000 − 600,000 = 800,000円で、これが手元に残っている現金の残高です。現金は資産なので、ホームポジションである借方に残高が出ます。金額の大きい借方から小さい貸方を引いた差が、借方側の残高になる、というわけですね。
Q. 図3-4の売上勘定と仕入勘定について、それぞれ残高を求めてください。また、その残高は借方・貸方のどちら側に出ますか。
A.
・売上勘定:貸方に400,000円(4/15の取引)だけ。借方は0円なので、残高は貸方に400,000円。売上は収益で、ホームポジションが貸方だからです。
・仕入勘定:借方に300,000円(4/10の取引)だけ。貸方は0円なので、残高は借方に300,000円。仕入は費用で、ホームポジションが借方だからです。
片側にしか記入がない勘定は、その金額がそのまま残高になります。そして残高は、その科目のホームポジション側に出るのが基本です。
4. 試算表 ―― 転記が正しいか検算する
仕訳帳から総勘定元帳への転記は、取引の数だけ手作業でくり返します。当然、写しまちがいも起こりえます。そこで、「転記が正しくできたか」をまとめてチェックする表を作ります。これが試算表(しさんひょう)です。英語の Trial Balance を略してT/Bとも書きます。
試算表の原理はシンプルです。第2章で学んだとおり、すべての仕訳は借方合計=貸方合計になっています。だから、それを正しく転記して全勘定を集計すれば、試算表でも借方の合計と貸方の合計は必ず一致するはず。もし一致しなければ、どこかで転記ミスがあった証拠、というわけです。試算表には3つの種類があります。ひとつずつ見ていきましょう。
4.1 残高試算表 ―― 各勘定の残高を集める
残高試算表(ざんだかしさんひょう)は、各勘定の残高だけを集めた試算表です。借方に残高が出る勘定は借方欄へ、貸方に残高が出る勘定は貸方欄へ書き写します。先ほど求めた各勘定の残高を並べると、次のようになります。
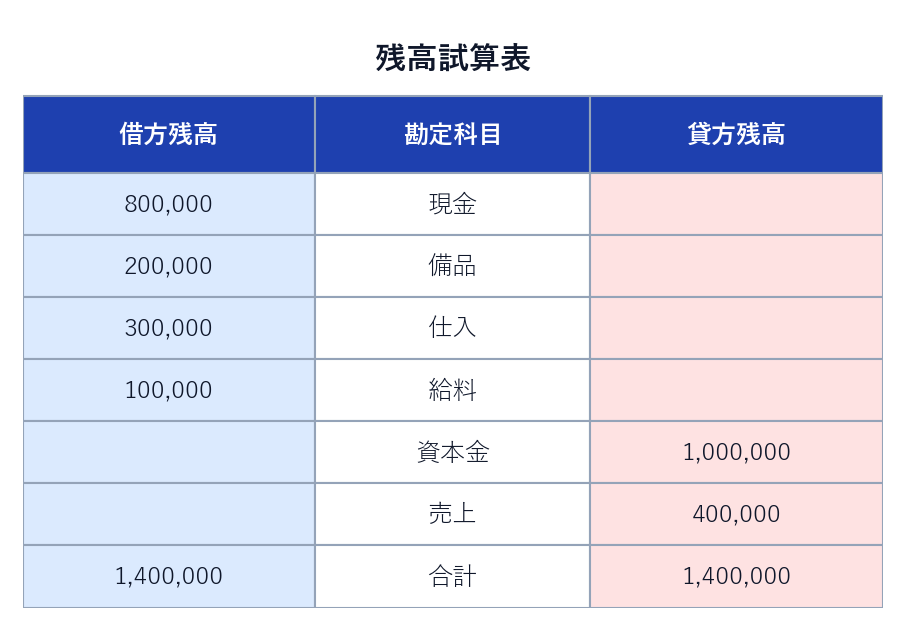
借方欄の合計は 800,000 + 200,000 + 300,000 + 100,000 = 1,400,000円、貸方欄の合計は 1,000,000 + 400,000 = 1,400,000円。ぴたりと一致しました。この一致を確認できると、「よし、転記はだいたい大丈夫そうだ」と安心して次に進めます。
4.2 合計試算表 ―― 各勘定の合計を集める
合計試算表(ごうけいしさんひょう)は、残高ではなく、各勘定の借方合計と貸方合計をそのまま集めた試算表です。たとえば現金勘定なら、借方合計1,400,000円と貸方合計600,000円を、差し引きせずに両方書きます。
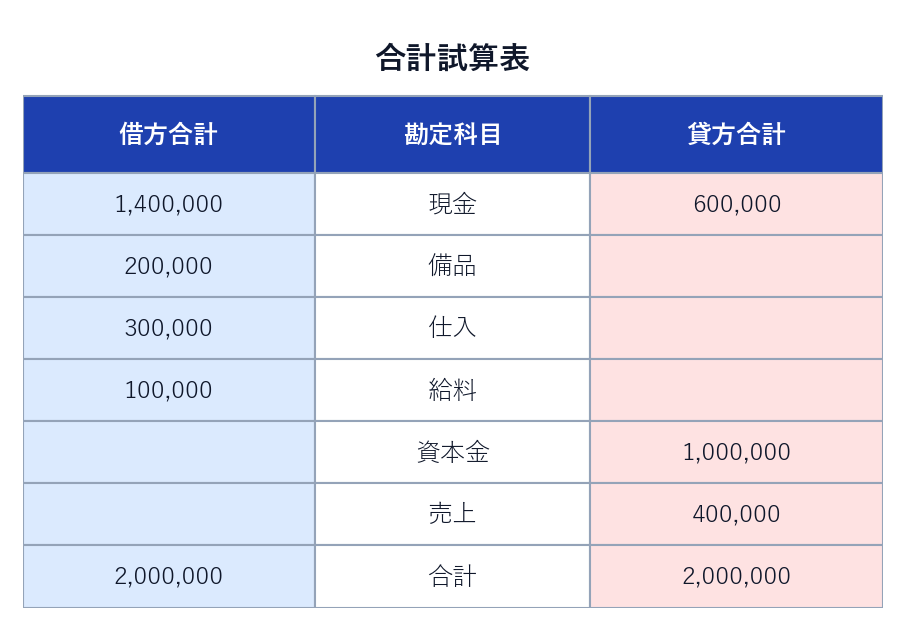
合計試算表の借方合計・貸方合計は、ともに2,000,000円。この2,000,000円という金額は、実は仕訳帳に書いたすべての仕訳の金額を足し合わせた総額と同じです(1,000,000 + 200,000 + 300,000 + 400,000 + 100,000 = 2,000,000)。「その月にどれだけの金額が動いたか」という取引量が分かるのが、合計試算表の長所です。
4.3 合計残高試算表 ―― 2つを1枚にまとめる
合計残高試算表(ごうけいざんだかしさんひょう)は、その名のとおり合計試算表と残高試算表を1枚にまとめたものです。真ん中に勘定科目を置き、その両側に「合計」と「残高」の欄を設けます。1枚で取引量(合計)と現状(残高)の両方が読める、いちばん情報量の多い試算表です。
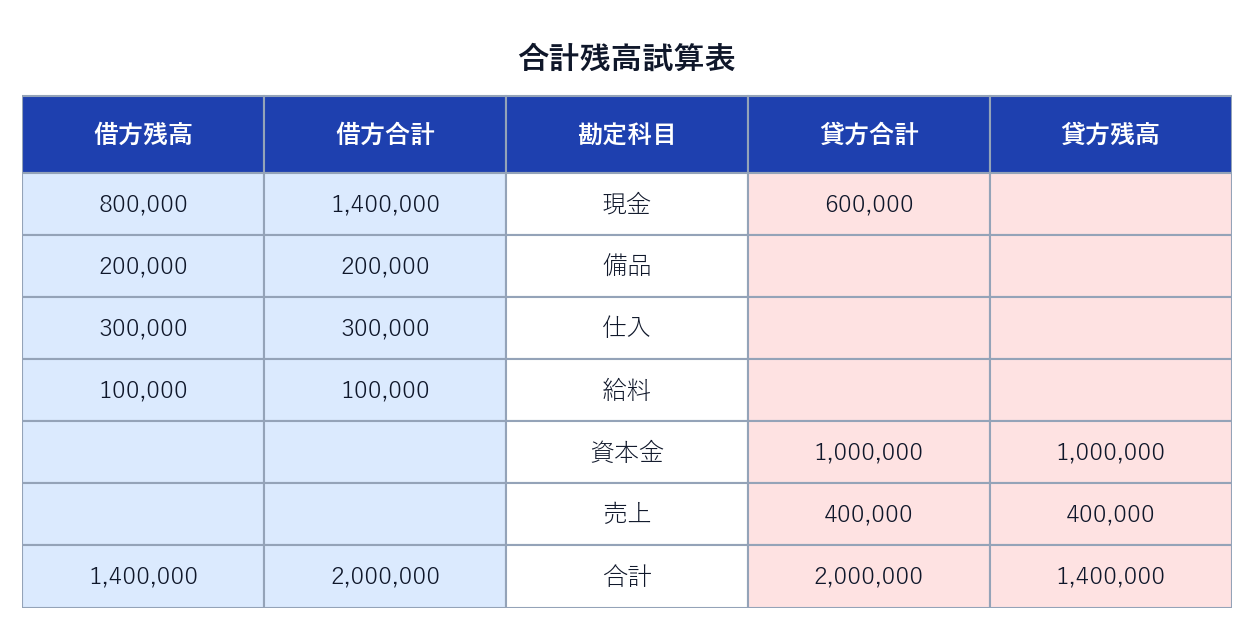
3種類の試算表は、どれも「借方の合計と貸方の合計が一致するか」を確かめるという目的は同じです。ちがうのは、集める数字が残高なのか合計なのか、あるいはその両方なのか、という点だけ。3つの関係を、次の例題で整理しておきましょう。
Q. ある勘定(買掛金)の借方合計が 250,000円、貸方合計が 700,000円でした。この勘定について、(1) 合計試算表に書く金額、(2) 残高試算表に書く金額と、それが借方・貸方どちらに出るかを答えてください。
A.
(1) 合計試算表:借方250,000円・貸方700,000円を、差し引きせずそのまま両方書きます。
(2) 残高試算表:差額 700,000 − 250,000 = 450,000円を書きます。買掛金は負債でホームポジションが貸方、かつ貸方合計のほうが大きいので、残高は貸方に450,000円。
「合計はそのまま両方、残高は差額を大きい側へ」――この対応をつかめば、3種類の試算表は自在に行き来できます。
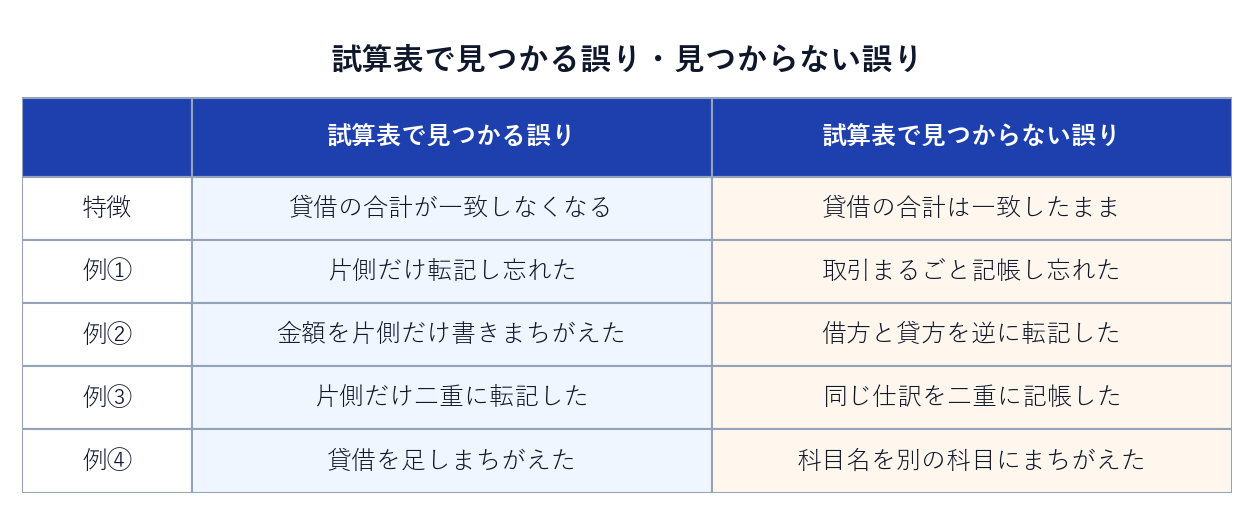
5. 試算表で見つかる誤り・見つからない誤り
試算表は「貸借の合計が一致するか」で転記ミスを検出する、便利な仕組みです。ただし、万能ではありません。試算表で見つかる誤りと、残念ながら見つからない誤りがあります。ここを理解しておくと、簿記の「検算のセンス」がぐっと上がります。
5.1 試算表で「見つかる」誤り ―― 貸借がくずれるミス
試算表で見つかるのは、借方と貸方の合計が一致しなくなるタイプの誤りです。たとえば ――
- 片側だけ転記し忘れた:借方には書いたのに、貸方に写し忘れた。→ 貸方の合計が足りなくなる。
- 片側だけ金額をまちがえた:借方は300,000、貸方は30,000と書いた。→ 左右がずれる。
- 片側だけ二重に書いた:借方だけ同じ金額を2回書いた。→ 借方が多すぎる。
- 合計を足しまちがえた:集計そのもののミス。→ 当然ずれる。
これらはすべて「貸借の一致」という試算表のアラームを鳴らしてくれます。合計が合わなければ、「どこかにこのタイプのミスがあるぞ」と分かるわけです。
5.2 試算表で「見つからない」誤り ―― 貸借はくずれないミス
やっかいなのは、借方と貸方の合計は一致したままなのに、中身がまちがっているケースです。合計が合ってしまうので、試算表のアラームは鳴りません。代表例は次のとおりです。
- 取引をまるごと記帳し忘れた:借方も貸方も両方書いていないので、合計は減るものの左右は同じだけ減り、一致は保たれる。
- 同じ仕訳を二重に記帳した:借方も貸方も両方2回書けば、左右とも同じだけ増えるので一致したまま。
- 借方と貸方を逆に転記した:金額は正しいので合計は合うが、勘定の中身が逆になる。
- 科目名をまちがえた:たとえば「備品」を「消耗品費」と書いても、金額と貸借は正しいので合計は合う。
これらは、試算表だけでは気づけません。だからこそ簿記では、仕訳の1つひとつをていねいに書く習慣や、後の章で学ぶ補助簿によるチェックが大切になるのです。
Q. 次の(a)〜(c)のミスは、試算表で見つかるでしょうか、見つからないでしょうか。理由もあわせて答えてください。
(a) 仕入300,000円の仕訳を、借方・貸方ともまったく書き忘れた。
(b) 売上400,000円を、現金勘定の借方に40,000円と書いてしまった(貸方の売上は400,000円のまま)。
(c) 現金で備品を買った取引を、借方と貸方を逆に転記した。
A.
(a) 見つからない。借方も貸方も同じだけ抜けるので、合計は一致したままです(記帳もれ)。
(b) 見つかる。借方だけ 40,000円と少なく、貸方は 400,000円のまま。左右の合計が 360,000円ずれるので、試算表で一致しなくなります。
(c) 見つからない。金額は正しく、借方・貸方の合計も変わらないため、貸借は一致します(貸借逆の転記)。
ポイントはいつも同じ ――「そのミスで左右の合計がくずれるか」。くずれれば見つかり、くずれなければすり抜ける、と判断します。
💡 第3章 要点まとめ
- 簿記一巡の流れ:取引 → ②仕訳(仕訳帳)→ ③転記(総勘定元帳)→ ④試算表 → ⑤決算整理 → ⑥財務諸表。この章は②〜④が中心。
- 仕訳帳は取引を日付順に記録する「入り口」の帳簿。総勘定元帳は勘定科目ごとに数字を集める帳簿。2つは役割分担のペア。
- 転記のルール:仕訳の借方科目はその勘定の借方へ、貸方科目はその勘定の貸方へ。金額の横には相手科目(摘要)を書く。
- 学習では勘定をT字勘定で書く。勘定の残高=借方合計と貸方合計の差額。残高は原則ホームポジション側に出る。
- 残高試算表=各勘定の残高を集める。合計試算表=各勘定の借方合計・貸方合計をそのまま集める。合計残高試算表=両方を1枚に。
- どの試算表も借方合計=貸方合計になるはず。一致しなければ転記ミスがある。
- 試算表で見つかる誤り=貸借の合計がくずれるミス(片側の記入もれ・金額違い・二重記入など)。
- 試算表で見つからない誤り=貸借が一致したままのミス(取引まるごと記帳もれ・二重記帳・貸借逆・科目違いなど)。
おつかれさまでした。これで、取引を仕訳し、元帳へ転記し、試算表で検算する ―― 簿記一巡の前半を、自分の手で通せるようになりました。バラバラだった仕訳が「一本の流れ」に見えてきたのではないでしょうか。次の第4章「商品売買」では、いよいよ会社の本業である商品の仕入れと販売を、簿記でどう記録するかを学びます。「三分法」「掛け取引」といった、日商簿記3級の主役級の論点が登場します。ここまでの帳簿の流れを土台に、一歩ずつ進んでいきましょう。
📝 演習問題つきの「学習版」もあります(無料)
この章の内容を、演習問題つきでもう一歩深く学べます。理解度を試したい方はこちら。
演習つき学習版で第3章を学ぶ →無料会員登録すると、メモや学習時間の記録などの機能も使えます。