第1章 簿記とは何か ― 5要素とB/S・P/L
簿記の目的と全体像を、資産・負債・純資産・収益・費用の5要素、貸借対照表(B/S)と損益計算書(P/L)からやさしく解説します。
🎯 この章でマスターしておきたいこと
- 簿記とはお金とモノの動きを記録する技術であること。家計簿との決定的なちがい(二面性)
- 会社の活動の流れ:元手を集める → 運用する → もうける
- 簿記の主役である5要素(資産・負債・純資産・収益・費用)を、身近な例でイメージできる
- 2つの成績表 ―― 貸借対照表(B/S)と損益計算書(P/L)の役割と、ざっくりした形
- 簿記を支える2つの等式:資産=負債+純資産、収益−費用=利益
📚 本章の流れ
1. 簿記って何だろう? ―― 家計簿とのちがい
1.1 簿記は「お金とモノの動き」を記録する技術
簿記(ぼき)とは、ひとことで言えばお金とモノの動きを、決まったルールで記録・計算する技術のことです。「帳簿記入」を縮めて「簿記」と呼ぶ、という説明もよくされます。会社は毎日、商品を仕入れたり、売ったり、給料を払ったり、お金を借りたりしています。こうした活動をきちんと記録しておかないと、「今いくら持っているのか」「1年でどれだけもうかったのか」がまったく分からなくなってしまいますね。そこで登場するのが簿記です。
「記録するだけなら、家計簿と同じでは?」と思われたかもしれません。実は、ここに簿記の一番大事な特徴がかくれています。
1.2 家計簿(単式)と簿記(複式)のちがい
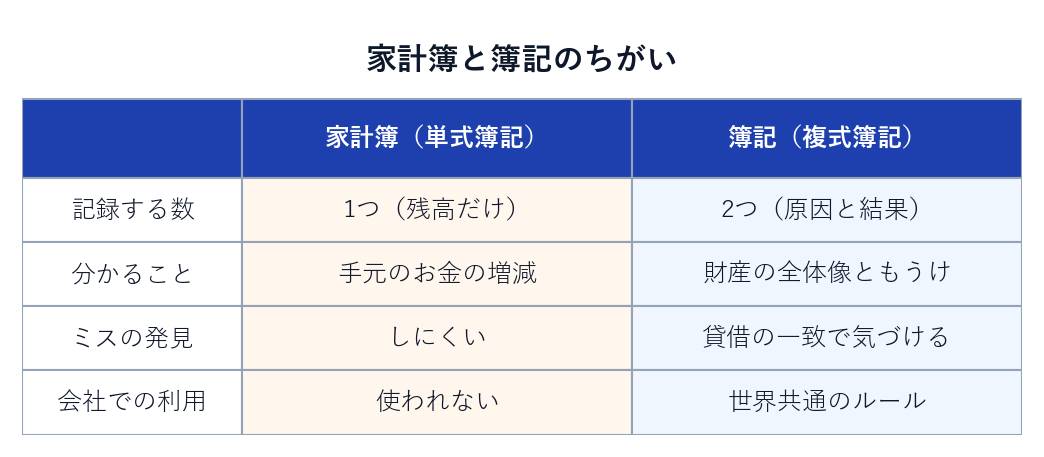
家計簿は、ふつう「お金がいくら増えた・減った」という1つのことだけを記録します。たとえば「8月10日、給料が入って +250,000円」「8月11日、家賃で −80,000円」というように、残高の増減を追いかけるスタイルです。これを単式簿記(たんしきぼき)と呼びます。シンプルで分かりやすい反面、「そのお金がどこから来て、何に化けたのか」までは記録に残りません。
いっぽう、会社が使う簿記は複式簿記(ふくしきぼき)と呼ばれ、1つの取引を必ず2つの面から記録します。この「2つの面から見る」という考え方を取引の二面性(にめんせい)といいます。
1.3 「二面性」ってどういうこと?
具体例で見てみましょう。「商品を売って、代金100,000円を現金で受け取った」という取引には、実は2つの側面があります。
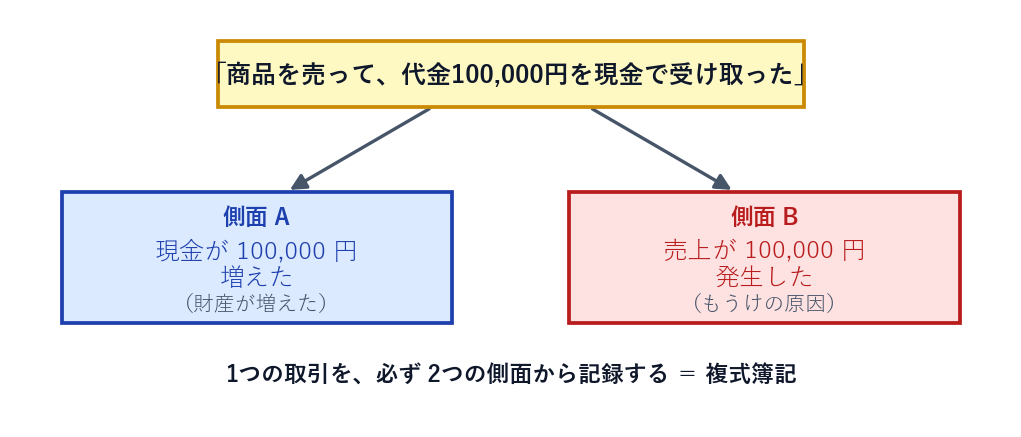
「現金が100,000円増えた」だけを記録するのが家計簿。それに加えて「なぜ増えたのか=商品が売れたから(売上)」という原因まで同時に記録するのが複式簿記です。この「結果」と「原因」をセットで残すから、あとで「もうけはいくらか」「財産はどうなっているか」を正確に計算できるわけですね。
2. 会社のお金の流れ ―― 元手・運用・もうけ
簿記の中身に入る前に、そもそも会社がどうやってお金を動かしているのかを、大きな流れでつかんでおきましょう。ここが分かると、このあと出てくる用語がぐっと腑に落ちます。
2.1 ① まず元手(もとで)を集める
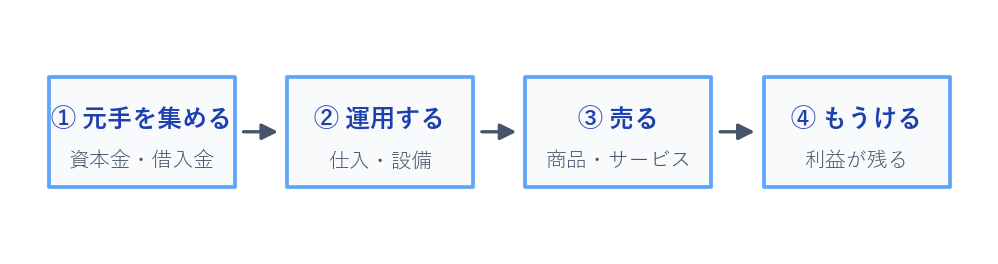
会社をはじめるには、まず元手=資本(しほん)が必要です。集め方は大きく2通り。1つは株主(オーナー)が自分のお金を出す方法で、これを出資(しゅっし)といい、集まったお金は資本金(しほんきん)になります。もう1つは銀行などから借りる方法で、これは借入金(かりいれきん)です。同じ「集めたお金」でも、返さなくてよいお金(資本金)といつか返すお金(借入金)の2種類がある、という点が後で効いてきます。
2.2 ② 集めたお金を運用する
集めたお金は、金庫に眠らせておいても1円も増えません。そこで会社は、そのお金を使って商品を仕入れたり、店舗や機械などの設備を買ったりします。これが運用です。お金が「商品」や「建物」といった別の形に姿を変えていく、とイメージしてください。
2.3 ③ 売って、④ もうける
仕入れた商品を仕入れた値段より高く売れば、その差額がもうけになります。1年間の活動が終わったとき、最初の元手より財産が増えていれば、その増えた分が利益(りえき)です。会社の目的は、この利益を生み出し続けること。簿記は、この一連の流れを数字できっちり追いかけるための道具なのですね。
3. 簿記の主役「5要素」
いよいよ簿記の中心となる考え方です。簿記では、会社のお金やモノを、たった5つのグループに分類します。この5要素が、これから学ぶすべての土台になります。あせらず、1つずつ身近な例といっしょに覚えていきましょう。
3.1 資産・負債・純資産 ―― 財産の状態を表す3つ
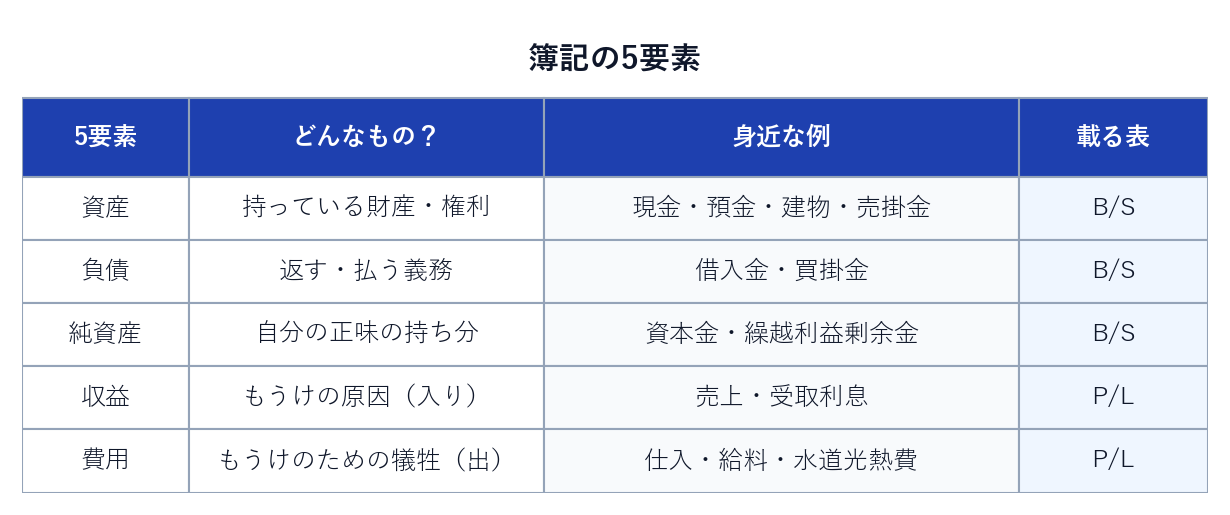
- 資産(しさん):会社が持っている財産や権利。現金、預金、建物、車、そして「あとで代金を受け取る権利」である売掛金(うりかけきん)などが入ります。
- 負債(ふさい):会社が将来お金を返す・払う義務。銀行からの借入金や、「あとで代金を払う義務」である買掛金(かいかけきん)などです。よく「マイナスの財産」とも呼ばれます。
- 純資産(じゅんしさん):資産から負債を引いた正味(しょうみ)の持ち分。株主が出した資本金や、これまでにためた利益(繰越利益剰余金)が入ります。「本当の意味で会社(株主)のものと言える部分」です。
3.2 収益・費用 ―― 1年間のもうけを表す2つ
- 収益(しゅうえき):もうけのプラスの原因。商品を売った売上や、お金を貸して得た受取利息など、会社に入ってくる(純資産を増やす)原因です。
- 費用(ひよう):もうけを生むために使った(犠牲にした)お金。商品の仕入、従業員への給料、電気代などの水道光熱費など、出ていく(純資産を減らす)原因です。
Q. 次の(a)〜(d)は、5要素のうちどれにあたるでしょうか。イメージで考えてみてください。
(a) 銀行からの借入金 (b) 店の売上 (c) 会社が持っている現金 (d) 従業員に払った給料
A.
- (a) 借入金 → 負債(あとで返す義務だから)
- (b) 売上 → 収益(もうけのプラスの原因だから)
- (c) 現金 → 資産(持っている財産だから)
- (d) 給料 → 費用(もうけのために使った犠牲だから)
このように「あとで返す?」「もうけの原因?」「持っている財産?」と自問すると、5要素はきれいに見分けられます。
4. 2つの成績表 ―― 貸借対照表(B/S)と損益計算書(P/L)
5要素が分かったので、次はそれらを2枚の成績表にまとめる話です。会社は1年に一度、決算(けっさん)という締めの作業をして、次の2つの表を作ります。これらをまとめて財務諸表(ざいむしょひょう)と呼びます。
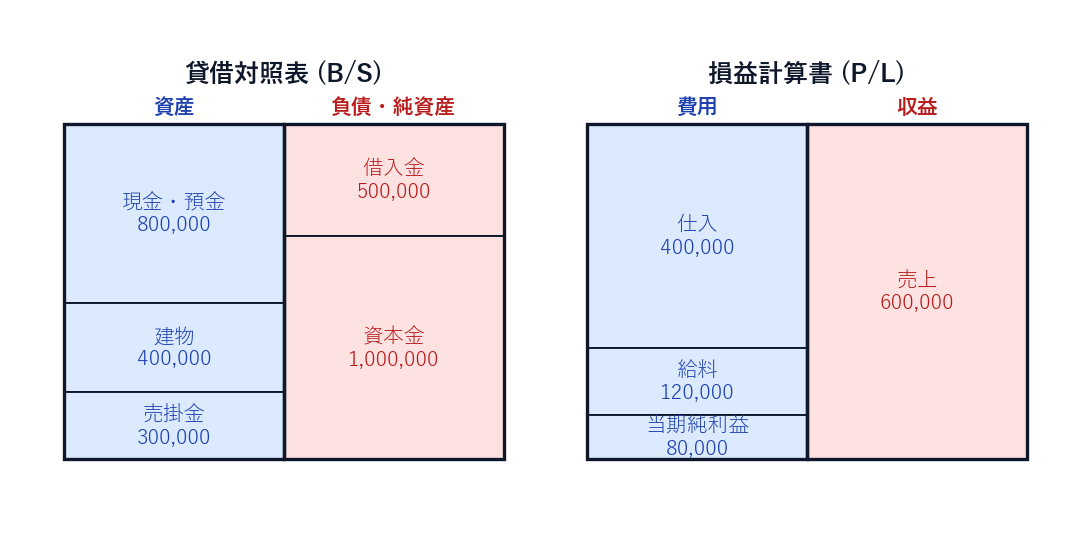
4.1 貸借対照表(B/S)―― 財産の記念写真
貸借対照表(たいしゃくたいしょうひょう)は、ある一時点(ふつうは決算日)に会社がどんな財産・借金・元手を持っているかを写した表です。英語の Balance Sheet を略してB/S(ビーエス)と呼びます。左側に資産、右側に負債と純資産を並べます。「ある瞬間の会社の姿を写した記念写真」とイメージすると分かりやすいでしょう。
4.2 損益計算書(P/L)―― 1年間の成績表
損益計算書(そんえきけいさんしょ)は、1年間で会社がどれだけもうけたかを写した表です。英語の Profit and Loss statement を略してP/L(ピーエル)と呼びます。左側に費用、右側に収益を並べ、その差額が利益になります。B/Sが「ある瞬間の写真」なら、P/Lは「1年間の活動を録画したビデオ」のようなものですね。
Q. 次の項目は、B/S(貸借対照表)とP/L(損益計算書)の、どちらに載るでしょうか。
(a) 建物 (b) 売上 (c) 借入金 (d) 給料 (e) 資本金
A.
- (a) 建物(資産)→ B/S
- (b) 売上(収益)→ P/L
- (c) 借入金(負債)→ B/S
- (d) 給料(費用)→ P/L
- (e) 資本金(純資産)→ B/S
コツは、まず5要素に分類することです。資産・負債・純資産ならB/S、収益・費用ならP/L。この対応は必ず覚えておきましょう。
5. 簿記を支える2つの等式 ―― 会計方程式
ここで、簿記の全体をつらぬく2つの等式を紹介します。むずかしそうに見えますが、中身は足し算・引き算だけ。この2つが分かると、簿記の「なぜ?」がぐっと見通せるようになります。
5.1 等式その1:資産 = 負債 + 純資産
1つめは、B/S(貸借対照表)を支える等式です。
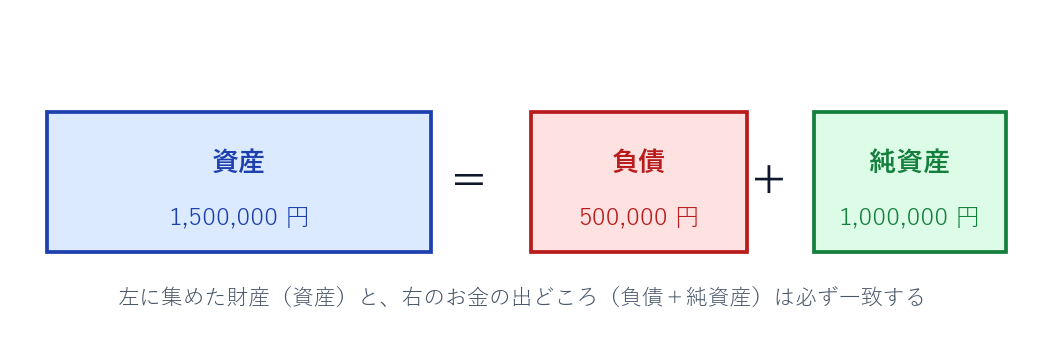
なぜ必ず一致するのでしょうか。答えはシンプルで、左と右は同じお金を別の角度から見ているだけだからです。右側は「お金をどうやって集めたか(借りた分=負債/出してもらった分=純資産)」、左側は「そのお金が今どんな形になっているか(現金・建物・売掛金…=資産)」を表します。集めた総額と、使った先の総額が食いちがうはずはありませんね。だから左右は必ずイコールになるのです。
Q. ある会社の資産が2,000,000円、負債が800,000円でした。会計方程式を使って、純資産はいくらか求めてください。
A. 会計方程式「資産 = 負債 + 純資産」を、純資産について解きます。
純資産 = 資産 − 負債 = 2,000,000 − 800,000 = 1,200,000円
つまり、財産が2,000,000円あっても、そのうち800,000円は借金でまかなった分。本当に会社(株主)のものと言える正味の持ち分は1,200,000円、というわけです。
5.2 等式その2:収益 − 費用 = 利益
2つめは、P/L(損益計算書)を支える等式です。
もし費用のほうが多ければ、答えはマイナス。これを当期純損失(とうきじゅんそんしつ)といいます。もうけが出れば純利益、赤字なら純損失、と覚えておきましょう。
Q. ある会社の1年間の収益(売上など)が600,000円、費用(仕入・給料など)が520,000円でした。当期純利益はいくらでしょうか。
A. 当期純利益 = 収益 − 費用 = 600,000 − 520,000 = 80,000円。
プラスなので、この会社はこの1年で80,000円のもうけ(当期純利益)を出したことになります。この80,000円は純資産(繰越利益剰余金)に積み上がり、翌年のB/Sを少し大きくします。P/LのもうけがB/Sの純資産につながっていく ―― この関係は、この先くり返し出てきますよ。
6. はじめての仕訳をのぞいてみよう
最後に、簿記の実際の「書き方」を、ちらっとだけのぞいてみましょう。会社の取引は、仕訳(しわけ)という形で記録します。仕訳とは、1つの取引を左(借方)と右(貸方)に分けて書き表したものです。
たとえば「元手として現金1,000,000円を出資し、会社を作った」という取引を仕訳すると、次のようになります。
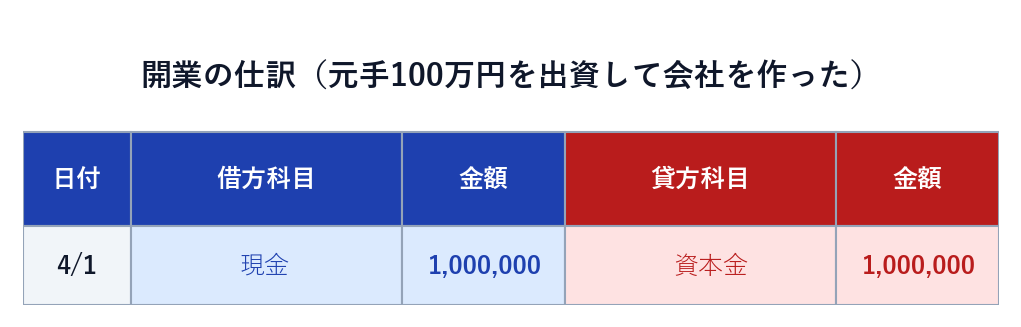
Q. 上の仕訳「(借)現金 1,000,000 / (貸)資本金 1,000,000」は、どんな2つの側面を記録しているのでしょうか。5要素の言葉で説明してみましょう。
A. 2つの側面はこうです。
・左(借方):現金(資産)が1,000,000円増えた ―― これが取引の「結果」
・右(貸方):資本金(純資産)が1,000,000円増えた ―― これが取引の「原因(お金の出どころ)」
第1節で見た二面性が、そのまま左右の記録になっているのが分かりますね。そして左1,000,000円=右1,000,000円で、金額もぴったり一致しています。
「なぜ現金が左で、資本金が右なの?」「借方・貸方ってどう決めるの?」―― そう思われたなら、それは正しい反応です。実はここにははっきりしたルールがあり、それが次の第2章のテーマです。今の段階では、「取引は左右に分けて書く」「左右の合計は必ず一致する」という2点だけ、しっかり持ち帰ってください。
💡 第1章 要点まとめ
- 簿記とは、お金とモノの動きを決まったルールで記録・計算する技術。会社の活動を数字で追いかける道具です。
- 家計簿(単式簿記)は残高の増減だけを記録。会社の簿記(複式簿記)は1つの取引を「原因」と「結果」の2つの側面で記録する(=取引の二面性)。
- 会社のお金の流れは①元手を集める → ②運用する → ③売る → ④もうけるの4ステップ。
- 簿記の主役は5要素:資産・負債・純資産(財産の状態)と、収益・費用(1年間のもうけ)。
- 2つの成績表:貸借対照表(B/S)は財産の状態を写す「記念写真」、損益計算書(P/L)は1年のもうけを写す「ビデオ」。
- 要素と表の対応:資産・負債・純資産 → B/S、収益・費用 → P/L。
- 会計方程式その1(B/S):資産 = 負債 + 純資産。左右は同じお金の別の見方なので必ず一致。
- 会計方程式その2(P/L):収益 − 費用 = 当期純利益(マイナスなら当期純損失)。
- 仕訳は取引を左(借方)と右(貸方)に分けて書く記録方法。左右の合計は必ず一致する。
おつかれさまでした。これで簿記の全体の地図が頭に入りました。「どんな部品でできていて、最後に何ができあがるのか」が見えたはずです。次の第2章「仕訳のルール」では、いよいよ実際に手を動かして、取引を借方・貸方に振り分けるホームポジションのルールを身につけていきます。ここからが簿記の本番。地図を手に、一歩ずつ進んでいきましょう。
📝 演習問題つきの「学習版」もあります(無料)
この章の内容を、演習問題つきでもう一歩深く学べます。理解度を試したい方はこちら。
演習つき学習版で第1章を学ぶ →無料会員登録すると、メモや学習時間の記録などの機能も使えます。